


O principal candidato quer um piso para pagamentos de sinistros e um pool de desastres administrado pelo Estado. Seu oponente e diversas vozes da indústria dizem que os números não funcionam
Foto: Jane Kim, Este arquivo está licenciado sob a Creative Commons Atribuição 2.0 Genérica licença
Jane Kim, a former San Francisco supervisor and director of the California Working Families Party, told reporters this week that the system as it stands “is a disaster.” Sua plataforma mudaria a forma como as transportadoras são avaliadas em relação aos sinistros, como o Plano FAIR é governado e quem corre o risco de incêndio florestal no estado.
Ela enfrenta o senador estadual Ben Allen, um colega democrata. CalMatters relata que é a primeira vez desde que o cargo se tornou eletivo que dois democratas se reúnem nas eleições gerais. O Comissário Ricardo Lara tem mandato limitado após oito anos.
Uma barreira que continuou crescendo
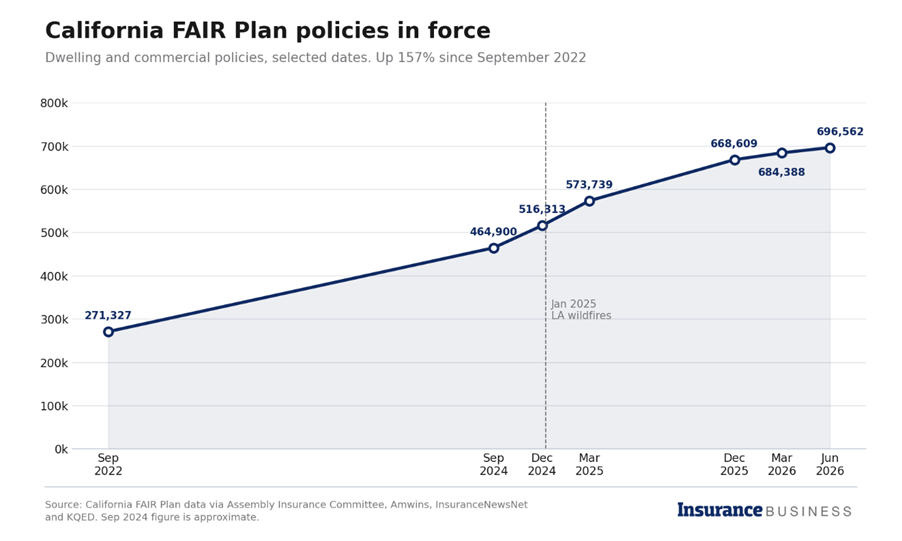
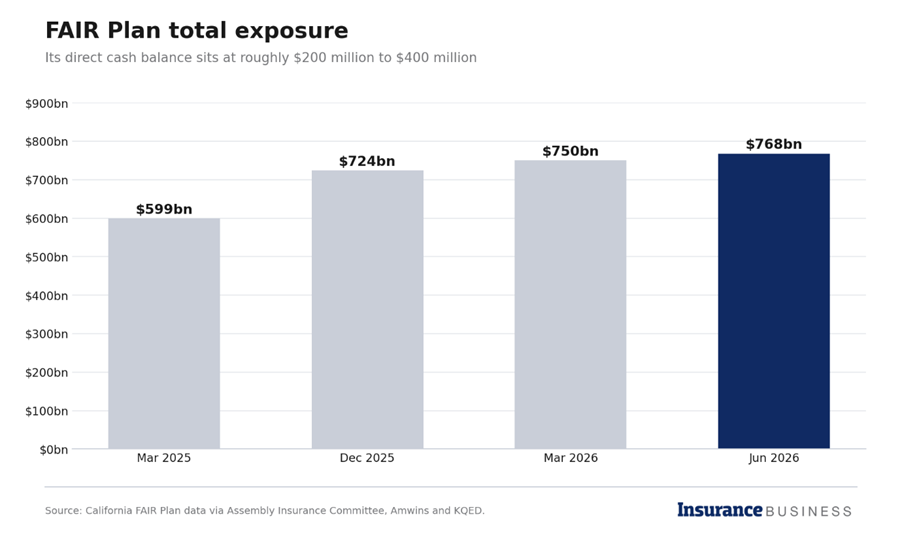
O Plano FAIR tinha 696.562 políticas habitacionais e comerciais em vigor em junho, um aumento de 157% em relação a setembro de 2022, segundo dados do plano. Sua exposição subiu para US$ 768 bilhões. Its direct cash balance is between $200 million and $400 million, so it relies on reinsurance, bonds and assessments on member insurers to pay a large catastrophe.
Karl Susman, um corretor de Los Angeles, disse à KQED que o aumento de outubro “definitivamente causará dor para algumas pessoas”. Os clientes em áreas de alto risco de incêndios florestais sofrerão os maiores impactos, e alguns verão a parte do seu prêmio duplicada devido aos incêndios florestais.
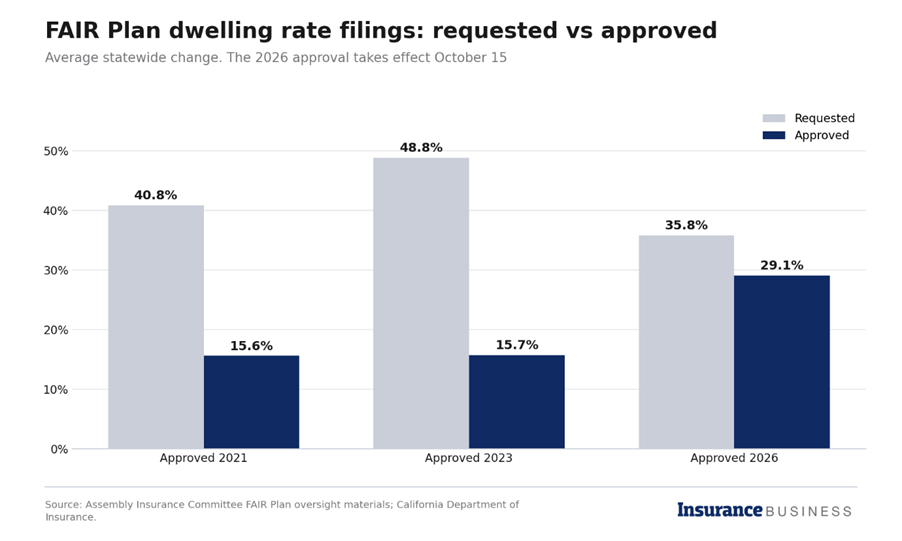
O aumento de outubro também é a primeira vez em registros recentes que os reguladores aprovam a maior parte do que o plano pedia. Em 2021 e 2023, o Departamento de Seguros reduziu as solicitações do Plano FAIR de 40,8% e 48,8% para cerca de 16% cada, de acordo com Comitê de Seguros de Montagem materiais de supervisão. Desta vez o plano buscou 35,8% e conseguiu 29,1%.
Os prémios no mercado voluntário também têm aumentado. Uma análise de Stanford divulgada em junho descobriu que os prêmios médios dos proprietários aumentaram 84% desde o final de 2020, ou 45% após a inflação. A Insurance Business cobriu os números em sua análise como a corrida para comissários afeta os corretores no mercado mais difícil do país.
O Departamento de Seguros diz que o crescimento do Plano FAIR está desacelerando. The plan added about 16,000 residential policies in the first quarter of 2026. Between 2024 and September 2025, it had been adding 35,000 to 50,000 a quarter.
Kim diz que isso não é suficiente. “O status quo atual não é uma opção”, disse ela à KPBS.
O que Kim diz que mudaria
Um piso para pagamentos de sinistros. Kim quer que as seguradoras residenciais e de automóveis mantenham uma taxa de sinistralidade mínima, semelhante à que a Lei de Cuidados Acessíveis estabelece para planos de saúde. Ela diz que os californianos recebem cerca de 48 centavos em sinistros para cada dólar de prêmio e querem um piso de cerca de 65 a 75 centavos. A indústria provavelmente contestará sua linha de base. A Triple-I report citing AM Best data found California homeowners insurers ran an average combined ratio of 122.6 from 2016 through 2025, meaning they paid out more in claims and expenses than they collected. A Insurance Business relatou esses números quando descobriu que 15% do mercado residencial da Califórnia agora não é padrão.
Juros sobre sinistros atrasados. As seguradoras deveriam juros aos segurados por cada dia em que um sinistro válido fosse negado, atrasado ou mal pago.
Governança do Plano FAIR. Kim notes that the plan was created in 1968 to counter redlining, and says its insurer-run governing committee operates with little public visibility. Ela auditaria o comitê e acrescentaria vagas para defensores do consumidor, para o gabinete do governador e para o Departamento de Seguros. Ela aponta a seguradora de último recurso da Flórida, Citizens Property Insurance Corp., que é uma organização pública sem fins lucrativos, como modelo.
Seguro contra desastres naturais para todos. Sua proposta principal é um pool estatal financiado pelo redirecionamento de parte dos prêmios que os californianos já pagam. Alguns dos retornos do investimento do pool iriam para a proteção contra incêndios, inundações e outras mitigações. Ela cita a Nova Zelândia, França e Espanha como precedentes e diz que o programa seria implementado gradualmente.
Leia a seguir: Jane Kim lidera corrida para comissário de seguros da Califórnia, diz relatório
O caso contra o que ela está propondo
Allen chamou o pool de desastres de uma ideia “torta no céu”, em entrevista à ABC7. The San Francisco Chronicle’s editorial board endorsed Allen and described Kim as rash, warning that her approach could undo recent progress and destabilize the market.
Patrick Wolff, who ran in the primary and now backs Allen, argued in the San Francisco Standard that none of the national programs Kim cites covers fire. Ele escreveu que a Nova Zelândia Comissão de Riscos Naturais oferece cobertura limitada de primeira camada para eventos como terremotos e deslizamentos de terra, com seguradoras privadas cobrindo incêndios. Ele também argumentou que os regulamentos da Proposição 103 da Califórnia já limitam os lucros permitidos às seguradoras.
Kim disse à KPBS que aceita as críticas de que deseja demais para a Califórnia. Ela argumenta que manter a abordagem atual é o risco maior.
Leia a seguir: O aumento da taxa do plano FAIR aumenta a pressão sobre o seguro residencial da Califórnia
A proposta de Allen
Allen representa Pacific Palisades no Senado estadual. Ele disse que os incêndios de janeiro de 2025 foram o motivo pelo qual ele entrou na corrida. Ele quer fazer com que o mercado admitido funcione melhor, em vez de substituí-lo.
“Não há solução mágica aqui”, disse ele ao San Francisco Examiner. He listed rate-review reform, statewide risk reduction, better data, stronger consumer protections and FAIR Plan stabilization as his priorities.
Em seu site da campanhaAllen argues that FAIR Plan growth drives up costs for all policyholders, not just those on the plan, and says the goal should be moving as many homeowners as possible back to the traditional market. Ele foi o autor da Proposição 4, os eleitores dos títulos climáticos aprovados em 2024.
Onde eles estão
|
JaneKim |
Ben Allen |
|
|
Estrutura de mercado |
Pool de desastres estatal ao lado do mercado privado |
Estabilizar e expandir o mercado admitido |
|
Plano FAIR |
Audite a governança, adicione assentos públicos |
Melhorar a solvência e o tratamento de sinistros, retirar os segurados |
|
Reivindicações |
Índices mínimos de sinistralidade, juros sobre sinistros atrasados |
Aplicação mais rigorosa das leis de sinistros existentes |
|
Principais apoiadores |
Senador Bernie Sanders, sindicatos |
Partido Democrático da Califórnia, senadores Adam Schiff e Alex Padilla |
O quadro político
Kim terminou em primeiro lugar em junho com 27,2% contra 19,3% de Allen, com 95% dos votos contados. A republicana Stacy Korsgaden, corretora de seguros, ficou em terceiro. Mais tarde, Allen obteve o endosso formal do Partido Democrata da Califórnia.
O que corretores e operadoras herdam
O vencedor assume o controle de Lara Estratégia de Seguros Sustentáveis. Under it, carriers can use catastrophe models and reinsurance costs in rate filings if they commit to writing at least 85% of their statewide market share in wildfire-distressed areas. Seis dos 10 maiores grupos de seguros residenciais do estado assinaram contrato em meados de 2026.
Os resultados da estratégia são contestados. Consumer Watchdog counts about 12,189 new-policy commitments since the rules took effect, set against $571 million in requested or approved rate increases, according to CalMatters. O departamento considerou essa contagem incompleta e prematura.
David Russell, professor de seguros e finanças da Cal State Northridge, disse ao CalMatters que “as seguradoras estão voltando ao mercado na ponta dos pés”.
A administração Kim provavelmente adotaria uma posição mais dura em relação aos aumentos de taxas apresentados no âmbito da estratégia, e no tratamento de sinistros e na supervisão do Plano FAIR. Seria mais provável que Allen mantivesse a estrutura e a ajustasse. Quem quer que ganhe, o Plano FAIR e as políticas de linhas excedentárias já representam cerca de 15% do mercado residencial da Califórnia.
Leia a seguir: Califórnia anuncia estado de emergência
A KPBS diz que está trabalhando para agendar uma entrevista com Allen. A eleição é dia 3 de novembro.
