


Os dados do formulário DOL 5500 revelam uma corrida de três vias – e uma liderança que mudou de mãos três vezes
Durante décadas, a questão de saber qual empresa realmente domina a corretagem de benefícios americana foi respondida com marketing.
Tabelas de classificação construídas a partir de receitas autodeclaradas. Classificações que misturam acidentes de propriedade com benefícios. Pesquisas que contam quem atendeu o telefone. Acontece que o governo federal vem acompanhando a pontuação o tempo todo.
Todos os anos, os empregadores que patrocinam grandes planos de benefícios devem informar o Departamento do Trabalho dos EUA (DOL) exactamente quais os corretores que pagaram e quanto; uma divulgação legalmente exigida enterrada em um arquivo chamado Formulário 5500, Anexo A.
A Insurance Business reuniu 10 anos desses registros, totalizando 4,3 milhões de registros de pagamentos de corretores individuais de 2015 a 2024; normalizou mais de um quarto de milhão de grafias de nomes de corretores, eliminou alguns erros de digitação e somou tudo.
O resultado é a primeira classificação verificada de forma independente dos corretores de benefícios da América por remuneração divulgada. E é um acabamento fotográfico.
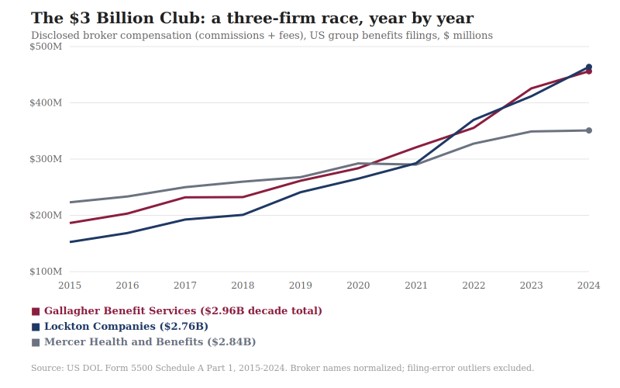
Gallagher Benefit Services leva a coroa com US$ 2,96 bilhões em remuneração divulgada. Mercer Saúde e Benefícios segue com US$ 2,84 bilhões. Empresas Lockton fica em terceiro lugar, com US$ 2,76 bilhões.
Três empresas, 10 anos, separadas por cerca de sete por cento, com Pântano Agência McLennan (US$ 2,23 bilhões) e Serviços de seguros USI (US$ 1,78 bilhão), completando os cinco primeiros.
Mas o total da década esconde a melhor história: a liderança anual mudou de mãos três vezes.
Três eras em dez anos
Divida o período em anos e surgirão três eras distintas. De 2015 a 2020, Mercer liderou todos os anos, com a gigante da consultoria abrindo a década com US$ 223 milhões em remuneração anual divulgada, enquanto Gallagher administrou US$ 186 milhões e Lockton apenas US$ 153 milhões. A coroa de Mercer parecia permanente. Depois parou de crescer.
Desde 2021, o valor anual da Mercer passou de 290 milhões de dólares para 351 milhões de dólares, o que é respeitável em qualquer medida, mas modesto face ao que aconteceu à sua volta. A Gallagher, impulsionada pela sua incansável máquina de aquisições, assumiu a liderança anual em 2021. E a Lockton, de capital fechado, sem acionistas para agradar e sem ciclos de integração que a retardassem, simplesmente acelerou. A empresa triplicou sua remuneração anual divulgada ao longo dos dez anos, de US$ 153 milhões para US$ 464 milhões.
Lockton terminou o último ano da análise como o principal corretor de benefícios da América por remuneração divulgada com US$ 463,9 milhões contra US$ 456,2 milhões de Gallagher. Já havia roubado a coroa anual uma vez, em 2022, antes de Gallagher arrebatá-la. A coroa pertence a Gallagher; a trajetória pertence a Lockton.
“A verdadeira vantagem da independência é a quem você responde”, disse Joshua Levine, CEO da Capitol Benefits, uma corretora independente em Washington, D.C. “Quando não há investidores externos esperando um retorno, cada decisão pode ser sobre seus clientes e sua equipe, e você pode jogar o jogo longo com ambos”.
Duas teorias de escala
Há uma segunda corrida escondida nos dados, que revela duas teorias concorrentes sobre como ganhar o mercado de benefícios dos EUA.
A USI Insurance Services aparece em mais registros do que qualquer rival; mais de 40.065 ao longo dos 10 anos de 2015 a 2024, milhares à frente de qualquer concorrente, ganhando aproximadamente 60 por cento da remuneração total divulgada de Gallagher. A USI vence por estar em todos os lugares. Lockton e Mercer vencem por serem caros. Gallagher, caracteristicamente, faz as duas coisas.
John Meister, vice-presidente executivo da Nova Frente no sul da Califórnia, cuja empresa foi adquirida pela Willis Towers Watson, vê a consolidação remodelar ambas as estratégias desde o início. “Acabou de haver uma consolidação no mundo da corretagem”, disse Meister à Insurance Business. “Fomos comprados pela Willis Towers Watson. Aon acabou de comprar a USI.” Ele acrescentou que, independentemente da escala, o relacionamento humano no centro da corretagem não vai a lugar nenhum: “Não importa quanta IA e tecnologia chegue, ainda há esse relacionamento básico que os clientes precisam ter com seu corretor. Não sei como você vai substituir isso.”
Alan Whitman, CEO da Nichols Cauley em Atlanta, Geórgia, enquadra a estratégia de aquisição através de uma lente dupla de geografia e capacidade, tendo recentemente adicionado a empresa de benefícios LaRocco a uma plataforma originalmente construída em torno de acidentes de propriedade e contabilidade. “Ao analisarmos as aquisições, olhamos através de duas lentes – mercados geográficos e capacidades”, disse Whitman à Insurance Business. “LaRocco foi um jogo de capacidade por excelência, porque os custos dos benefícios disparam a cada ano.”
O mercado que cresceu mais rápido que o mercado
Num mercado onde o conjunto de prémios subjacente cresceu apenas 6% ao longo de dez anos, as três empresas encontraram uma forma de praticamente duplicar (e, no caso de Lockton, triplicar) a remuneração divulgada. A camada intermediária cresceu dramaticamente mais rápido do que o mercado que atende.
Kara Hoogensen, vice-presidente sênior de Benefícios e Proteção do Principal Financial Group em Des Moines, Iowa, vê a expansão das responsabilidades do corretor como um fator-chave.
“De modo geral, os departamentos de RH estão diminuindo”, disse Hoogensen à Insurance Business. “Isso não significa que o trabalho está desaparecendo. Alguém está potencialmente fazendo isso, ou há menos pessoas encarregadas de fazer mais. O que estamos vendo é um maior grau de dependência do corretor; não apenas para conhecimento no assunto, mas para novas ideias, soluções tecnológicas e eficiência de condução.”
Meister enquadra a mesma tendência do ponto de vista do corretor, observando como o escopo do trabalho se expandiu muito além do que as estruturas de remuneração foram projetadas para cobrir.
“Lei de cuidados pré-acessíveis, como corretor, você apenas administraria serviços médicos, odontológicos, de vida, de invalidez”, disse ele. “Uma vez a Lei de Cuidados Acessíveis (ACA) entrou em vigor, foi apenas o início da enorme quantidade de coisas que os corretores estão gerenciando e onde, francamente, do ponto de vista comercial, você não é pago. O portfólio continua em expansão. E ainda assim há uma coisa interessante onde você é pago pelos seguros médicos e tradicionais, mas você está gerenciando e a maior parte do seu tempo está quase sendo gasto nessas outras coisas.”
Levine tornou explícita a implicação estratégica. “O modelo de volume depende do trabalho transacional, e é exatamente esse trabalho que a IA irá absorver”, disse ele. “Inscrições, planilhas de renovação e comparações de planos básicos ficarão mais rápidas e baratas. O que a tecnologia não substituirá é um consultor que conhece seu pessoal, identifica um problema antes que ele atinja sua renovação e se senta à sua mesa quando algo dá errado.”
Para Levine’s Capitol Benefits, a medida mais significativa da posição de uma corretora não é o volume de remuneração. “A receita indica o tamanho de uma empresa. Não indica se os clientes estão em melhor situação trabalhando com você. Os números que observamos mais de perto são a retenção e a satisfação dos clientes.”
O que o Cronograma A captura – e não captura
Os registros do DOL que sustentam esta análise são precisos em seu escopo. O Anexo A captura a remuneração divulgada nos acordos de benefícios do grupo segurado – comissões e taxas vinculadas a contratos de seguro que os empregadores reportam aos reguladores federais sob a Lei de Segurança de Renda de Aposentadoria de Funcionários (ERISA).
Os dados não captam receitas de consultoria faturadas fora de acordos de seguros, compensações em planos autofinanciados sem componentes segurados, ou o negócio de danos patrimoniais que domina as receitas globais de algumas destas empresas.
O que os registros fornecem – pela primeira vez nesta escala – é uma medida exata de quem recebe o quê no mercado de benefícios segurados, de acordo com os empregadores que pagam, sob pena de lei federal.
Num mercado onde o pool premium cresceu apenas 6% em dez anos, essa verificação é importante. Três empresas encontraram uma forma de praticamente duplicar e uma de triplicar a sua receita. Como isso aconteceu – através de aquisição, escopo expandido ou ganho genuíno de participação de mercado – é uma questão que os mesmos registros federais já estão posicionados para responder.
Metodologia: Os números são a remuneração total divulgada do corretor (comissões mais taxas) dos registros do Formulário 5500 Anexo A Parte 1 do Departamento de Trabalho dos EUA, anos de plano 2015–2024. Os nomes dos corretores foram normalizados em 255.627 grafias brutas. Dezenove registros com valores em dólares em escala tipográfica excluídos do total de 4,33 milhões. As classificações refletem os nomes registrados, e não os acúmulos de empresas e famílias. O Anexo A captura apenas os acordos de benefícios do grupo segurado e exclui a remuneração do plano autofinanciado, honorários de consultoria independentes e negócios de acidentes de propriedade.
