


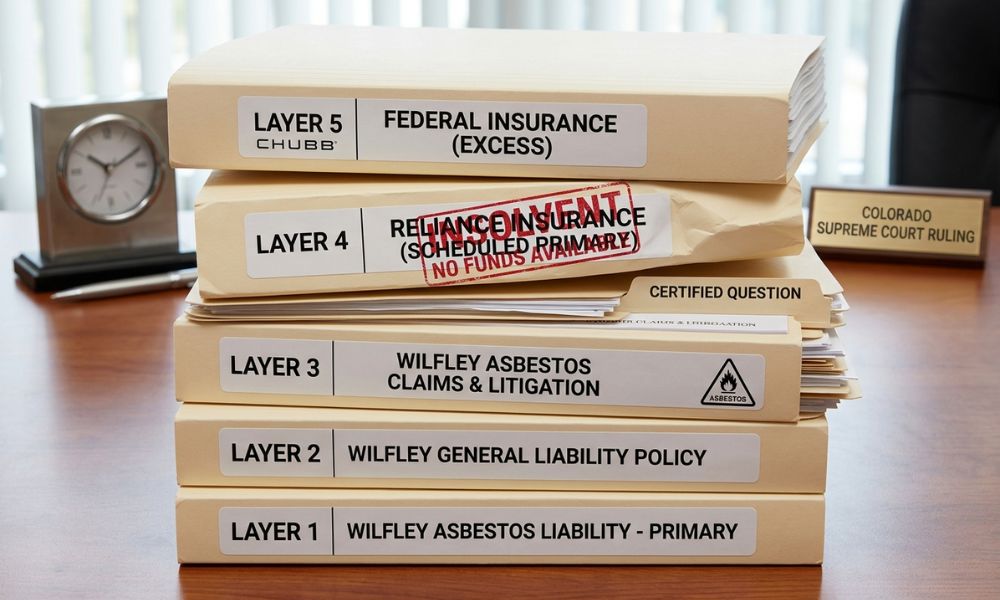
A mais alta corte do Colorado decidiu que, quando uma seguradora primária quebra, a transportadora excedente acima dela não precisa pagar a conta.
A Suprema Corte do Colorado respondeu a uma pergunta certificada do tribunal federal em 21 de setembro de decisão por unanimidade, que “não coberto” nas apólices guarda-chuva/excedente refere-se ao escopo da cobertura – e não ao fato de a seguradora primária poder realmente pagar.
O caso envolveu A.R. Wilfley & Sons, fabricante de bombas do Colorado que enfrenta décadas de ações judiciais por lesões corporais por amianto. O seguro de Wilfley estava empilhado em camadas. Na base estavam as apólices primárias da Reliance Insurance Company. Acima deles, a Companhia Federal de Seguros – parte do Gordinho grupo – emitiu políticas abrangentes/excessivas.
Quando a Reliance se tornou insolvente, Wilfley perdeu o acesso aos pagamentos da camada primária, mas as próprias apólices ainda cobriam tecnicamente as reivindicações. Wilfley argumentou que isso significava que as reivindicações “não eram cobertas” pelas políticas federais – linguagem que forçaria a Federal a desistir e fornecer defesa e indenização no primeiro dólar, o que significa que pagaria a partir do primeiro dólar de perda.
Federal discordou. “Não coberto” significava que o sinistro estava fora do escopo da apólice subjacente, e não que a seguradora por trás dele estivesse insolvente.
O tribunal concordou. Ele passou por três disposições nas políticas federais, cada uma usando “cobrável” apenas em conexão com seguradoras não programadas – transportadoras não listadas na tabela de apólices. Para seguradoras programadas como a Reliance, as apólices usadas como “cobertas” e cobertas significavam dentro do escopo. Tratar as duas palavras como intercambiáveis tornaria a linguagem da cobrança sem sentido e converteria a Federal num fiador financeiro de todas as seguradoras primárias que Wilfley tinha escolhido – um risco que nunca precificou e nunca aceitou.
Wilfley se baseou em uma decisão do Tribunal de Apelações do Colorado de 1989, onde uma transportadora excedente foi responsabilizada pelos custos de defesa depois que uma seguradora primária se tornou insolvente. A Suprema Corte concluiu que a decisão anterior foi baseada na equidade, não no contrato. A sua breve discussão sobre a linguagem política foi desnecessária para o resultado – raciocínio jurídico que não impulsiona o resultado, conhecido como obiter dictum, e não vinculativo. O tribunal rejeitou Deisch na medida em que entrou em conflito.
A decisão alinha o Colorado com os tribunais federais de apelação do Quinto, Décimo e Décimo Primeiro Circuitos, além de uma decisão de apelação da Califórnia, todos chegando à mesma conclusão.
