


Um contestado anúncio de “imposto sobre furacões de US$ 1.000” colocou o plano do democrata David Jolly de retirar a cobertura eólica das apólices residenciais sob o microscópio
Foto: Coleção da Câmara dos Representantes dos EUA
O mercado de seguros patrimoniais da Flórida teve alguns anos excepcionalmente calmos. O número de cidadãos está a diminuir, o resseguro está a ficar mais barato e o litígio está a diminuir. Agora, a corrida para governador colocou uma questão muito mais radical diante dos eleitores: as seguradoras privadas deveriam continuar a cobrir o vento?
Esse é o cerne da luta entre o candidato democrata David Jolly e o candidato republicano, o deputado americano Byron Donalds, antes das eleições gerais de 3 de novembro de 2026. Jolly quer transferir a cobertura contra furacões e ventos das apólices privadas para proprietários de residências e transferi-la para um fundo apoiado pelo Estado.
Donalds chama isso de tomada de poder do governo, e sua campanha colocou um preço nisso. Um anúncio de TV que começou a ser exibido em 8 de setembro diz que o plano custaria a cada família da Flórida US$ 1.000 por ano e aumentaria os prêmios de residências, automóveis e locatários.
UM verificação de fatos por PolitiFact publicada com WLRN descobri que o anúncio pega um número real e o amplia. A pesquisa por trás disso nunca analisou o plano de Jolly. Ele examinou uma proposta da Florida House para 2024, e o valor de US$ 1.000 vem de um cenário em que os moradores da Flórida pagariam temporariamente taxas de emergência aos cidadãos depois que uma tempestade catastrófica esgotou as reservas da seguradora.
Transformando o fundo para gatos em uma transportadora primária
O plano de Jolly baseia-se em uma instituição da qual a maioria dos profissionais de seguros da Flórida já depende. O Fundo para catástrofes de furacões na Flórida foi criada após o furacão Andrew, que Estimativas da NOAA destruiu mais de 50.000 casas e causou cerca de US$ 26 bilhões em danos. O fundo reembolsa as seguradoras de propriedades residenciais por parte de suas perdas com furacões, e as seguradoras de propriedades autorizadas são obrigadas a participar, com exceções limitadas.
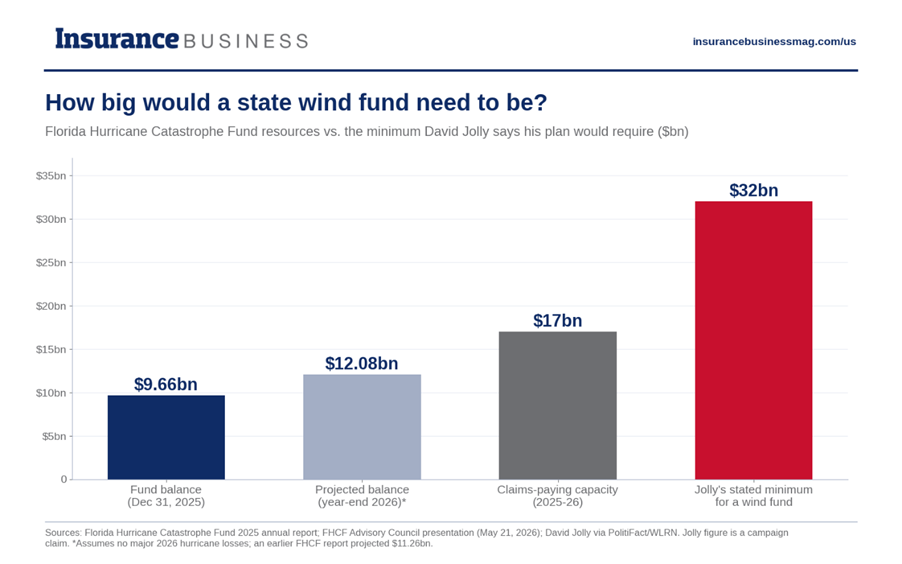
No final de 2025, tinha cerca de 9,66 mil milhões de dólares em mãos, 138 seguradoras participantes e uma capacidade estimada de pagamento de sinistros de 17 mil milhões de dólares contra 3,6 biliões de dólares em exposição.
Jolly transformaria esse backstop de resseguro na principal seguradora de energia eólica. Ele diz que o fundo precisaria de pelo menos US$ 32 bilhões para começar. Ele não publicou mecânica detalhada. Ele disse ao PolitiFact que os proprietários não teriam que comprar uma apólice eólica separada e que transportadoras privadas ainda poderiam ser contratadas para subscrever e lidar com sinistros. A cobertura contra inundações permaneceria separada.
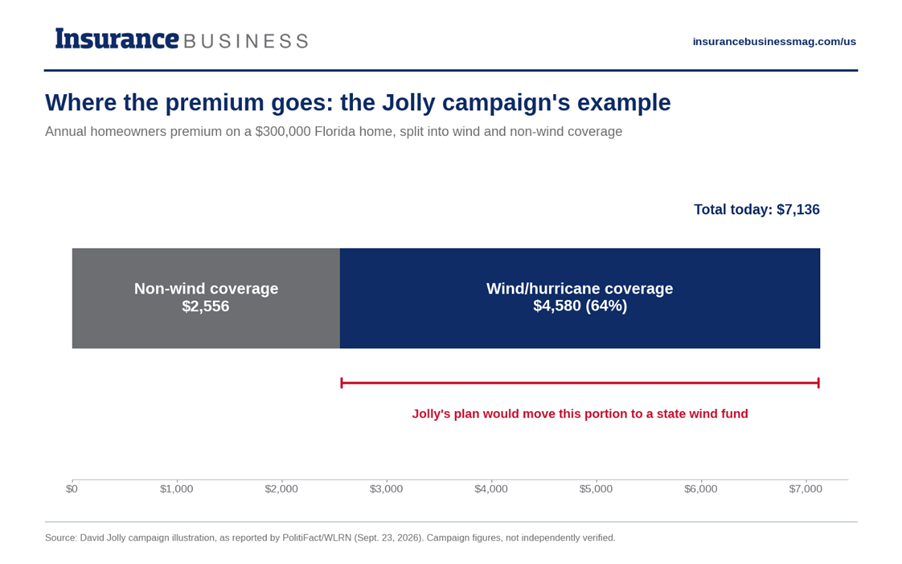
O exemplo de sua campanha é uma casa de US$ 300 mil com um prêmio anual de US$ 7.136. Retire o componente eólico e a conta cai para cerca de US$ 2.556, um corte de cerca de 64%. Jolly também foi direto sobre sua visão da configuração atual. No website da sua campanha, ele descreve o fundo para gatos como “um resgate para as seguradoras” porque os seus pagamentos vão para as transportadoras e não para os proprietários.
Especialistas: o risco não vai embora, ele se move
Os especialistas entrevistados pelo PolitiFact concordaram que, a princípio, eliminar o vento das apólices privadas reduziria os prêmios. Eles duvidavam que as economias fossem tão grandes quanto Jolly afirma, e vários disseram que seu plano poderia transferir os custos para outras pessoas, em vez de reduzi-los.
Gabriel Carrillo, diretor do programa do Centro de Gestão de Risco e Educação em Seguros da Universidade da Flórida Central, disse que o fundo economizaria dinheiro ao eliminar as margens de lucro das seguradoras privadas. No entanto, ainda teria custos operacionais e de tratamento de sinistros. Ele também alertou que os programas públicos tendem a subestimar o risco, porque o aumento das taxas após pesadas perdas gera resistência política. Ele disse duvidar que um fundo governamental pudesse fazer o trabalho “de maneira mais barata e eficiente do que uma indústria amplamente diversificada”.
A modeladora de catástrofes Karen Clark apresentou um ponto mais básico. A Flórida representa cerca de 60% do risco de furacão nos EUA devido à sua localização e à quantidade de propriedades costeiras que possui, e nenhuma nova estrutura de financiamento altera essa geografia.
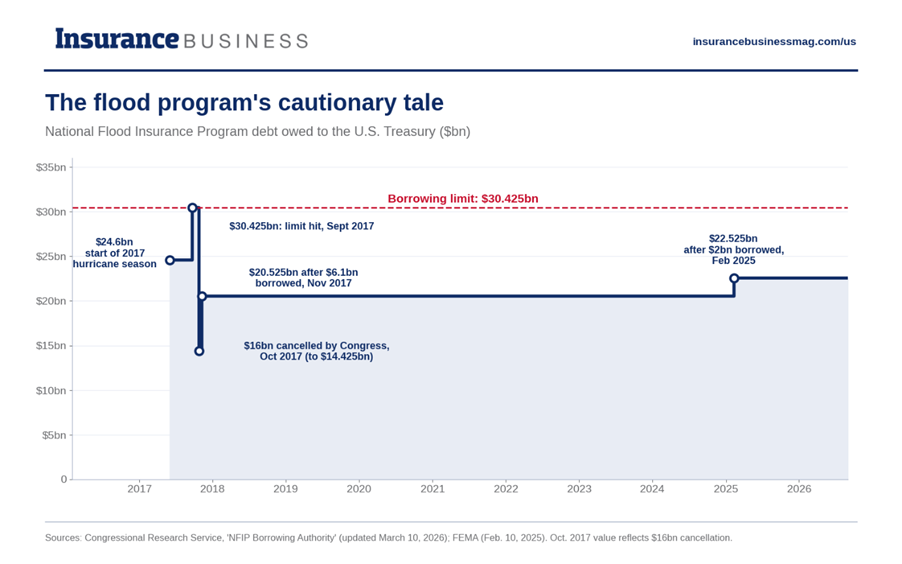
O precedente mais próximo não ajuda o caso de Jolly. De acordo com o Serviço de Pesquisa do Congressoo Programa Nacional de Seguro contra Inundações deve ao Tesouro US$ 22,525 bilhões. Isto depois de 16 mil milhões de dólares da sua dívida terem sido cancelados em Outubro de 2017 para que pudesse pagar as indemnizações causadas pelos furacões Harvey, Irma e Maria. FEMA último empréstimo em fevereiro de 2025.
A questão da avaliação
Os agentes conhecem bem a ideia do “imposto furacão”, mesmo que seus clientes não conheçam. De acordo com a lei da Florida, entidades de seguros públicos, como a Citizens e o Cat Fund, podem cobrar avaliações de emergência se uma catástrofe acabar com as suas reservas. Essas cobranças podem ser adicionadas a quase todas as apólices de propriedades e acidentes do estado, incluindo automóveis, locatários e comerciais. Os segurados são legalmente obrigados a pagá-los, razão pela qual os críticos os descrevem como um imposto.
O estudo da FSU, preparado para o Gabinete de Análise de Políticas de Programas e Responsabilidade Governamental do Legislativo, encontrou alguns benefícios reais em ter uma entidade estatal cobrindo a energia eólica. A cobertura e os preços seriam mais uniformes, a principal causa das insolvências das seguradoras seria eliminada e mais transportadores poderiam estar dispostos a subscrever riscos não relacionados com o vento. A desvantagem é que toda a exposição ao vento do estado ficaria concentrada numa entidade, um ponto único de falha que poderia distribuir os custos por quase todos os segurados. O estudo não foi divulgado ao público.
Donalds fez dessa exposição em todo o estado uma mensagem central da campanha, argumentando que todos pagam depois de uma tempestade, independentemente da parte da Flórida que ela atinja. Jolly responde que o estudo se baseia nas regras de avaliação atuais, que ele mudaria. Ele também diz que seu fundo compraria resseguros, como faz qualquer grande entidade que assume riscos.
Leia a seguir: Furacão na Flórida pode causar US$ 300 bilhões em perdas seguradas, alerta Swiss Re
O resseguro pode abranger um estado inteiro?
Essa promessa de resseguro é onde muitos observadores da indústria discordam mais veementemente. Vários especialistas questionaram se as resseguradoras globais assumiriam a exposição eólica de um estado inteiro e a que preço. Jeff Brandes, ex-senador estadual republicano que fundou o Florida Policy Project, disse que uma única tempestade de US$ 100 bilhões é possível e que o objetivo deveria ser espalhar o risco, “e não colocá-lo em um só lugar”.
As transportadoras privadas da Flórida já dependem fortemente do resseguro. AM Best encontrou o estado As 10 principais empresas compostas ativas obtiveram uma alavancagem média de resseguro cedido de 562% em 2025contra uma média de 55% para os compostos de bens pessoais dos EUA. O mercado está actualmente favorável: as taxas de catástrofe imobiliária caíram 15% a 20% em muitos níveis na renovação de Junho, e a Citizens colocou o seu programa de transferência de risco para 2026 cerca de 30% abaixo dos níveis de 2025. Suíça Reno entanto, alertou que a falta de um grande desembarque na Flórida desde Ian reflete uma variabilidade favorável, em vez de uma redução estrutural do risco.
Leia a seguir: Flórida libera duas operadoras para absorver 40.000 apólices Citizens
Um caminho diferente do lado do Partido Republicano
Donalds quer manter as seguradoras privadas no centro do mercado e continuar as reformas de responsabilidade civil de 2022 e 2023, que os reguladores estaduais dizem estar funcionando.
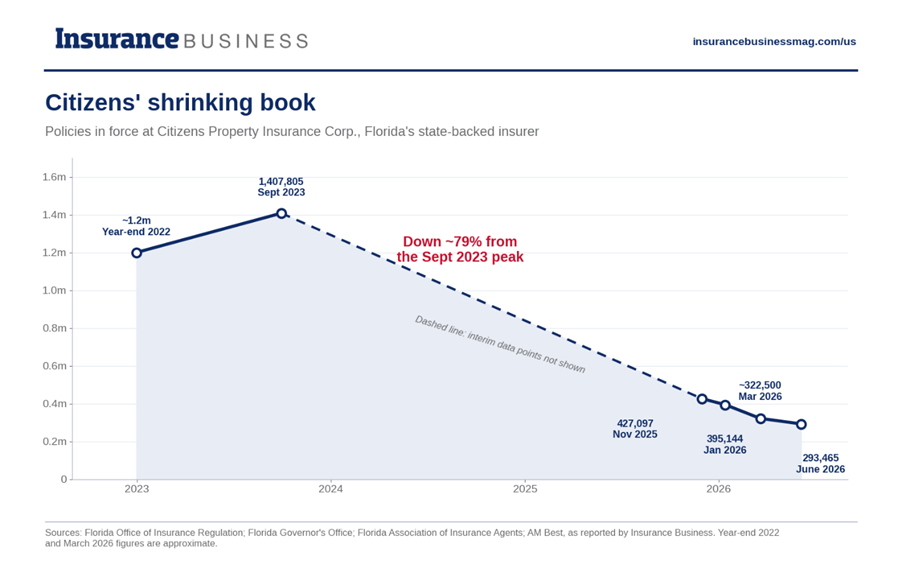
Participação da Flórida nas ações judiciais nacionais de seguros residenciais caiu de 79% em 2020 para 41% em 2025e a Citizens relatou 293.465 apólices em vigor em 5 de junho, abaixo dos cerca de 1,2 milhão no final do ano de 2022. A seguradora apoiada pelo estado também entregou um corte médio de 8,7% na taxa para os segurados este ano.
A peça central de Donalds é um Scorecard de Seguradoras. A sua campanha descreve-o como um “primeiro passo” em direcção à responsabilização e diz que seria apoiado por uma legislação que padronizasse a forma como as transportadoras reportam as taxas de recusa de sinistros e os prazos de pagamento. Os críticos apontam que o regulador do estado já possui uma ferramenta de comparação de taxas.
Leia a seguir: Reguladores da Flórida aprovam transferência de 90.000 apólices de Citizens para seguradoras privadas
Por que os riscos são altos para a indústria
Para as operadoras, o plano Jolly removeria de seus livros a maior e mais volátil parte do prêmio dos proprietários de residências na Flórida. Isso remodelaria a subscrição, a compra de resseguros e o argumento comercial para muitas das novas seguradoras focadas na Florida que entraram no mercado desde as reformas.
Os agentes teriam a tarefa de explicar mais uma política reestruturada. Os eleitores estão prestando atenção: Pesquisa Insurify encontrada 71% dos moradores da Flórida acham que as eleições afetam seus custos de seguro e 49% relataram um aumento nos prêmios no ano passado.
Quem quer que ganhe, a mudança não virá rapidamente. Jolly disse ao PolitiFact que se for demonstrado que uma versão final de seu plano reduz os custos para o consumidor, ele provavelmente o levará aos eleitores como uma iniciativa eleitoral.
