


A Travelers alerta os corretores que as reivindicações de D&O de empresas privadas vão muito além dos litígios tradicionais de acionistas
Muitos executivos de empresas privadas tratam o seguro de diretores e executivos (D&O) como uma preocupação de uma empresa pública. O quadro real das reivindicações parece bem diferente. A cobertura privada de D&O abrange uma gama mais ampla de exposições do que a maioria dos clientes espera, e as empresas menos conscientes disso são muitas vezes as que correm maior risco.
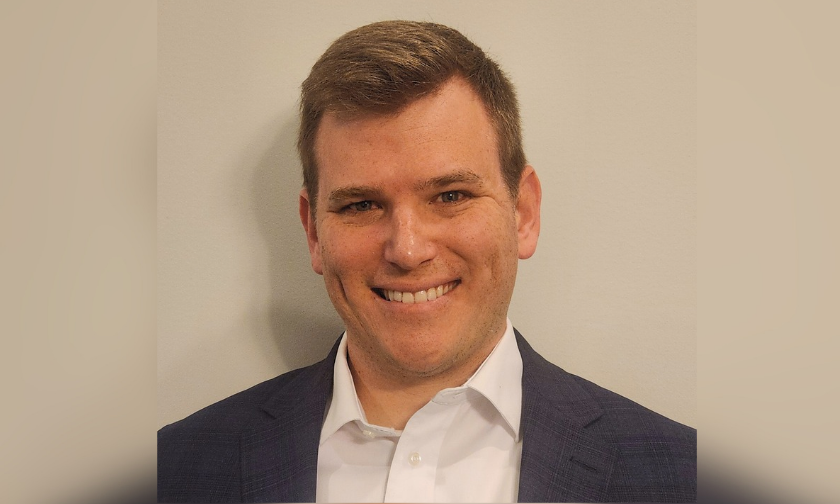
Alan Bond (foto), gerente de produto privado de D&O da Viajantesexplica o perfil de risco real do seguro D&O privado e as lacunas de cobertura que os corretores deveriam abordar com os clientes hoje.
O que impulsiona as reivindicações privadas de D&O
As disputas entre acionistas fazem parte do quadro de reivindicações privadas de D&O, mas apenas uma parte. Os formulários D&O privados fornecem uma cobertura mais ampla da entidade do que os seus homólogos públicos, e essa diferença molda o que desencadeia uma reclamação.
“As seguradoras privadas de D&O ainda veem atividade real de sinistros em disputas de acionistas”, disse Bond. “No entanto, eles também enfrentam uma gama mais ampla de reclamações de outras fontes porque os formulários privados de D&O fornecem uma cobertura mais ampla da entidade”.
Essa faixa mais ampla de gatilhos reflete como o produto funciona na prática. Bond disse que a frequência é impulsionada principalmente por disputas com clientes, concorrentes, vendedores e fornecedores, bem como ações de credores, investigações regulatórias e litígios de investidores ou acionistas envolvendo empresas privadas.
“Do ponto de vista da indústria, a incerteza económica e bolsas isoladas de dificuldades financeiras continuam a criar actividade de sinistros”, disse ele.
Exposto de forma diferente, não menos
Uma suposição comum no mercado privado é que o seguro D&O privado acarreta menos riscos do que o seu homólogo público. Bond recua nisso.
“Não está menos exposto, está exposto de forma diferente”, disse ele. “Ele tem um perfil de risco diferente, com seus próprios drivers de frequência e gravidade e, como resultado, tem um preço diferente”.
A cobertura privada de D&O envolve uma combinação diferente de requerentes, diferentes gatilhos e preços que refletem um perfil de risco distinto, em vez de uma versão reduzida de D&O público. Bond também observou que a cobertura dá às empresas e aos seus conselhos acesso a conhecimentos técnicos na defesa de reclamações complexas, juntamente com a protecção do balanço que proporciona.
As consequências da leitura errada desse perfil de risco recaem mais duramente sobre as empresas mais pequenas. Bond disse que o D&O privado cobre um amplo espectro, desde pequenas empresas familiares até grandes empresas pré-IPO, e que as empresas menores são o segmento menos segurado.
“As grandes empresas privadas são mais propensas a avaliar os limites com cuidado”, disse Bond. “As pequenas e médias empresas só podem comprar para satisfazer uma exigência do credor e parar por aí, se é que compram. Muitas empresas familiares ignoram totalmente o D&O, assumindo que a propriedade privada as protege – isso não acontece.”
Por que o ambiente atual está aumentando a pressão
O ambiente de sinistros privados de D&O já era amplo antes do atual ciclo económico. A pressão sobre os balanços das empresas privadas tornou-o mais amplo.
“As reivindicações geralmente surgem do dever de cuidado de um diretor ou executivo e do escrutínio em torno das decisões de gestão”, disse Bond. “As disputas entre credores e investidores tendem a aumentar em ciclos de dificuldades.”
A tendência aparece nos processos judiciais. Os pedidos de falência de empresas nos EUA aumentaram 7,1%, para 24.737, no ano encerrado em 31 de dezembro de 2025, de acordo com o Escritório Administrativo dos Tribunais dos EUA. Cada registro traz o potencial para reivindicações de D&O contra a liderança da empresa.
Bond aponta para duas condições específicas por trás dessa tendência. “Com taxas de juro elevadas e mercados de capitais mais apertados a pressionar os balanços das empresas privadas, os pedidos de falência e os pedidos de D&O relacionados com a insolvência que os acompanham estão a aumentar”, disse ele.
As afirmações a seguir tendem a parecer iguais. Os credores alegam má gestão. Os investidores minoritários alegam violação do dever fiduciário. Ambos caem sobre diretores e executivos de empresas privadas.
A conversa do corretor que precisa acontecer
Para muitos clientes de empresas privadas, a última conversa substantiva sobre o seu programa de D&O foi aquela que o criou. Bond diz que isso precisa mudar.
Os drivers de reivindicação que Bond descreve não são fixos. Eles seguem os ciclos económicos, e o atual elevou vários deles. Os clientes que adquiriram cobertura para satisfazer uma exigência do credor e pararam nela podem ter limites de cobertura que já não refletem a sua exposição real.
“Os corretores podem ajudar os clientes a compreender que a cobertura privada de D&O, especialmente a cobertura de defesa, pode ser desencadeada por reclamações de uma ampla gama de reclamantes envolvendo uma variedade de alegações”, disse Bond. “Quer uma empresa esteja a enfrentar desafios tecnológicos, mudanças regulamentares ou uma sensação geral de incerteza económica, a forma como protege os seus diretores e responsáveis é extremamente importante.”
