


Peter Settel deseja incluir cobertura baseada em gatilhos nas vendas comerciais diárias, muito antes de a maioria dos agentes ou clientes procurarem por ela
Quando uma tempestade corta a energia de um shopping por dois dias, a lanchonete no final perde seu estoque e seus lucros. A sua política de interrupção de negócios muitas vezes não paga nada, porque nada foi fisicamente danificado.
Lacunas como essa são onde Peter Settel acredita que o seguro paramétrico, que paga quando um gatilho mensurável, como uma interrupção verificada, é atingido, encontrará seu próximo grande mercado. Até agora, protegeu principalmente governos, agricultores e grandes empresas contra secas, furacões e convulsões políticas.
“A Parametric já se estabeleceu como realmente importante em questões de maior escala a nível da sociedade – lacuna de proteção agrícola, volatilidade climática, volatilidade política”, disse Settel, presidente e executivo-chefe da plataforma de distribuição de seguros comerciais Bold Penguin, à Insurance Business. “Estamos pensando em reduzir isso para distribuição, para pequenos comerciais.”
Settel assumiu o cargo principal na empresa com sede em Columbus, Ohio, em janeiro de 2025, sucedendo ao fundador Ilya Bodner após atuar como diretor de estratégia empresarial e diretor de tecnologia da controladora da Bold Penguin, Seguro Familiar Americano.
Ele considera a parametria uma das próximas grandes tendências definidas para remodelar a indústria e uma boa aposta para os distribuidores dispostos a agir antecipadamente.
Vender algo que ninguém está pedindo
O obstáculo é familiar para quem já tentou vender um novo produto para a Main Street. A maioria dos proprietários de pequenas empresas nunca ouviu falar de cobertura paramétrica e muitos dos agentes que os atendem nunca a citaram. Apresentar isso como uma conversa independente é difícil de vender.
A resposta de Settel é parar de tratar isso como uma venda separada. Em vez disso, a opção paramétrica acompanha a cotação comercial primária. A plataforma utiliza o que já sabe sobre o negócio, como a sua localização e as condições que enfrenta, para decidir se um complemento paramétrico faz sentido e apresenta a oferta sem fazer quaisquer perguntas adicionais ao cliente.
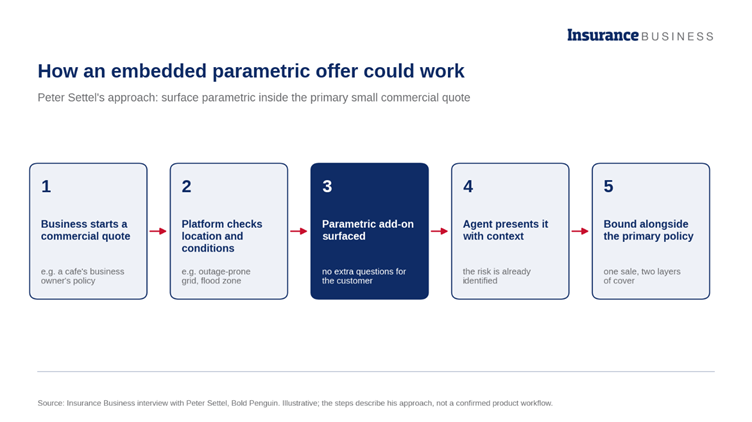
“Quando você reduz um produto complexo como o paramétrico para o pequeno mercado comercial, é importante ter precisão de posicionamento porque ainda não há um amplo conhecimento”, disse ele.
“Mas se você puder usar a tecnologia e a distribuição para posicioná-lo onde faz mais sentido, agora o agente ou quem está pensando nisso terá contexto e será mais fácil para eles pensarem sobre isso.”
Leia a seguir: Seguro paramétrico: tudo o que os gestores de risco precisam saber
Os primeiros produtos já estão na prateleira
A Bold Penguin começou por esse caminho. Em dezembro de 2025, ela adicionou o GridProtect da Adaptive Insurance, uma apólice paramétrica que paga quando dados verificados mostram uma queda de energia, ao seu balcão de colocação, tornando a Adaptive a primeira operadora paramétrica em sua plataforma. As perdas por indisponibilidade são uma lacuna clássica, porque a cobertura padrão contra interrupções de negócios geralmente requer danos físicos antes de ser compensada, como o IB analisa como Adaptive está visando a lacuna de falta de energia explica.
Outros estão construindo encanamentos semelhantes. Em fevereiro, Liberdade A Mutual e a Floodbase lançaram uma ferramenta de cotação instantânea para inundação paramétrica que permite aos corretores cobrir o preço em minutos e conectá-lo à cotação automatizada, tendo como alvo contas comerciais de pequeno e médio porte. Os players especializados também avançaram para nichos mais restritos, desde capa de chuva em camadas para organizadores de eventos aos desencadeadores de furacões e terremotos.
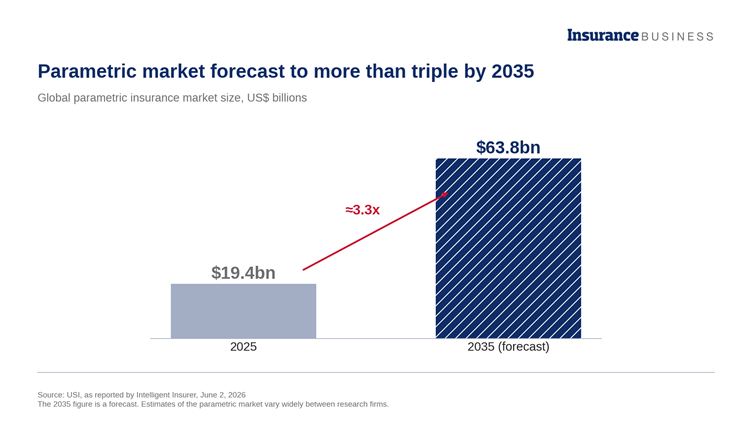
O mercado mais amplo está crescendo rapidamente a partir de uma base pequena. A corretora norte-americana USI espera que o mercado paramétrico cresça de cerca de US$ 19,4 bilhões em 2025 para cerca de US$ 63,8 bilhões em 2035. A necessidade é clara entre as pequenas empresas: 77% das pequenas empresas dos EUA têm seguro insuficiente, de acordo com a Pesquisa Hiscox de 2025 de 2.000 proprietários.
Leia a seguir: Chaucer lança cobertura paramétrica para furacões e terremotos
Rumo a uma ‘pilha de proteção híbrida’
Settel vê o paramétrico eventualmente dentro do programa principal, e não ao lado dele. Ele descreve uma pilha de proteção híbrida na qual as operadoras primárias reconhecem o valor dos produtos paramétricos ao lado dos produtos tradicionais.
Isso pode significar agrupar vários produtos, compensar coberturas sobrepostas ou dar créditos aos clientes que possuem ambos. Nenhum desses arranjos ainda é padrão em pequenos comerciais; são a visão de Settel sobre onde o mercado poderia ir.
O modelo tem uma captura que os agentes precisarão explicar. As políticas paramétricas pagam quando um gatilho é atingido, e não quando uma perda é comprovada, de modo que um cliente pode sofrer danos reais e não receber nada se o gatilho não for atendido, ou receber um pagamento que não corresponda à perda. Essa incompatibilidade, conhecida como risco de baseé por isso que o paramétrico é geralmente apresentado como um complemento à cobertura de indenização, e não como uma substituição.
A Bold Penguin está aplicando a mesma lógica incorporada em outros lugares. Esta semana anunciou um parceria global com bolttechreunir linhas comerciais e pessoais em uma única oferta para agentes, seguradoras e parceiros integrados.
Para Settel, o argumento paramétrico diz respeito tanto ao tempo quanto ao produto.
“Você tem que estar na água antes da onda subir para poder surfá-la”, disse ele. “Acho que paramétrico é uma boa aposta.”
