


Políticas dedicadas de IA estão ganhando terreno, mas grande parte da exposição ainda abrange cibernética, E&O, D&O e acidentes tradicionais
A IA já está a abranger a ciberresponsabilidade, a responsabilidade profissional, o D&O e o crime, mas cada vez mais se coloca aos corretores uma questão mais fundamental: será que a tecnologia acabará por precisar de um mercado de seguros próprio?
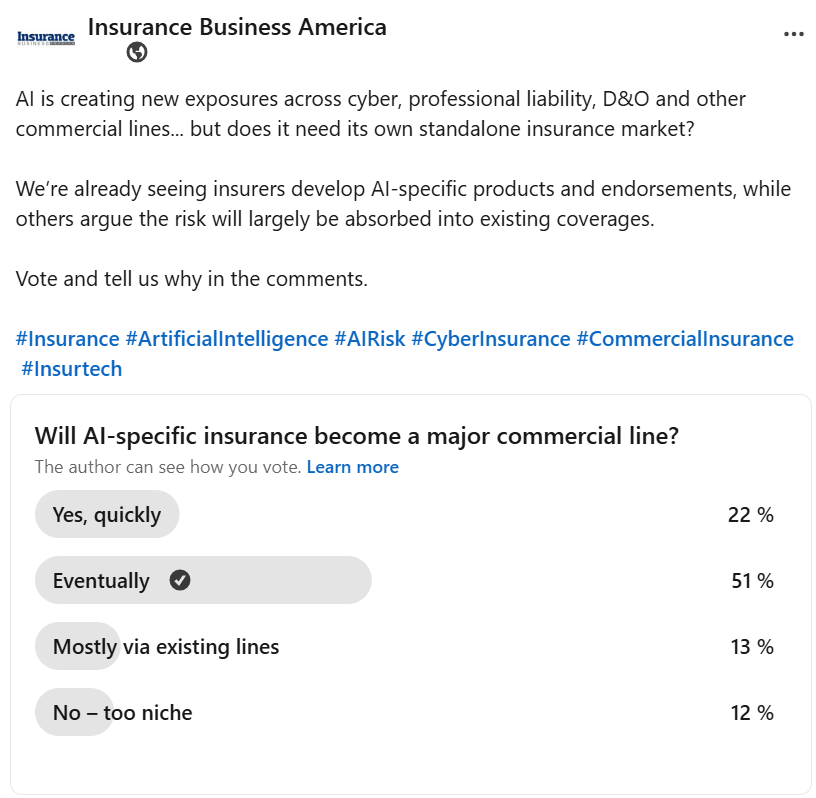
Um Negócio de seguros A pesquisa do LinkedIn sugere que muitos esperam pelo menos alguma separação. Metade dos entrevistados disse que o seguro específico para IA acabaria por se tornar uma importante linha comercial, enquanto 22% esperavam que isso acontecesse rapidamente. Outros 14% disseram que o risco de IA continuaria principalmente a ser tratado através das linhas existentes.
Produtos autônomos de IA já estão aqui
O mercado já está testando ambas as abordagens.
A Armilla AI, titular da cobertura do Lloyd’s, lançou uma apólice de responsabilidade afirmativa autônoma de IA em abril de 2025 e aumentou os limites disponíveis para US$ 25 milhões em janeiro de 2026. A cobertura é destinada a empresas que desenvolvem ou implantam IA e pode responder a erros de modelo, resultados imprecisos e ações de agentes.
Em fevereiro, Armilla e Chaucer lançaram o Vanguard AI, combinando a cobertura de E&O cibernética e tecnológica de Chaucer com a política autônoma de responsabilidade de IA da Armilla. As regras de alocação predefinidas destinam-se a esclarecer qual política responde quando uma perda abrange um evento cibernético, falha tecnológica e comportamento de IA.
Munique Re também tem escrito riscos específicos de IA por meio do aiSure, um conjunto que cobre responsabilidades contratuais, perdas financeiras e responsabilidades legais decorrentes de erros de desempenho de IA. A Mosaic Seguros fez parceria com Munique Re em fevereiro para oferecer ao aiSure até US$ 15 milhões em capacidade inicial para falhas definidas de desempenho de IA.
Outros estão mantendo a IA mais próxima das linhas estabelecidas. O HSB, parte da Munich Re, introduziu o Seguro de Responsabilidade Civil de IA para pequenas e médias empresas em março, cobrindo certas lesões corporais, danos materiais e reclamações de danos publicitários decorrentes do uso de IA. A cobertura foi projetada para ser adicionada às apólices comerciais das operadoras parceiras, em vez de ser vendida diretamente como uma apólice separada.
O Natureza “colcha de retalhos” do mercado é algo WTWJennifer Wilson, de Jennifer Wilson, foi sinalizada como uma fonte de ambigüidade para corretores tanto da rede varejista quanto atacadista. Os seguros ainda não alcançaram o risco de IA”, disse Wilson. “No momento, contamos com uma cobertura silenciosa de IA em nossas políticas cibernéticas e tecnológicas.”
Keith Savino, CEO norte-americano da seguradora cibernética Emergence, disse que a distinção começa com se uma operadora está realmente assegurando a IA como um risco separado ou simplesmente permitindo que as perdas causadas pela IA se enquadrem em uma apólice existente.
“Há uma diferença entre dizer ‘Estou assegurando a IA’ e dizer ‘Somos uma seguradora cibernética e não estamos excluindo a IA’ ou ‘Somos uma seguradora cibernética e reconhecemos que a IA faz parte do risco que assumimos’”, disse Savino à Insurance Business.
“Penso que há transportadoras que apresentam exclusões porque os seus formulários existentes provavelmente fornecem uma cobertura que nunca pretenderam fornecer. Como resultado, não querem permitir que uma reclamação seja resolvida em tribunal e que um juiz encontre cobertura onde esta nunca foi pretendida.”
Corretores enfrentam exposição silenciosa à IA
Isso deixa os corretores com a necessidade de identificar o que é afirmativo, o que é silencioso e o que foi expressamente excluído.
Comentando sobre a pesquisa do Linkedin, Evaa Saiwal, chefe de seguros de responsabilidade civil da Policybazaar For Business, disse: “Não vejo a IA se tornando uma linha comercial totalmente autônoma em todos os níveis”, disse Saiwal. “É menos um novo risco do que uma nova causa de corte de perdas nas linhas existentes.”
Ela apontou PI/E&O para resultados incorretos, exposições de privacidade e IP, perdas cibernéticas ou financeiras de agentes autônomos e questões de D&O em torno de governança e divulgação. É mais provável que surjam políticas autónomas onde a IA cria perdas fora dos gatilhos tradicionais, incluindo desvios de modelo, alucinações, desempenho inferior ou ações autónomas que causam perdas económicas sem violação cibernética ou negligência convencional.
Enquanto isso, Savino acredita que as posições das operadoras provavelmente continuarão mudando à medida que as seguradoras aprendam mais sobre essas exposições. “Este ainda não é um acordo fechado”, disse ele. “Volte daqui a três meses e veja se essa resposta mudou.”
