


O SB 876 exige que as transportadoras ofereçam custo de substituição estendido em 50%. Os dados de reivindicações estaduais sugerem que o maior problema está na estimativa de reconstrução abaixo deles
Muitas famílias que perderam as suas casas nos incêndios de Palisades e Eaton em Janeiro de 2025 fizeram uma segunda descoberta nas semanas que se seguiram. O limite de habitação da sua apólice, em alguns casos pago ao longo de décadas, não cobriria o custo da reconstrução.
A resposta da Califórnia é SB 876, que o governador Gavin Newsom assinou em 27 de setembro. Entre outras coisas, exige que as seguradoras residenciais ofereçam cobertura estendida de custos de reposição de pelo menos 50% acima do limite de moradia quando redigirem uma apólice. Se isso colmata a lacuna é uma questão em aberto – os ficheiros de reclamações do estado mostram que a maioria das casas destruídas já tinham alguma cobertura alargada e ainda assim eram insuficientes, porque a estimativa sobre a qual foram construídas era demasiado baixa.
Onde começa o déficit
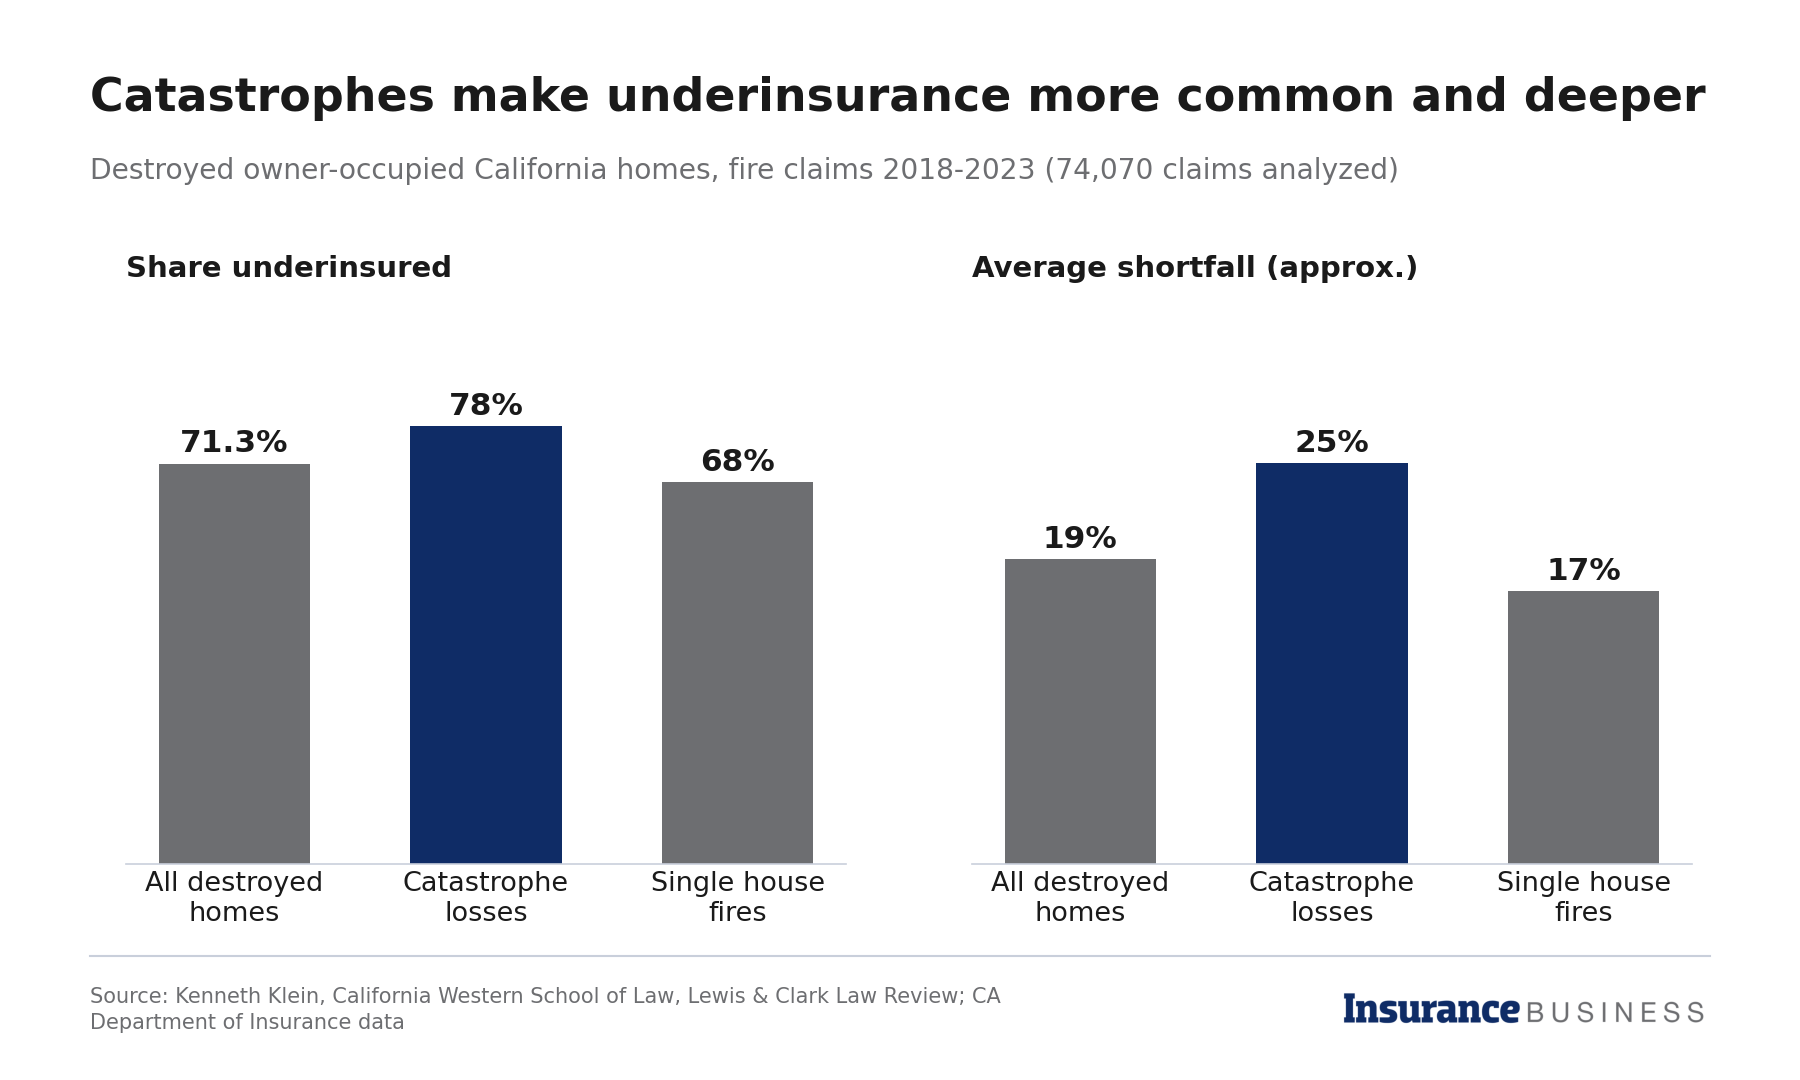
Kenneth Klein, professor de direito da Escola de Direito Ocidental da Califórniaestuda subseguro desde que um incêndio florestal em 2003 destruiu sua própria casa. Por meio de solicitações de registros públicos, ele obteve dados do Departamento de Seguros sobre 74.070 reclamações de incêndio em casas ocupadas pelos proprietários na Califórnia de 2018 a 2023. Das casas que foram destruídas, 71,3% tinham seguro insuficiente, cerca de 19% em média. Ele publicou a análise no Revisão jurídica de Lewis e Clark.
Suas descobertas atribuíram grande parte da responsabilidade às transportadoras. A pesquisa de Klein aponta para estimativas de reconstrução das próprias seguradoras como o principal impulsionador do subseguro. A estimativa de reconstrução do ponto de venda utilizada para definir a Cobertura A ficou abaixo da perda final incorrida em 75% a 95% dos casos, e a perda média foi superior a 30%. Pela sua metodologia, a grande maioria desses proprietários pensava que estavam totalmente cobertos.
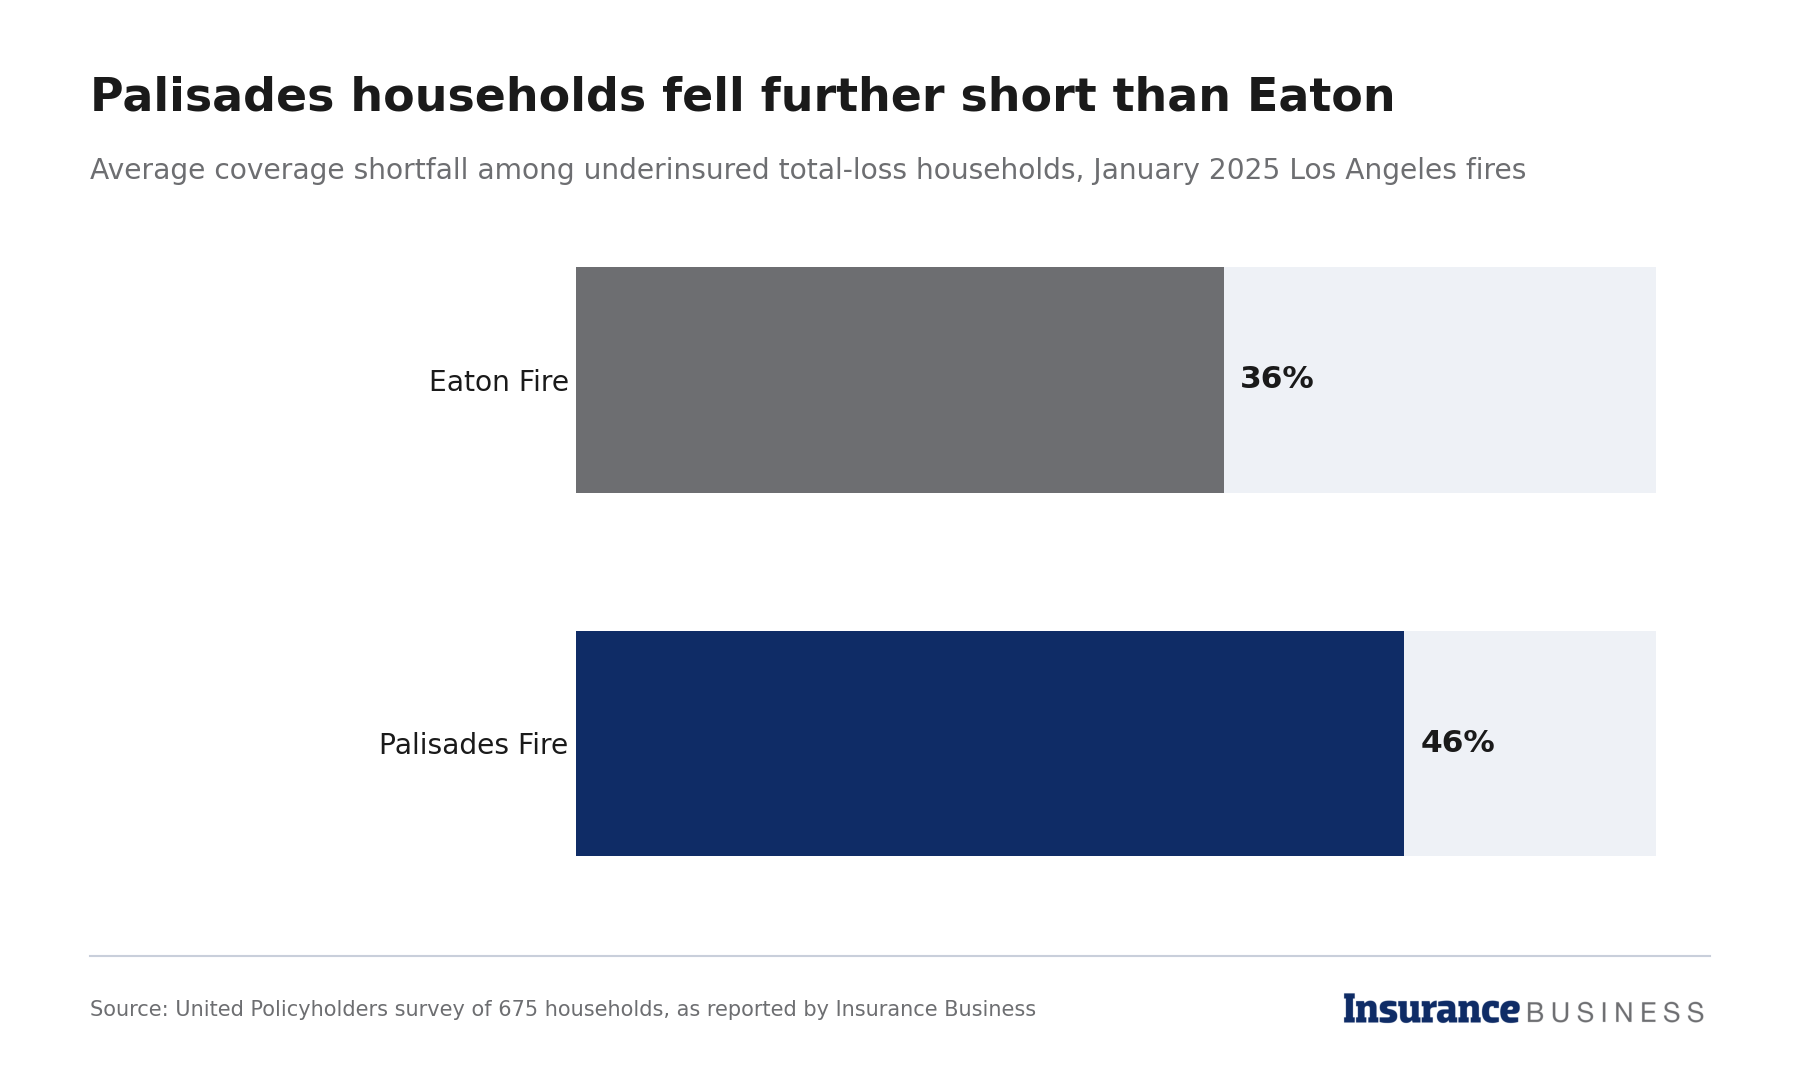
Os incêndios em Los Angeles podem ser piores. Um ano depois, uma pesquisa com 675 domicílios realizada pelo grupo de consumidores Segurados Unidos descobriram que apenas 7% dos entrevistados com perda total tinham seguro suficiente para reconstruir. As famílias que estavam em situação de escassez ficaram em média 36% abaixo dos custos de reconstrução no incêndio em Eaton e 46% no incêndio em Palisades.
Leia a seguir: Pesquisa mostra subseguro generalizado entre proprietários de residências nos EUA
O que o SB 876 exige
O SB 876, que seus defensores chamam de Lei de Reforma da Recuperação de Desastres, foi escrito pelo senador Steve Padilla (D-San Diego), que preside o Comitê de Seguros do Senado, e patrocinado pelo Comissário de Seguros Ricardo Lara. O Departamento de Seguros da Califórnia chama-a de a atualização mais abrangente das leis estaduais de tratamento de sinistros em mais de 30 anos. O departamento afirma que a lei entra em vigor em 1º de janeiro de 2027, embora algumas disposições entrem em vigor durante 2028.
As disposições do subseguro são breves. As seguradoras devem oferecer um custo de reposição estendido de pelo menos 50%, juntamente com cobertura adicional para despesas de subsistência, quando uma apólice for emitida. Devem também fornecer aos segurados estimativas atualizadas dos custos de substituição em novos negócios e em renovações. A maior parte do restante da lei trata de reivindicações. As seguradoras têm de apresentar planos de recuperação de desastres, as penalidades por violações de reivindicações justas duplicam durante uma emergência declarada, o comissário pode ordenar a restituição paga diretamente aos segurados e as transportadoras devem enviar um relatório de situação no prazo de 15 dias sempre que um novo avaliador assume uma reivindicação.
Amy Bach, diretora executiva da United Policyholders, descreveu o subseguro e os atrasos nos sinistros como os dois maiores obstáculos que os sobreviventes de desastres enfrentam, e disse que a nova lei “ataca ambos”. Segue-se uma medida separada, também assinada por Newsom, que transfere a carga dos danos causados pela fumaça para as seguradoras.
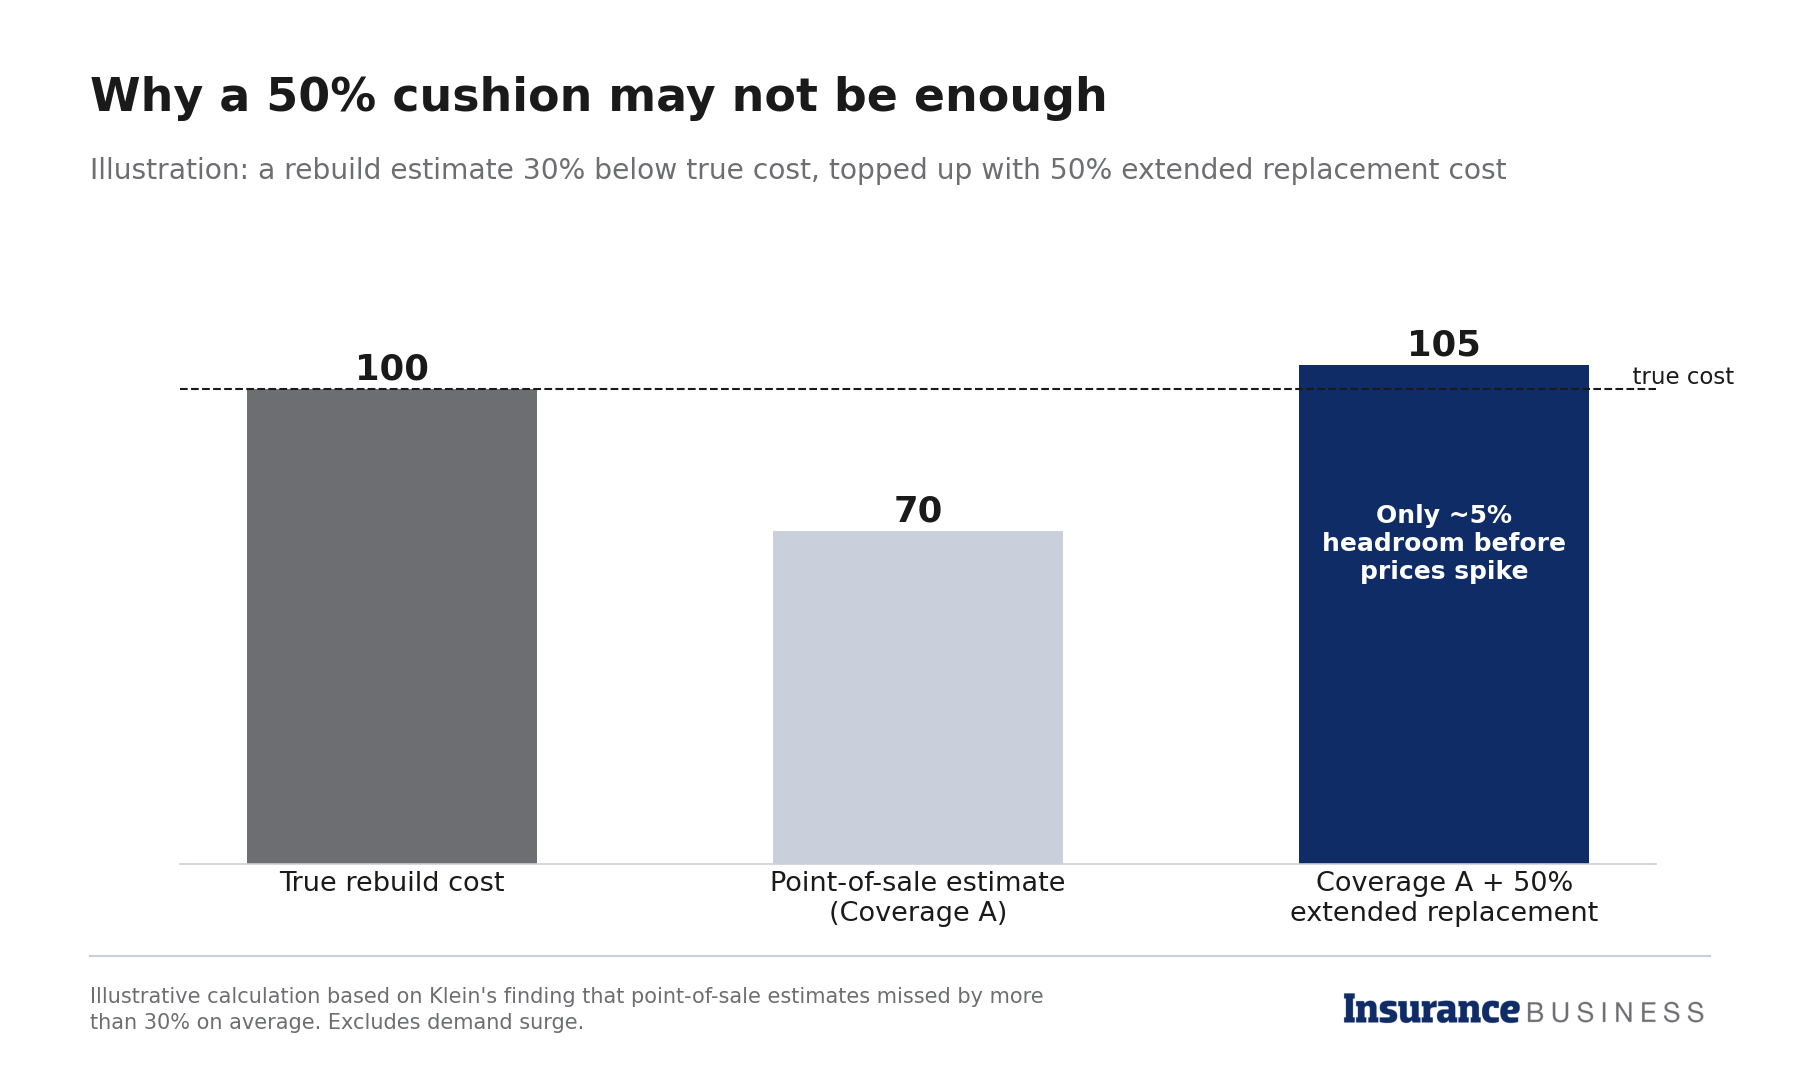
Os dados de Klein levantam uma questão sobre até onde irá a oferta por si só. Cerca de 90% das apólices que estudou já tinham custo de reposição estendido ou garantido, e 150% do limite de moradia era o nível estendido mais comum. A maioria das casas perdidas em catástrofes ainda era insuficiente. A aritmética explica porquê. Se a estimativa inicial for 30% demasiado baixa, uma almofada de 50% sobre ela cobre apenas cerca de 105% do verdadeiro custo de reconstrução, antes de qualquer aumento pós-desastre nos preços da mão-de-obra e dos materiais. Nesses números, a exigência de estimativas regularmente atualizadas pode acabar sendo mais importante do que a oferta obrigatória.
Patrick Wolff, analista financeiro que concorreu a comissário estadual de seguros este ano, observa que a Califórnia já tentou um toque mais leve antes. Uma lei anterior garantia que os consumidores fossem informados de que estavam disponíveis custos de substituição alargados, mas não exigia que as transportadoras o oferecessem, e ele argumenta que isso fez pouco. Wolff expôs seu caso em uma postagem para o Instituto de Pesquisa do Pacíficorepublicado de seu Substack.
Leia a seguir: Nove em cada dez proprietários se preocupam em proteger suas casas, mas não têm conhecimento sobre seguros – The Hanover
As opções que os legisladores ignoraram
A mais direta forçaria todas as transportadoras a venderem custos de reposição garantidos sem limite. Wolff se opõe a isso. Uma promessa ilimitada convida a reivindicações inflacionadas, argumenta ele, e é por isso que as transportadoras pararam de vender o produto na década de 1990 e agora o subscrevem apenas sob estrita subscrição. Um mandato, na sua opinião, reduziria a capacidade e aumentaria os prémios num mercado que já enfrenta dificuldades em ambos os aspectos.
Uma segunda ideia tem como alvo o software de estimativa. Wolff aponta para VeriscoA Xactimate de , que, segundo ele, detém uma participação dominante no mercado dos EUA e do Canadá, costuma ser estimada em cerca de 80%. Ele sugere Verisco pode ter utilizado a sua gama mais ampla de produtos para afastar os concorrentes, embora apresente isso como uma hipótese. A pesquisa de Klein descobriu separadamente que os fornecedores mais novos fizeram pouco progresso contra Verisco e CoreLogic na estimativa de custos de reconstrução. Qualquer caso antitruste caberia ao procurador-geral do estado, observa Wolff, e não ao departamento de seguros.
O terceiro é o tribunal. Klein escreveu para a American Bar Association sobre como divulgações fracas poderiam apoiar ações judiciais contra seguradoras. Wolff concorda que o litígio ajuda a manter a honestidade das transportadoras, mas considera-o uma forma lenta e dispendiosa de corrigir uma falha do mercado, com a factura a acabar por resultar em prémios.
Leia a seguir: Apenas cerca de 4% dos proprietários de casas nos EUA têm seguro contra inundações – apesar de milhares de milhões em perdas anuais
Os eleitores querem o direito de processar
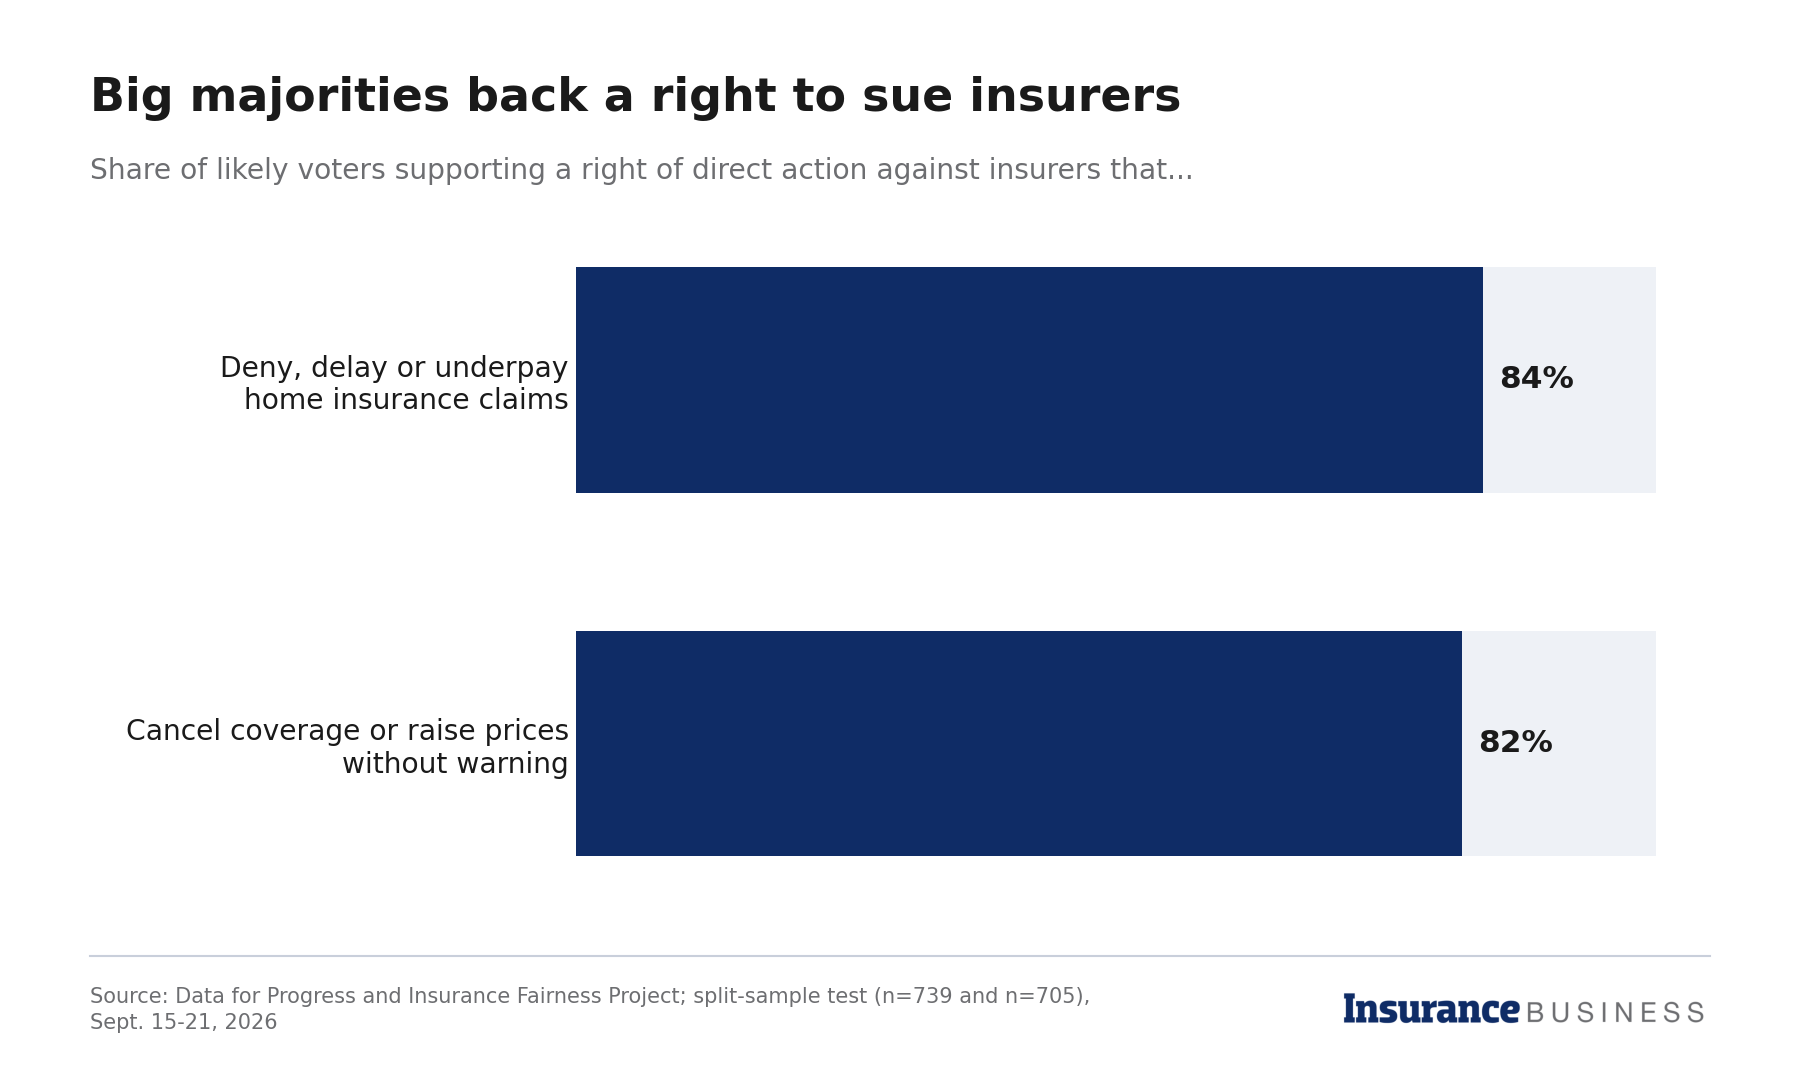
A nível nacional, os eleitores inclinam-se para o tribunal. Uma pesquisa nacional com 1.444 prováveis eleitores, realizada de 15 a 21 de setembro pelo pesquisador progressista Dados para progresso com o Insurance Fairness Project, encontrou 84% de apoio para permitir que os indivíduos processem diretamente as seguradoras quando elas negam, atrasam ou pagam menos para casa sinistros de seguro. A outra metade da amostra foi questionada sobre operadoras que cancelam cobertura ou aumentam preços sem aviso prévio, e 82% apoiaram o mesmo direito. A maioria dos democratas, independentes e republicanos apoiou ambos.
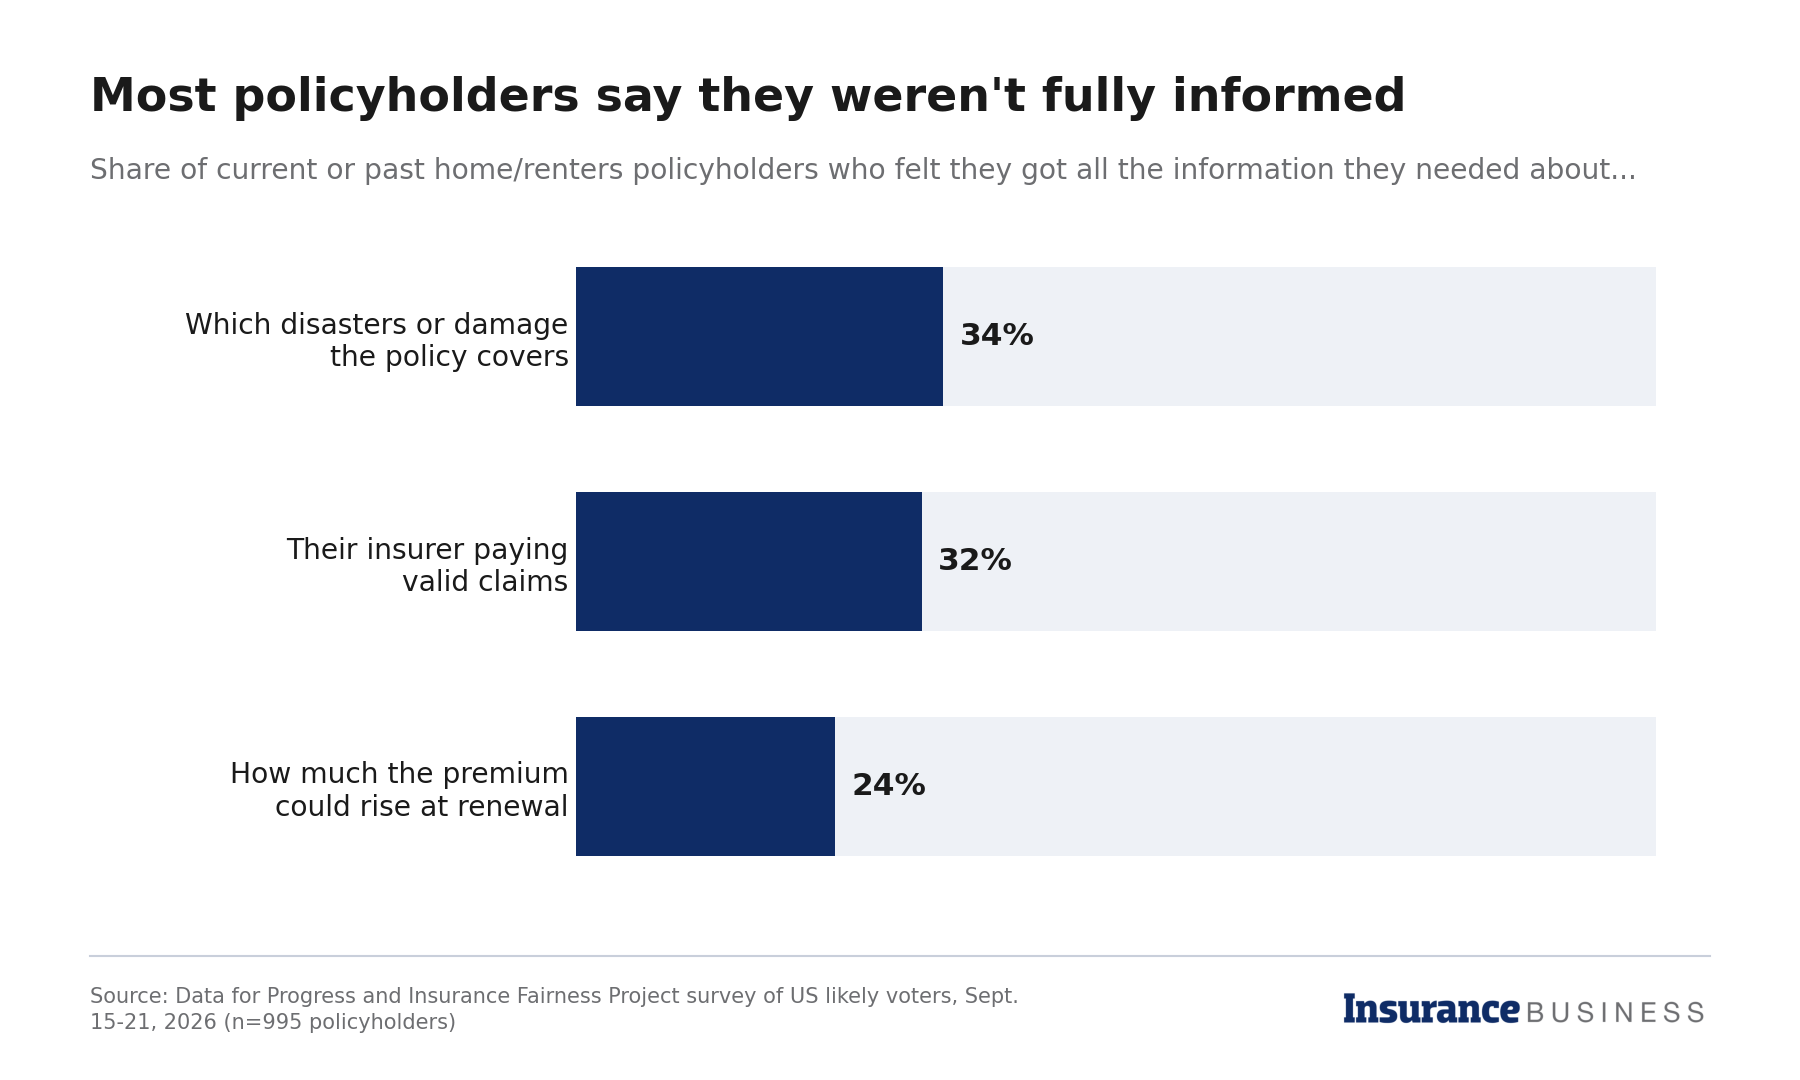
As conclusões da divulgação são mais importantes para os produtores. Dos 995 entrevistados que possuem ou já possuem uma apólice residencial ou de locatário, 34% disseram que obtiveram todas as informações necessárias sobre quais desastres ou danos sua apólice cobria. Apenas 32% disseram o mesmo sobre o pagamento de sinistros válidos por sua seguradora e 24% sobre quanto seu prêmio poderia aumentar na renovação. Dezenove por cento disseram que uma apólice se tornou muito cara para manter e 16% disseram que a sua foi alterada ou reduzida no meio do prazo.
A pressão dos custos é ampla. Quase metade dos eleitores (49%) disse que pagou mais pelo seguro residencial ou do locatário no ano passado, e 65% disse que os custos do seguro residencial afetam sua capacidade de comprar ou manter uma casa. Na Califórnia, 35% consideraram esses custos muito importantes, e na Louisiana 38% o fizeram. Questionados sobre a razão pela qual os custos dos seguros residenciais e dos locatários estão a aumentar, 28% culparam a inflação geral e 20% culparam as seguradoras que aumentam as taxas para aumentar os lucros.
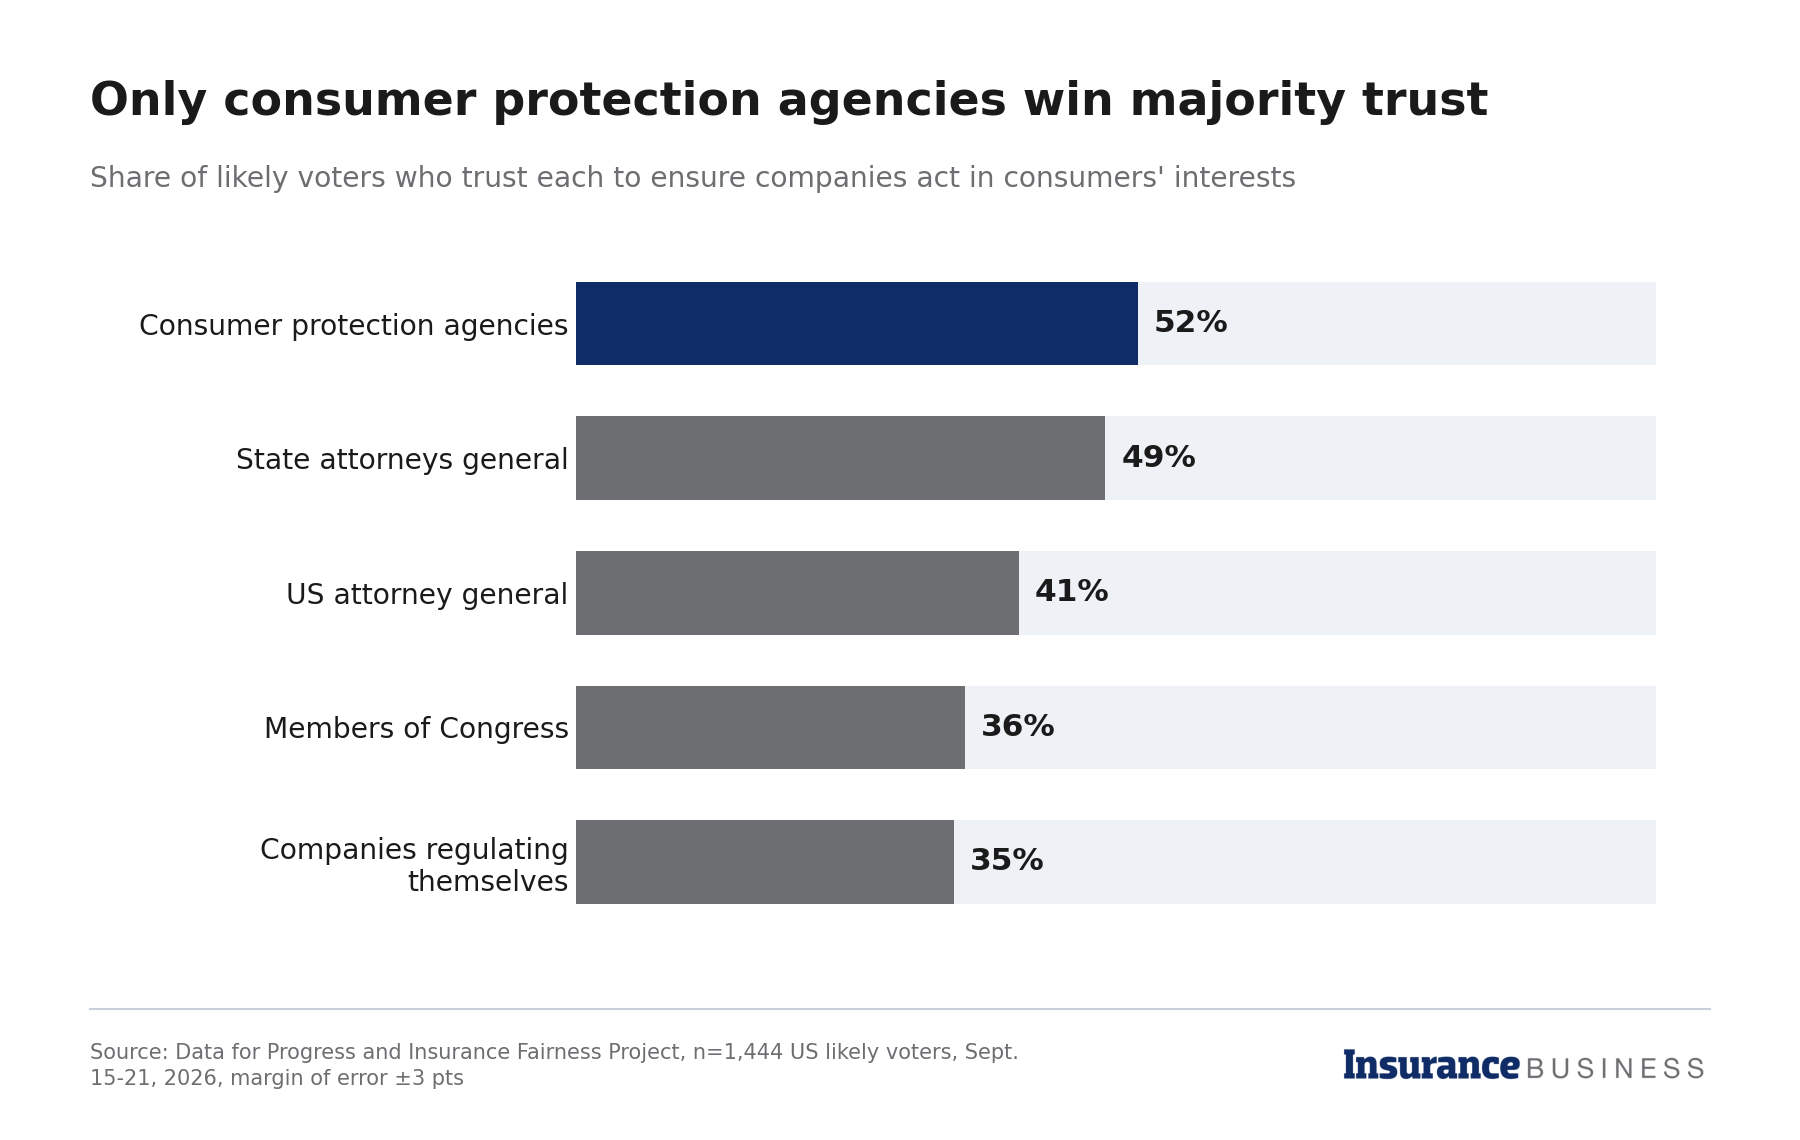
As agências de defesa do consumidor eram o único grupo em que a maioria dos eleitores confiava (52%) para fazer com que as empresas agissem no interesse dos consumidores. Os procuradores-gerais estaduais vieram em seguida com 49%, e apenas 35% confiaram nas empresas para se auto-regularem. A margem de erro da pesquisa é de mais ou menos 3 pontos percentuais, e maior para subgrupos.
Os resultados chegam menos de duas semanas depois de Newsom, no dia em que assinou o SB 876, vetou dois projetos de lei relacionados apoiado por grupos de sobreviventes de incêndios florestais. O SB 877 e o SB 878 teriam ampliado as divulgações de estimativas de sinistros e imposto juros sobre certos pagamentos atrasados após uma perda total.
Leia a seguir: Incêndios em Spokane expõem lacunas no seguro, deixando casas descobertas
O que muda para agentes e corretores
Para os produtores, a oferta obrigatória acrescenta um passo a cada nova política. Uma oferta recusada ainda tem de ser apresentada, explicada e documentada, e as sondagens sugerem que muitos segurados já sentem que ninguém lhes explica muita coisa.
Wolff espera que os preços sejam administráveis, porque o endosso será regulado pela taxa, assim como o restante do prêmio do proprietário. A aceitação é o problema mais difícil: fazer com que os clientes comprem o suficiente sem comprar mais do que precisam. Ele quer que o Departamento de Seguros teste diferentes mensagens de divulgação obrigatória, avalie quais delas melhor correspondem às compras necessárias e publique os resultados e os dados.
Colorado oferece uma comparação inicial. Desde 1º de janeiro de 2025, as seguradoras devem oferecer custos de reposição estendidos de pelo menos 50% e cobertura legal e regulamentar igual a 20% do limite de moradia antes de redigir ou renovar uma apólice de custos de reposição, e devem explicar o que cada uma cobre e custa. Os segurados unidos disseram que encorajarão outros estados a copiar o SB 876.
Os clientes parecem querer mais contato. Num inquérito da Hub International, 88% dos segurados afirmaram que desejam que o seu fornecedor lhes informe quando a sua cobertura já não é adequada. No entanto, 56% disseram que não tinham notícias proativas do seu fornecedor há mais de um ano, ou não tinham certeza se alguma vez o tinham feito, de acordo com a pesquisa. conclusões sobre requerentes cuja cobertura era insuficiente.
Essa lacuna é também onde exposição a erros e omissões provavelmente construirá. Após o próximo grande incêndio, um produtor que não consiga demonstrar por escrito que a opção de 50% foi oferecida, explicada e recusada poderá ter dificuldade em defender o processo.
