


O corretor, e não as seguradoras cujos nomes estavam nas apólices, estaria pagando a maior parte de um negócio que encerrou a disputa de A$ 2,8 bilhões no Tribunal Federal
As seguradoras podem ter subscrito as apólices, mas quando finalmente chegou a conta de uma das mais complicadas sagas de crédito comercial de que há memória, foi uma das maiores corretoras do mundo quem supostamente investigou mais fundo.
O Credit Suisse garantiu cerca de 800 milhões de dólares (cerca de 1,2 mil milhões de dólares australianos) para resolver a sua reclamação relacionada com o Greensill, de acordo com o Financial Times, que citou pessoas familiarizadas com o assunto. Corretor global Pântano entende-se que cobre a maior parte, com IAG e Marinha de Tóquio também contribuindo. Nenhuma das partes confirmou o valor ou como foi dividido, embora Os números de Marsh mostram centenas de milhões reservados contra esta mesma eventualidade.
O acordo põe fim à reclamação apresentada por dois fundos de financiamento da cadeia de abastecimento do Credit Suisse no Tribunal Federal, que tinha um valor nominal de cerca de 2,8 mil milhões de dólares australianos mais juros. Em 25 de setembro, o IAG informou à ASX que sua subsidiária Insurance Australia Limited (IAL) havia concordou em resolver o processo do Credit Suisse em termos confidenciais. A seguradora disse que o acordo não teria um impacto material em sua posição financeira ou nos resultados do exercício financeiro de 27, apontando para recuperações esperadas de seguros, resseguros e outras indenizações.
Essa confirmação veio quatro dias depois do IAG disse ao mercado que nenhum acordo foi finalizadona sequência de notícias da imprensa de que o litígio tinha sido resolvido na véspera do julgamento.
Leia a seguir: IAG pode estar evitando confronto de US$ 3 bilhões entre Tribunal Federal e Credit Suisse, relata AFR
Por que foi Pântano no gancho?
Corretores providenciam cobertura; eles não investem capital para pagar sinistros. Então, como Marsh acabou com o maior cheque? A resposta reside no que alegadamente foi dito sobre as políticas, e não nas próprias políticas.
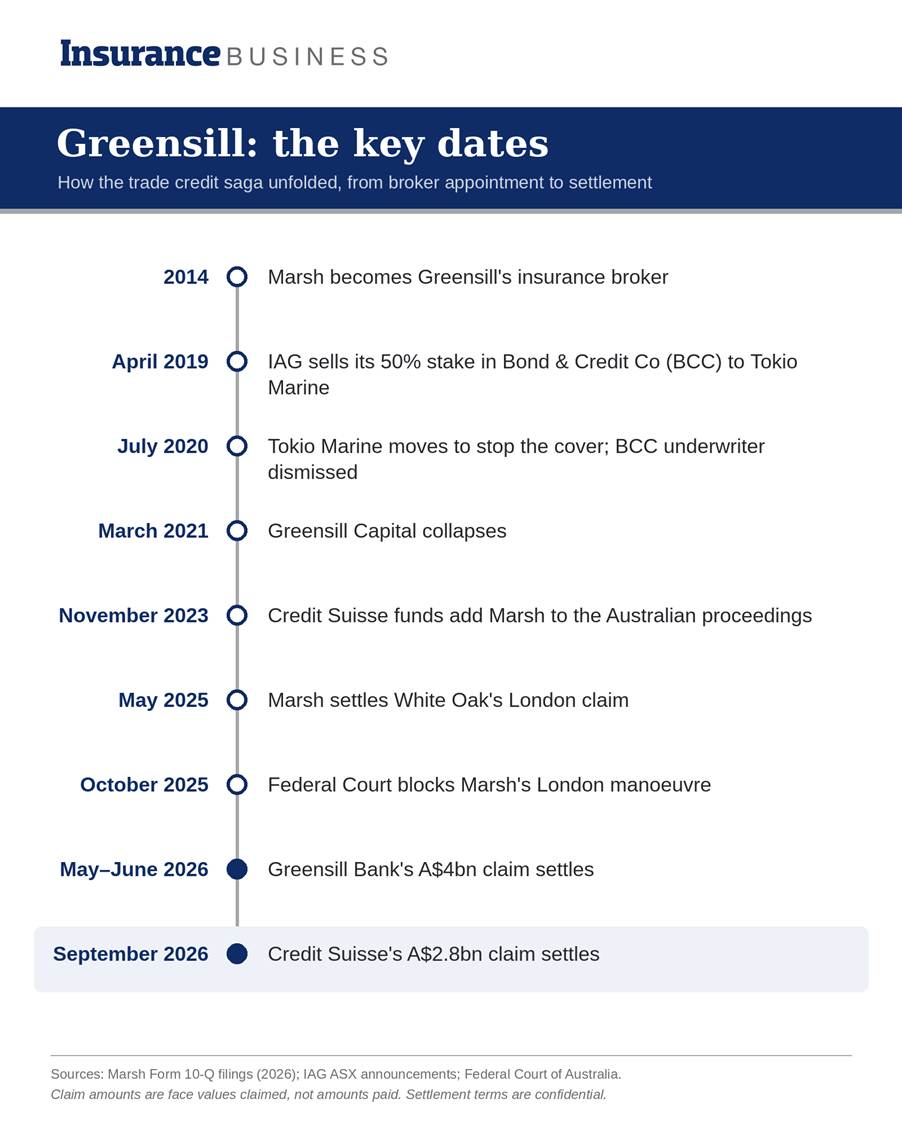
A Marsh era corretora da Greensill desde 2014 e colocou a sua cobertura de crédito comercial na Bond & Credit Co (BCC). Isso colocou-o no meio do acordo, entre as seguradoras e os investidores que compram as notas da Greensill. Os fundos do Credit Suisse foram nomeados beneficiários de perdas nas apólices, de modo que o valor dos seus investimentos dependia da manutenção dessa cobertura.
Quando os fundos adicionaram a Marsh Ltd ao processo australiano em novembro de 2023, alegaram que o corretor não conseguiu garantir que as representações sobre a cobertura eram completas e precisas e fez declarações enganosas e omissões. Os administradores do Greensill Bank fizeram alegações semelhantes, alegando que a Marsh não tinha providenciado uma cobertura adequada e deturpou o seguro colocado ao credor alemão. Num caso separado de Londres, White Oak alegou que Marsh sabia em maio de 2020 que Tokio Marine não renovaria as políticas, mas não repassou isso.
O fórum australiano também foi importante. A Marsh tentou prosseguir com um processo em Londres que poderia ter ultrapassado as reivindicações do Greensill Bank aqui, mas o Tribunal Federal desligue isso em outubro de 2025. O juiz Thawley concluiu que os casos australianos foram instaurados de forma válida e incluíam alegações legais de conduta enganosa que não poderiam ser executadas na Inglaterra.
Isso deixou Marsh enfrentando essas reivindicações legais na Austrália, onde o caso foi levado a julgamento. Marsh não admitiu responsabilidade e, como todas as reivindicações já foram resolvidas, nenhuma das alegações será testada em tribunal.
O custo nos livros de Marsh
O custo aparece agora claramente nas contas de Marsh. Em seu último registro trimestral junto à Comissão de Valores Mobiliários dos EUAo corretor registou uma cobrança de 144 milhões de dólares pelo litígio da Greensill nos três meses até 30 de setembro, líquida de recuperações de seguros. Isto eleva o seu encargo total com o Greensill para os primeiros nove meses de 2026 para 569 milhões de dólares, cobrindo tanto o acordo do Credit Suisse como um acordo anterior com o Greensill Bank, mais custas judiciais.
A Marsh já havia reservado um passivo bruto de US$ 425 milhões no primeiro trimestre. Diz agora que os acordos com o White Oak, o Greensill Bank e o Credit Suisse encerram o seu envolvimento nos processos australianos e não espera quaisquer acusações adicionais.
Leia a seguir: Marsh relata forte crescimento no primeiro trimestre de 2026, apesar do litígio atingido
Como uma agência de Sydney acabou no centro
Quando a Greensill Capital entrou em colapso em Março de 2021, levou consigo milhares de milhões de dólares de dinheiro de investidores e arrastou financiadores, incluindo o SoftBank e o antigo primeiro-ministro do Reino Unido, David Cameron, que tinham feito lobby em nome da empresa. O seu argumento era simples: comprar faturas não pagas das empresas, agrupá-las em notas e vendê-las aos investidores como produtos de baixo risco garantidos por seguros. Só os fundos do Credit Suisse detinham cerca de 10 mil milhões de dólares desse papel.
Grande parte da cobertura veio através da BCC, uma agência de subscrição de Sydney que o IAG detinha parcialmente até vender sua participação para Marinha de Tóquio em abril de 2019. Em julho de 2020, Marinha de Tóquio decidiu interromper a cobertura depois de descobrir que um subscritor da BCC, Greg Brereton, havia redigido apólices além de sua autoridade delegada. Ele foi demitido e a retirada da cobertura ajudou a levar Greensill ao limite.
Quando os sinistros chegaram, as seguradoras argumentaram que as apólices nunca deveriam ter sido válidas. A defesa do IAL, conforme registrada em um Decisão do Tribunal Federal de junho de 2026 sobre prova pericialera que as apólices não eram válidas e a BCC não tinha autoridade para emiti-las.
Leia a seguir: Tokio Marine aborda especulações em torno da exposição Greensill
O que é seguro de crédito comercial?
O seguro de crédito comercial é pago se os clientes de uma empresa não pagarem suas faturas. Greensill utilizou-o de forma diferente. Em vez de proteger um único fornecedor, a cobertura estava por trás das notas garantidas por faturas que vendia aos investidores, e essa cobertura era uma grande parte da razão pela qual os produtos eram comercializados como seguros. Quando a cobertura desapareceu, também desapareceu a rede de segurança dos investidores.
Uma reivindicação deixada em pé
O acordo do Credit Suisse segue o do IAG liquidação em maio de uma reclamação separada do Greensill Bank AG e do seu administrador de insolvência, que tinha um valor nominal de cerca de 4 mil milhões de dólares australianos mais juros. A Marsh data seu próprio acordo com o Greensill Bank em junho.
Isso deixa o credor norte-americano White Oak como o último demandante no processo do Tribunal Federal, que no seu auge chegou a 11 casos interligados. A White Oak está processando a IAL por uma reivindicação com valor nominal de cerca de A$ 170 milhões mais juros, e a IAG afirma que continua a defendê-la. A Marsh resolveu a reclamação separada da White Oak em Londres em maio de 2025 e recuperou o custo por meio de seu seguro contra erros e omissões.
Leia a seguir: A seguradora IAG resolve uma frente da guerra legal da Greensill, mas a luta mais difícil ainda está por vir
Onde as perdas finalmente acabam
Nenhuma das seguradoras espera um impacto nos seus resultados financeiros. De acordo com o FT, Berkshire Hathawayque ressegura uma grande fatia dos negócios do IAG, deverá cobrir parte do acordo. A Tokio Marine diz que não espera um impacto material. Mesmo assim, divulgou no início deste ano que as reservas relacionadas com a Greensill foram responsáveis pela maior parte de uma queda de 47,6 mil milhões de ienes (cerca de 301 milhões de dólares) nos lucros das suas operações na Ásia e Oceânia no último ano financeiro, informou o jornal.
Marsh, IAG, Credit Suisse e Berkshire Hathaway não quiseram comentar os números divulgados. A Tokio Marine disse que não divulgaria detalhes do acordo.
Para os corretores australianos, o caso mostra que colocar o risco não o mantém fora do tribunal. O que um corretor diz às pessoas que dependem de uma apólice pode ser tão importante quanto a própria apólice.
