


A startup de São Francisco quer monitorar cada agente de IA que uma empresa administra, bloquear as chamadas ruins antes que elas aconteçam e investir seu próprio dinheiro em qualquer risco que reste
Durante a maior parte da história do seguro, a resposta para “quem paga quando um funcionário erra?” foi bastante resolvido. Uma política de responsabilidade profissional, cibernética ou de E&O de tecnologia paga a conta, e a equipe de sinistros discute os detalhes mais tarde.
Agentes de IA estão mexendo nesse arranjo. Softwares que aprovam empréstimos, determinam políticas de preços, movimentam dinheiro e atendem clientes não cometem nenhum erro e param. O mesmo erro pode ser repetido centenas ou milhares de vezes antes que alguém perceba, e muitas operadoras decidiram que preferem não descobrir quanto isso custa.
Leia a seguir: Apple lança hub como problemas antrópicos em alerta de risco de IA em casa
Nessa lacuna entra a Harbor, uma startup de São Francisco que parecia surgir do nada em 13 de outubro, com US$ 10 milhões em financiamento inicial. Base10 Partners, Abstract e 8VC lideraram a rodadacom a participação de Restive, NFX, Innovation Endeavors, Kibo Ventures, Masia e MVP Ventures, segundo a empresa.
Co-fundada por Daniel Elechiguerra Batlle e Jesús Santos Aranda, os materiais promocionais da Harbour baseiam-se fortemente nas raízes da start-up em Stanford. Desde janeiro, as operadoras conseguiram incorporar três endossos de IA generativa da ISO às apólices comerciais de responsabilidade geral: CG 40 47, a versão ampla; CG 40 48, que se limita a danos pessoais e publicitários; e CG 35 08, voltado para produtos e operações concluídas. Uma análise dos registros estaduais descobriu que a exclusão generativa da IA já está presente em milhares de políticas CGLcom 2.369 registros de exclusão em vigor em 49 estados até meados de 2026. Berkeley foi mais longe, aplicando uma exclusão absoluta de IA em seus produtos D&O, E&O e fiduciários.
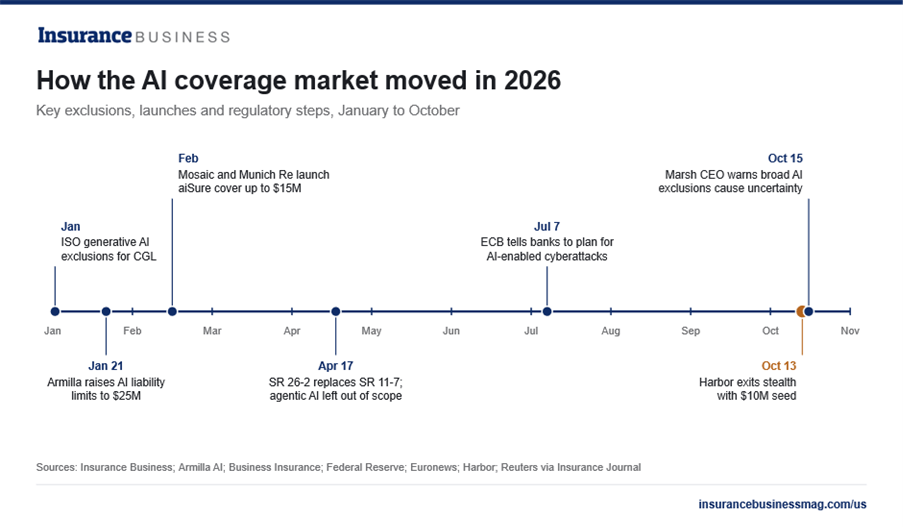
Nem todo mundo pensa que exclusões gerais são a resposta certa. Sobre Previsão de lucros de Marsh McLennan em 15 de outubroo presidente-executivo, John Doyle, alertou que uma ampla exclusão da IA poderia causar “verdadeira confusão e incerteza” e defendeu uma visão mais sutil de como as exposições se agregam.
Keith Savino, executivo-chefe da seguradora cibernética Emergence nos EUA, ofereceu uma explicação mais direta sobre o motivo pelo qual as exclusões estão chegando. “Acho que há operadoras lançando exclusões porque seus formulários existentes provavelmente oferecem cobertura que nunca pretenderam oferecer”, disse ele. disse à Insurance Business no início deste mês.
Leia a seguir: Amwins descreve o impacto da IA nas condições de mercado de 2026
Não é apenas uma preocupação que afeta os clientes – as transportadoras também estão em risco. Uma pesquisa de coautoria de seguradoras, corretores e laboratórios de IA neste verão alertou que as transportadoras já podem estar transportando responsabilidade oculta da IA que eles nunca avaliaramconcentrada em cibernética, D&O, CGL e tecnologia E&O. As exclusões reduzem essa exposição para as seguradoras, mas a empurram de volta para o segurado.
Meça primeiro e depois garanta
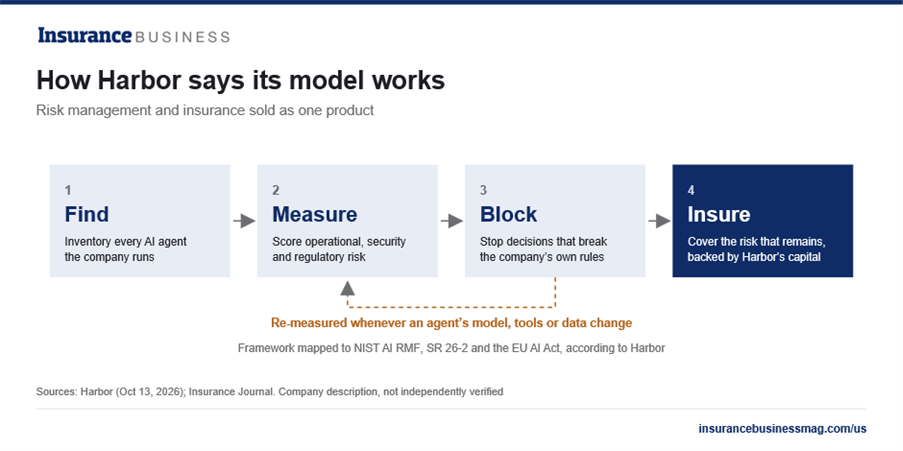
A resposta de Harbour é agrupar a gestão e a transferência de riscos num único produto. Ela diz que seu software primeiro caça cada agente de IA que um cliente está executando e cria um inventário. Em seguida, ele pontua cada um deles em termos de risco operacional, de segurança e regulatório, usando uma estrutura que a empresa diz ter mapeado para o Estrutura de gerenciamento de risco de IA do NISTa Lei de IA da UE e o novo modelo de orientação de risco das agências bancárias federais, SR 26-2.
A plataforma então afirma verificar cada decisão do agente em relação às regras do próprio cliente e bloquear aquelas que as violam antes de serem executadas. Quando o modelo, as ferramentas ou os dados subjacentes de um agente mudam, Harbour os avalia novamente. O risco que sobra após esses controles é o que Harbour assegura, e a empresa diz que está apoiando essa cobertura com seu próprio dinheiro.
A lógica será familiar para qualquer pessoa que tenha observado o amadurecimento da subscrição cibernética: nenhum histórico de sinistros significa ausência de preços, portanto a medição deve vir em primeiro lugar. Harbour também argumenta que assumir a perda lhe dá uma razão para manter os controles honestos.
“As empresas precisam entender o risco de seus agentes e, no ritmo atual de adoção e desenvolvimento, avaliar o risco em um momento específico parece inútil”, disse o cofundador e presidente-executivo Jesús Santos a repórteres. Santos iniciou a empresa com Daniel Elechiguerra, Cristian Bartolomé e Luis Botín depois que os quatro se conheceram em Stanford. Harbour diz que seus primeiros clientes são bancos e seguradoras nos EUA, Europa e América Latina.
Leia a seguir: A governança da IA não está acompanhando a adoção da IA, alerta AXA XL
Os reguladores estão observando, mas ainda não resolveram o assunto
Para os bancos dos EUA, o quadro regulamentar ainda está incompleto. Quando o Fed, OCC e FDIC emitiram RS 26-2 em abril, para substituir o SR 11-7 da era 2011, eles deixaram explicitamente a IA generativa e de agente fora de seu escopo e sinalizaram que uma solicitação separada de informações sobre IA seguiria, de acordo com um Resumo da orientação da Baker Tilly. Isso deixa os bancos que hoje empregam agentes sem um manual de supervisão dedicado, que é exactamente o espaço para o qual Harbour está a vender.
A Europa está a avançar mais rapidamente numa frente relacionada. O Banco Central Europeu disse aos cerca de 110 bancos que supervisiona directamente para apresentarem planos de acção contra ataques cibernéticos viabilizados pela IA até 31 de Outubro. Essa carta visa a IA como ferramenta de ataque e não os próprios agentes dos bancos, mas aumenta a pressão sobre os conselhos de administração para mostrarem que têm o risco da IA sob controlo. As subsidiárias de grupos bancários dos EUA na área do euro estão incluídas no âmbito.
Um campo lotado com limites modestos
Harbour não é o único a atingir agentes de IA. Armilla AI, titular do Lloyd’s aumentou seu limite de responsabilidade de IA independente para US$ 25 milhões por organização em janeiro. Mosaico Seguros e Munique ReOferta da unidade aiSure até US$ 15 milhões para fornecedores de IA cujos modelos não atingem limites de desempenho definidos. A Artificial Intelligence Underwriting Company (AIUC) de São Francisco é a mais alta, com até US$ 50 milhões em cobertura, de acordo com um relatório da RAND que descobriu que pode haver muitas oportunidades neste setor – a maioria das operadoras ainda não fala sobre IA.
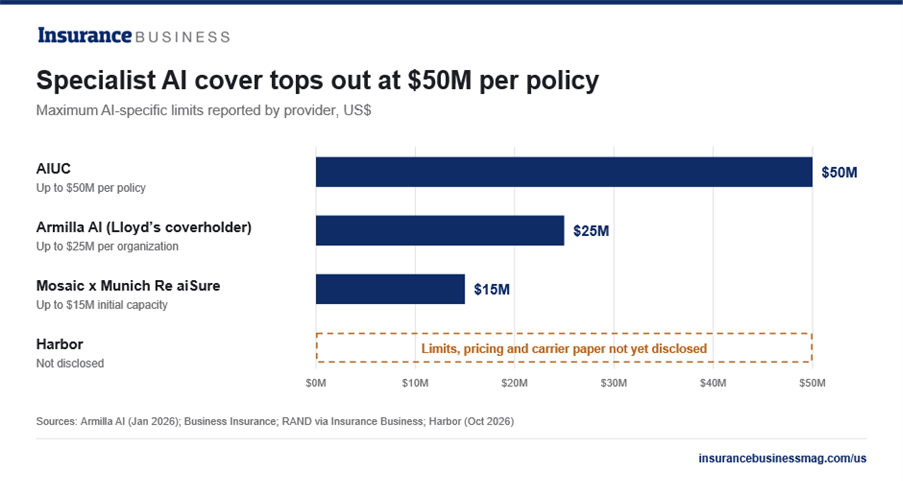
Estes são números significativos para uma nova classe de risco, mas pequenos quando comparados com as perdas que um agente falho poderia acumular em milhares de transações num grande banco. Harbour não disse quanta capacidade oferecerá por cliente, ou qual operadora licenciada, se houver, emitirá suas apólices. Essas são as primeiras perguntas que os corretores precisarão responder.
Leia a seguir: CFC estende cobertura afirmativa de IA à política de mídia, completando implementação mais ampla de portfólio
O que os corretores devem fazer agora
Para os corretores, a conclusão prática tem menos a ver com Harbour e mais com a lacuna que ele está buscando. Consideremos uma hipótese: o agente de contas a pagar de uma empresa paga a mesma fatura do fornecedor 2.000 vezes durante um fim de semana. Não houve violação, nenhum fraudador humano e nenhuma lesão corporal. A tecnologia E&O responde? Cibernético? Crime? Ou uma exclusão de IA fecha todas as portas? Essa incerteza é o que a Harbour e seus rivais estão vendendo.
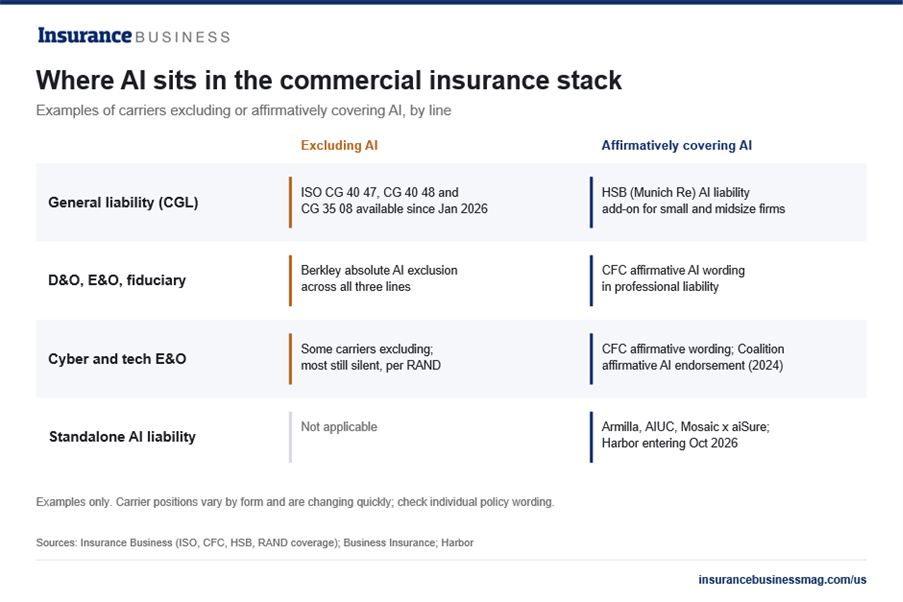
Muitas pessoas no mercado esperam que ela se torne uma linha de negócios própria. Numa pesquisa recente do LinkedIn para empresas de seguros, metade dos entrevistados disse que os seguros específicos de IA acabariam por se tornar uma importante linha comercial, enquanto 14% esperavam que o risco de IA permanecesse principalmente dentro das linhas existentes.
Até que isso seja resolvido, antes da renovação, os clientes que administram agentes devem ser questionados sobre quais de seus formulários CGL, E&O, cibernéticos e D&O agora trazem exclusões de IA e qual apólice teria pago por um erro do agente há um ano. Os corretores não devem esperar que essas respostas permaneçam inalteradas. “Este negócio ainda não está fechado”, disse Savino sobre as posições das transportadoras. “Volte daqui a três meses e veja se essa resposta mudou.”
