


O novo grupo de motins apoiado pelo governo francês ainda não está em funcionamento, por isso as transportadoras, as suas resseguradoras e os mercados especializados cobrirão as perdas
As seguradoras francesas estão à espera de uma lei de motins de até 1,2 mil milhões de euros, depois dos protestos a nível nacional no sábado, 17 de outubro, se transformarem em saques e incêndios criminosos, de acordo com a DBRS Morningstar. A agência de classificação diz que isso reduziria os ganhos com propriedades e acidentes este ano, mas não ameaçaria, por si só, o capital ou as classificações de crédito das maiores transportadoras francesas.
A França aprovou uma lei em Fevereiro que cria uma cobertura obrigatória contra distúrbios, apoiada por um fundo garantido pelo governo e gerido pela resseguradora estatal CCR, mas o esquema ainda não começou. Estas perdas serão, portanto, partilhadas entre as seguradoras primárias, as resseguradoras globais, os mercados especializados em greves, motins e comoção civil (SRCC) e a violência política, e possivelmente o Estado francês. Isto põe à prova a capacidade de resseguros e especialidades por trás do risco imobiliário francês e dá às multinacionais norte-americanas com instalações em França uma visão antecipada de como as novas regras as poderão afectar.
Para onde o dinheiro vai primeiro
As grandes empresas automobilísticas, residenciais e comerciais da França pagarão a maior parte dos sinistros antecipadamente, embora a DBRS afirme que é muito cedo para dizer quais empresas estão mais expostas. Quanto eles mantêm depende de onde seus programas de resseguros estão vinculados. As perdas acima dessas retenções passam para as resseguradoras globais através de tratados de excesso de perdas, e as grandes empresas com SRCC autónomas ou políticas de violência política compradas em Londres irão reivindicá-las diretamente.
As seguradoras também podem tentar recuperar os pagamentos do Estado francês, que a lei francesa responsabiliza pelos danos causados por multidões violentas. Essas reivindicações são lentas e incertas e geralmente não se estendem à perda de rendimentos.
Para os varejistas, as perdas seguradas cobrirão apenas parte dos danos. A cobertura contra interrupção de negócios é opcional na França e geralmente precisa de danos físicos para ser desencadeada, e roubo ou saque geralmente são limitados. A DBRS espera que o custo económico total seja várias vezes superior ao valor segurado.
Leia a seguir: O que está por trás do aumento da demanda por seguros contra greves, tumultos e comoções civis?
Motins agora se comportam como catástrofes
Os analistas do DBRS Marcos Alvarez e Elisabeth Rudman argumentam que os motins agora se assemelham a catástrofes naturais para as seguradoras. Uma loja incendiada raramente é uma grande reclamação isoladamente. Porém, quando a agitação se espalha por várias cidades em poucos dias, um único evento pode produzir milhares de sinistros em muitas linhas de negócios ao mesmo tempo, e essa acumulação é o que os resseguradores precificam.
As seguradoras dos EUA conhecem o padrão de 2020. O Instituto de informações de seguros estimou na época que os protestos após o assassinato de George Floyd custaram às seguradoras entre US$ 1 bilhão e US$ 2 bilhões em aproximadamente duas semanas. A DBRS agrupa os EUA com o Chile e a África do Sul como mercados onde um único episódio de agitação produziu mais de 2 mil milhões de dólares em perdas seguradas, e espera que a cobertura do SRCC continue a ficar mais restrita e mais cara. Na sua opinião, a comoção civil “não pode mais ser tratada como um perigo incidental de propriedade”, especialmente em França.
Leia a seguir: As empresas devem preparar-se para o aumento da agitação civil, diz relatório
Como outubro se compara
A violência eclodiu em 17 de outubro, durante protestos em todo o país sobre o custo de vida e os serviços públicos que atraíram mais de meio milhão de pessoas. Os números do Ministério do Interior mostram 2.397 prisões naquele dia. Carros foram queimados, lojas saqueadas e a prefeitura de Limoges gravemente danificada por um incêndio. Serge Papin, ministro do Comércio e Pequenas Empresas, conta pelo menos 3.000 lojas atingidas e prometeu um fundo de apoio. Órgão comercial Seguradoras França disse que as seguradoras ampliariam a janela de relatório de sinistros de cinco dias úteis para 30 dias, com Axa e BPCE Assurances entre as que o fazem. O primeiro-ministro Sébastien Lecornu prometeu um programa de desemprego parcial e o ministro das Finanças, Roland Lescure, anunciou ajuda às empresas afetadas.
As contas de motins da França aumentaram constantemente. O DBRS estima os tumultos suburbanos de 2005 em cerca de 200 milhões de euros e os protestos dos “coletes amarelos” de 2018-19 em cerca de 220 milhões de euros. Os motins de 2023, que se seguiram ao tiroteio policial contra um adolescente perto de Paris, custaram três a quatro vezes mais: 730 milhões de euros em cerca de 15.600 reclamações pela DBRS, ou 793 milhões de euros em cerca de 16.400 na última contagem da France Assureurs. Aproximadamente dois terços disso vieram de propriedades comerciais e mais de um quarto de edifícios municipais. A agitação na Nova Caledónia, um território francês do Pacífico, somou cerca de mil milhões de euros em maio de 2024.
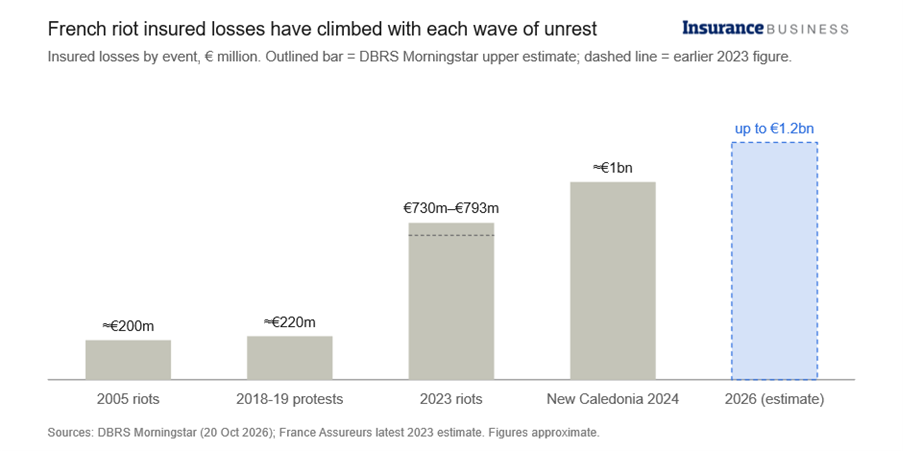
A DBRS espera que as perdas de Outubro sejam sentidas principalmente pelas lojas e edifícios públicos, tal como em 2023. As reclamações de interrupção de negócios são a maior incógnita no total final, e o limite máximo de 1,2 mil milhões de euros pressupõe que não haja mais tumultos.
Leia a seguir: Chubb divulga relatório sobre risco de agitação civil
A solução da França chega tarde demais para esta
Depois de 2023 e da Nova Caledónia, Paris concluiu que o mercado privado não poderia suportar sozinho o risco de motins. Algumas seguradoras nos territórios ultramarinos retiraram a cobertura contra distúrbios de certas apólices e algumas cidades enfrentaram franquias significativamente mais altas. A sua resposta é o artigo 171.º do Lei Financeira de 2026assinado em 19 de fevereiro, depois que o Conselho Constitucional rejeitou uma contestação ao seu lugar no orçamento.
A lei define o que conta como motim e torna a cobertura contra motins obrigatória nas apólices qualificadas de danos materiais. Nenhuma exclusão é permitida e a interrupção de negócios é incluída sempre que uma apólice já a inclui. Os requerentes cuja cobertura foi recusada devido à sua exposição a distúrbios podem recorrer ao Bureau Central de Tarification, que pode obrigar uma seguradora a assumir o risco.
O risco então flui para um pool administrado pela resseguradora estatal RCCque reembolsa pelo menos 90% das perdas causadas por distúrbios que as seguradoras lhe cedem. As seguradoras financiam-no através de uma taxa de solidariedade limitada a 1,5% dos prémios relevantes, com a taxa real fixada por decreto. O estado garante anualmente ao pool até 4 mil milhões de euros (cerca de 4,3 mil milhões de dólares) ou dez vezes o rendimento esperado, o que for menor, e cobra uma taxa por isso. As seguradoras ainda podem comprar resseguro CCR a taxas de mercado para o risco de tumulto que mantêm fora do pool.
Nada disso está ao vivo ainda. Um decreto governamental deve definir a data de início, o mais tardar 12 meses após a Comissão Europeia aprovar o regime ao abrigo das regras da UE em matéria de auxílios estatais. Os funcionários da France Assureurs pretendem 1º de janeiro de 2027, e a Nova Caledônia e a Polinésia Francesa precisariam, cada uma, de um acordo separado para aderir. A DBRS diz que as perdas de outubro estão fora dessa faixa.
A lacuna deste lado do Atlântico
A França legislou para um apoio governamental aos motins. Os EUA não têm equivalente. O motim é um perigo denominado padrão na maioria dos formulários de propriedade comercial dos EUA, mas o equivalente federal mais próximo, o Programa de Seguro contra Riscos de Terrorismo, responde apenas a actos que o Secretário do Tesouro certifica como terrorismo, e nunca foi desencadeado. O próprio TRIA termina em 31 de dezembro de 2027. A Câmara votou 373-15 em junho para estendê-lo até 2034, o Senado aprovou sua própria prorrogação por consentimento unânime no final de setembro, e os legisladores ainda precisam reconciliar os dois projetos de lei.
Para as multinacionais norte-americanas e os seus corretores, o regime francês levanta uma questão mais prática. Assim que entrar em vigor, as políticas locais de propriedade francesas terão cobertura obrigatória contra motins apoiada pela CCR, e os programas globais terão de descobrir como é que as suas políticas mestras se situam no topo dessa camada.
Leia a seguir: APCIA apóia ação da Câmara sobre reautorização do TRIA por sete anos
Explicador: cobertura de motins na França x EUA
- SRCC cobre danos físicos causados por greves, motins e comoções civis, muitas vezes juntamente com vandalismo e travessuras maliciosas. Ele pode estar dentro de uma apólice de propriedade ou ser comprado de forma independente.
- Violência política as políticas vão mais longe, normalmente acrescentando insurreição, rebelião, revolução e guerra ao terrorismo e ao SRCC.
- França hoje: os danos causados por motins estão fora das políticas francesas, a menos que um contrato os inclua, e a maioria das políticas de pacotes de proprietários de casas e empresas o fazem.
- França a partir de 2027 (esperado): a cobertura anti-motim torna-se obrigatória nas apólices de propriedade elegíveis, apoiadas pelo pool CCR e por uma garantia estatal de até 4 mil milhões de euros por ano.
- NÓS: motins geralmente são um perigo coberto nos formulários padrão de propriedade comercial, mas não há proteção federal para motins. O TRIA cobre apenas o terrorismo certificado e expira no final de 2027, a menos que o Congresso finalize a sua prorrogação.
