


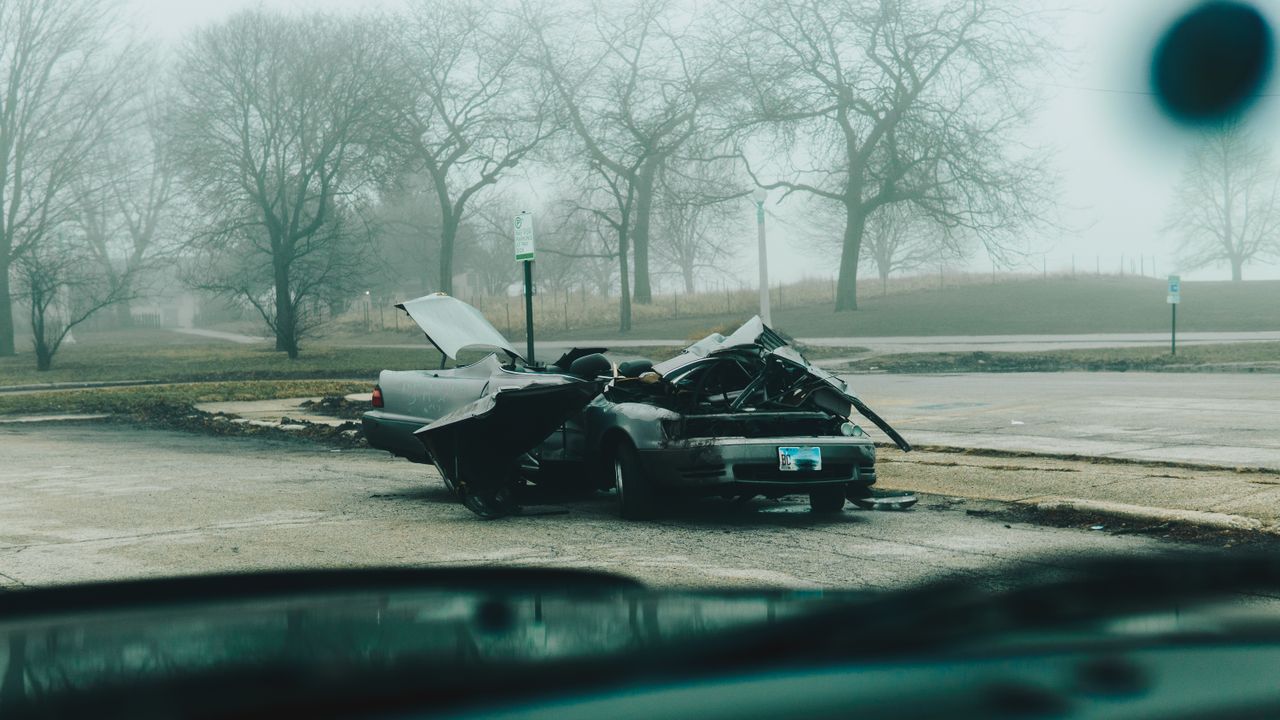
Um terceiro ano consecutivo de declínio na satisfação com perdas totais revela uma lacuna de cobertura para a qual muitos segurados não estão preparados
Um em cada quatro automóveis sinistros de seguro agora é uma perda total. Muitos clientes que financiaram seus veículos não saem inteiros quando isso acontece. Alguns saem pagando um carro que não possuem mais.
O Poder JD Estudo de satisfação de reclamações de automóveis nos EUA em 2026 coloca números nessa lacuna. O estudo entrevistou 8.261 clientes de seguros de automóveis que liquidaram um sinistro nos últimos nove meses. A satisfação geral manteve-se estável em 700 em uma escala de 1.000 pontos. Abaixo desse número, a experiência com sinistros está se dividindo acentuadamente.
Quando os veículos podem ser reparados, a satisfação melhorou quatro pontos ano após ano. Quando são totalizados, caíram 12 pontos. A satisfação total com as perdas diminuiu pelo terceiro ano consecutivo, uma queda de 46 pontos desde 2023.
As perdas totais representaram 26% dos sinistros de seguros de automóveis em 2026, acima dos 16% em 2022, de acordo com a JD Power. A frequência total de perdas atingiu 23,1% em toda a indústria em 2026, um recorde de acordo com Soluções Inteligentes CCC‘ Relatório do curso intensivo de 2026. O estudo da JD Power, elaborado a partir do seu próprio inquérito aos requerentes, estima a percentagem de 26% entre os inquiridos.
Mais veículos estão envelhecendo além do ponto em que reparos pesados em eletrônicos fazem sentido financeiro. Os sinistros mais pequenos diminuíram, o que aumenta a percentagem de perdas totais por defeito, e as franquias mais elevadas estão a empurrar as reparações limítrofes para além do limite.
A exposição do empréstimo
A lacuna de satisfação teria menos importância se as liquidações de perdas totais cobrissem o que os clientes devem. Muitos não são. Entre os requerentes de perdas totais com empréstimos para aquisição de automóveis, 25% receberam pagamentos abaixo do seu saldo devedor, concluiu o estudo. A satisfação nesse grupo caiu para 490, o valor mais baixo registrado no estudo.
“Uma combinação complexa de tendências está conspirando para tornar este ambiente de mercado incrivelmente desafiador para o gerenciamento da satisfação do cliente em sinistros de seguros de automóveis”, disse Mark Garrett, diretor de inteligência global de seguros da JD Power. “Muitos clientes estão de cabeça para baixo em seus empréstimos para aquisição de automóveis, o que significa que o retorno em um cenário de perda total pode ser menor do que o devido em seus veículos. Tudo isso pode resultar em uma experiência ruim para o cliente no caso de uma perda total.”
A diferença entre o valor real em dinheiro e o saldo do empréstimo não é nova, mas as condições subjacentes intensificaram-se. Os consumidores ampliaram os prazos dos empréstimos e reduziram os pagamentos iniciais à medida que os preços dos veículos subiam durante o período pós-pandemia. A proteção garantida de ativos, ou cobertura GAP, existe para suprir essa deficiência, mas é um complemento opcional que muitos segurados não possuem. A cobertura normalmente acrescenta um prêmio anual modesto a uma apólice de automóveis existente, muito menos do que o déficit de quatro ou cinco dígitos contra o qual ela protege. À medida que a frequência de perdas totais aumentou, o fato de os clientes manterem a cobertura GAP tornou-se mais importante a cada ciclo de sinistro.
A recuperação do reparo
Do lado dos reparos, a história é diferente. O volume de reclamações caiu e os atrasos nas lojas diminuíram. O tempo médio do ciclo de reparação para veículos reparáveis foi de 19,3 dias, abaixo dos 22,3 dias do ano anterior, e essa melhoria produziu um ganho de satisfação de nove pontos entre os clientes cujos veículos foram reparados.
A comunicação continua a ser um ponto de pressão separado. A satisfação geral atingiu 804 entre os clientes que concordaram que sua seguradora proporcionou uma experiência consistente em todos os canais. Entre aqueles que discordaram, a pontuação caiu para 390. As seguradoras alcançaram essa consistência apenas 54% das vezes, um dos indicadores de desempenho mais fraco no estudo. A diferença de 414 pontos entre esses dois grupos está entre as maiores do estudo.
As classificações
Amica ficou em primeiro lugar no geral, com uma pontuação de 775. Em todo o país (743) e o Automobile Club of Southern California, uma afiliada da AAA, (740) ficaram em segundo e terceiro lugar. EUAAque participa sob uma metodologia separada devido aos requisitos de elegibilidade para adesão, obteve pontuação de 747.
A pontuação geral estável reflete um mercado puxado em direções opostas. As reclamações de reparação estão a ser tratadas mais rapidamente e com maior satisfação do que nunca. Os pedidos de indemnização por perdas totais estão a mover-se no sentido contrário, pressionados por lacunas financeiras que as conversações anteriores sobre cobertura poderiam ter reduzido.
