


Uma seguradora rescindiu uma ação judicial com seu contratante. O proprietário do imóvel ficou inadimplente
O que aconteceu: A Scottsdale Insurance alega que uma outra seguradora fez um acordo com seu próprio segurado em uma ação judicial por escorregamento e queda, mas se recusou a defender o proprietário do imóvel listado como segurado adicional na mesma apólice.
Quem está envolvido: Scottsdale Insurance Company (requerente) e Evanston Insurance Company (réu), com a proprietária Casa Woodman LLC e a empreiteira geral 3M Building & Development no caso subjacente.
O que está em jogo: Todos os custos de defesa e indenização que a Scottsdale diz ter sido forçada a pagar, além dos valores que espera pagar para resolver a reclamação subjacente – descritos na reclamação como superiores a US$ 75.000.
Por que é importante: O caso destaca como os endossos primários e não contributivos interagem com propostas seguradas adicionais – e o que acontece quando uma transportadora faz um acordo seletivo.
Onde está: Reclamação apresentada em 28 de outubro de 2026, no Tribunal Distrital dos EUA, Distrito Central da Califórnia.
A seguradora de um proprietário de imóvel diz que ficou presa cobrindo um escorregão e queda na calçada que nunca deveria ter sido seu problema – porque a transportadora do empreiteiro resolveu seu próprio cliente fora do caso e deixou todos os outros para trás.
A Scottsdale Insurance Company entrou com uma ação contra a Evanston Insurance Company em 28 de outubro de 2026, no Tribunal Distrital dos EUA para o Distrito Central da Califórnia. A denúncia alega que Evanston se recusou a defender ou cobrir a Casa Woodman LLC – uma proprietária que se qualificou como segurado adicional na apólice de Evanston – mesmo depois de Evanston já ter cuidado de seu próprio segurado nomeado na mesma reclamação.
Os fatos começam com um projeto de construção. A Casa Woodman possui a propriedade em 6120 Woodman Ave. em Van Nuys, Califórnia. Em outubro de 2021, a empresa contratou a 3M Building & Development como empreiteira geral para construir um prédio de apartamentos de 16 unidades. O contrato exigia que a 3M transportasse seguro de responsabilidade civil geral e listar a Casa Woodman como segurado adicional. Evanston emitiu essa apólice para a 3M, com US$ 1 milhão por ocorrência e limites agregados de US$ 2 milhões.
A calçada, o padrão e o momento
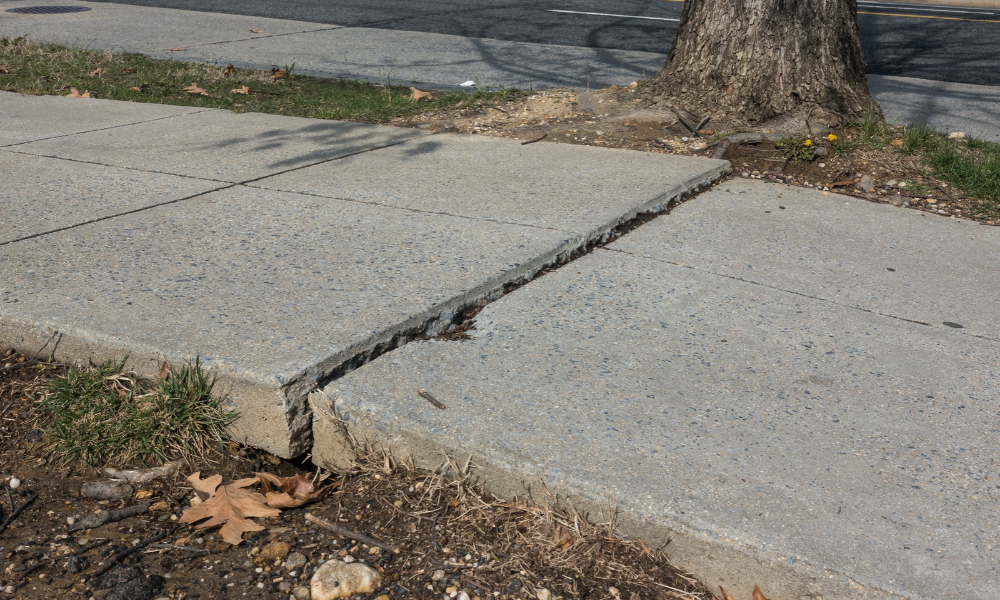
Em 21 de maio de 2023, uma mulher teria escorregado e caído na calçada em frente ao imóvel. Ela processou a 3M em janeiro de 2024 por negligência e responsabilidade civil. Cinco meses depois, ela alterou a reclamação para adicionar a Casa Woodman.
Evanston interveio para defender a 3M. Não aconteceu o mesmo com a Casa Woodman.
A denúncia alega que Evanston resolveu as reclamações contra a 3M – mas “falhou e recusou” em resolver as reclamações contra a Casa Woodman, o segurado adicional sob a mesma apólice. Em 22 de abril de 2026, o autor subjacente havia entrado com pedido de sentença à revelia contra a Casa Woodman.
Scottsdale diz que não foi notificado das reivindicações contra a Casa Woodman até 27 de abril de 2026 – após o inadimplemento já ter sido instaurado. Contratou advogados de defesa para a Casa Woodman em 12 de maio de 2026 e, no dia seguinte, enviou uma carta confirmando que forneceria uma defesa, reservando-se ao mesmo tempo o direito de contestar a cobertura. O tribunal anulou a inadimplência em 12 de agosto de 2026.
“Primário e não contributivo”
O cerne do caso de Scottsdale é um par de endossos na política de Evanston. O primeiro – um endosso de Segurado Adicional Coberto – estende a cobertura a qualquer pessoa que a 3M tenha sido contratualmente obrigada a segurar. Isso inclui claramente a Casa Woodman, diz Scottsdale, porque o contrato de construção assim o exigia. O segundo – um endosso primário e não contributivo – significa que a apólice de Evanston deve pagar primeiro, antes de qualquer outro seguro que o segurado adicional possua.
Em outras palavras, Scottsdale argumenta que a política de Evanston foi a cobertura de primeira linha para a Casa Woodman nesta reivindicação, e não a de Scottsdale.
A Casa Woodman apresentou sua defesa a Evanston sob este endosso. Em 15 de junho de 2026, Evanston recusou. Scottsdale contestou a negação uma semana depois. Evanston manteve-se firme em 29 de junho.
O contrato de construção entre a Casa Woodman e a 3M exigia que a 3M “tomasse todas as precauções razoáveis para a segurança dos seus funcionários e do público” e aceitasse “total responsabilidade pelos atos, negligência e/ou omissões dos seus funcionários e quaisquer subcontratados e seus funcionários”, de acordo com a denúncia.
O que Scottsdale quer
Scottsdale está perseguindo cada dólar gasto ou que gastará na defesa da Casa Woodman e em qualquer acordo da reivindicação subjacente, mais juros. A denúncia não fixa o valor total, afirmando apenas que os valores serão “demonstrados em julgamento”. O tribunal federal tem jurisdição porque as duas seguradoras estão constituídas em estados diferentes e o valor em questão excede US$ 75.000.
Quando uma transportadora primária liquida a exposição de um segurado e recusa a cobertura para o segurado adicional na mesma apólice, a própria transportadora do segurado adicional pode acabar pagando tanto a defesa quanto a conta de liquidação – e é exatamente esse o cenário que esta ação judicial coloca perante o tribunal.
As alegações da denúncia não foram testadas e nenhum tribunal se pronunciou sobre o mérito.
