


Josh LaRiccia passou duas décadas subscrevendo e lançou um MGA. Após três semanas de seu novo emprego em uma operadora de insurtech, ele espera que o caminho mais rápido de Corgi para a Main Street passe pelos intermediários que uma vez contornou
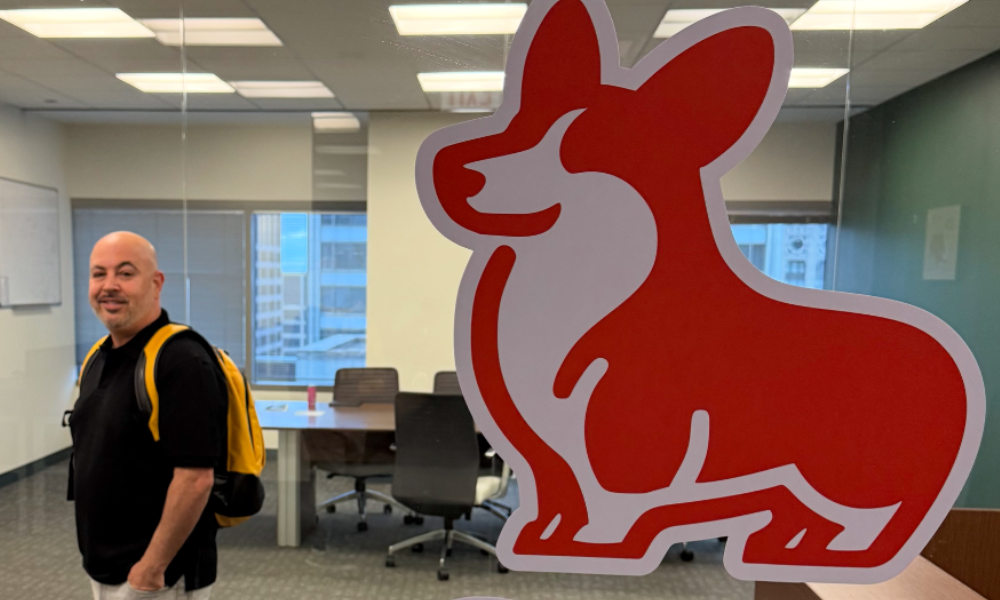
Em uma conferência de seguros, onde a maioria das pessoas parece estar vestida de bege ou azul-marinho, Josh LaRiccia (foto) é fácil de encontrar. Procure a mochila amarela brilhante.
A bolsa começou como uma solução prática. Muitas reuniões em grandes eventos do setor fracassaram porque as pessoas não conseguiam se encontrar na multidão, então ele disse a todos para procurarem a sacola amarela. “Nunca sinto falta de uma reunião ou conferência”, disse ele. Desde então, a mochila se tornou uma piada corrente no LinkedIn.
Combina com seu novo trabalho, que consiste principalmente em ser encontrado. LaRiccia começou na Corgi em 19 de outubro, após a transportadora com sede em São Francisco nomeou-o chefe de distribuição construir uma rede de MGAs, atacadistas e parceiros varejistas nacionais. Ele diz que realizou algo entre 15 e 18 reuniões com possíveis parceiros nas primeiras três semanas.
A matemática por trás do pivô
A Corgi fez seu nome vendendo cobertura diretamente para startups, sem nenhum corretor no circuito. A start-up, no entanto, decidiu que precisa de intermediários para poder crescer com algum sucesso. O plano de LaRiccia para maximizar esse alcance depende de aritmética simples. Uma transportadora que trabalha com 50 atacadistas e MGAs gerencia 50 relacionamentos e paga 50 comissões. Nomear 100.000 agentes retalhistas, um de cada vez, é uma tarefa muito diferente – por isso ele está a planear seguir o caminho do grossista sempre que possível.
Isso não torna os varejistas menos importantes, na sua opinião. “Sem um agente de varejo, na maioria dos casos não há nada”, disse ele. O que ele quer dizer, no entanto, é que a maioria dos varejistas alcançará cada vez mais as operadoras por meio da tecnologia de terceiros. Muitos atacadistas e MGAs agora administram mercados digitais com acesso de logon único a dezenas de mercados. Bridge Speciality Group, por exemplo, lançou um para linhas pessoais nesta primavera. Para uma agência que não pode pagar suas próprias conexões de API ou equipe de tecnologia, argumenta LaRiccia, fazer login na plataforma de um atacadista e vincular em minutos é a escolha óbvia.
A maioria das submissões nunca chega a um subscritor
A plataforma de cotação da Corgi é chamada Atlas. Isso é uma coincidência para um homem que passou anos na Atlas General Insurance Services. De acordo com LaRiccia, os sistemas da Corgi significam que cerca de 89% dos envios vão direto da cotação para a vinculação, sem que um subscritor os toque. Os outros 11% vão para um subscritor para revisão.
Quão rápido eles voltam? “Já ouvi horas”, disse ele. “Definitivamente não são dias.” Os corretores recebem uma cotação vinculável ou uma lista de perguntas de acompanhamento.
A divisão é importante tanto para a distribuição quanto para a subscrição. A maioria dos remetentes obtém uma resposta instantânea, e a parcela restante é pequena o suficiente para que os subscritores se recuperem rapidamente.
Um menu em vez de um único prato
Nos últimos anos, LaRiccia vendeu um produto: admitiu responsabilidade geral em uma lista de cerca de 250 códigos de classe. Corgi dá a ele muito mais a oferecer. Ele listou propriedades habitacionais e monoline, incluindo energia eólica costeira na Flórida e no Texas, além de risco do construtor, responsabilidade por bebidas alcoólicas, GL, cibernético e automotivo. Há também uma nova unidade de transporte que abrange reboque e transporte rodoviário, que a Corgi colocou sob Daniel Hausman, um veterano que construiu três programas de transporte rodoviário do zero. Pelas contas de LaRiccia, o Corgi vive em cerca de 36 ou 37 estados.
“Nosso cardápio é basicamente o que você quiser”, é como ele descreve o campo.
É também seu primeiro trabalho em linhas excedentes e excedentes. Durante suas entrevistas, disse ele, a equipe de Corgi disse a ele que acredita que não há riscos ruins, apenas preços ruins. Essa ideia atraiu alguém acostumado a recusar negócios.
O momento da expansão do Corgi para não admitidos parece ser bom. Prêmio de linhas excedentes nos 15 estados carimbados atingiu US$ 90,3 bilhões em 2025alta de 7,8%, segundo o Associação de seguros atacadistas e especializados. O crescimento desacelerou, mas ainda era crescimento.
A Corgi também construiu sua estrutura rapidamente. Em janeiro foi garantiu a aprovação da operadora junto com um aumento de US$ 108 milhões. Em agosto foi lançou uma operadora admitida voltada para salões de beleza, lavanderias e outros pequenos negócios. Os investidores acompanharam: TechCrunch relatou uma rodada de avaliação de US$ 4 bilhões em julhoo terceiro aumento do Corgi em oito semanas.
Leia a seguir: Corgi Insurance contrata executivo que construiu três programas de transporte rodoviário do zero
Da mesa de compensação ao cofundador
A rota de LaRiccia para uma operadora nativa de IA começou em um Fazenda Estadual agência em 2002. Ele era um novo pai de 23 anos que sabia que precisava de seguro de vida, em parte porque seu próprio pai não tinha conseguido obtê-lo. Ele vendeu por cerca de três anos, passou para a subscrição de linhas pessoais na Arrowhead e depois ingressou na Appalachian Underwriters.
Na Appalachian, ele se tornou o primeiro subscritor de compensação de trabalhadores da empresa na Califórnia, apesar de não ter experiência em compensação. A empresa o enviou ao Tennessee para um treinamento desenvolvido em torno do NCCI sistema. A Califórnia administra seu próprio escritório de classificação, o WCIRBentão ele aprendeu muito sobre o trabalho com os corretores com quem trabalhava.
Depois de cinco ou seis anos, ele se mudou para a Atlas General e sofreu uma redução salarial. Ele diz que demorou três anos para recuperar o que havia ganhado antes, mas a mudança lhe deu uma chance de crescer e progredir. Na Atlas, ele construiu uma pequena unidade de negócios que cresceu para cerca de nove subscritores e, segundo sua estimativa, cerca de US$ 100 milhões em prêmios. Ele também ajudou a administrar o GoQuote, uma ferramenta de indicação online para agentes. A equipe de ciência de dados revisou-o mensalmente, ajustando os preços com base nas taxas de cotação/vinculação. “Se a relação entre cotações e títulos fosse muito alta, bem, isso significa que provavelmente estamos muito baratos”, disse ele.
Em 2022 ele saiu para co-fundar Primeiro Seguro e Gestão de Riscos com Jonathan Hooven, um ex-colega que assumiu um cargo sênior na Hiscox EUA. A primeira foi criada por meio da Mission Underwriters, a plataforma apoiada pela Altamont que fornece capital e suporte administrativo aos subscritores empreendedores.
LaRiccia se descreve como uma pessoa cautelosa, por isso a estrutura inicial foi importante. Estou no 38º andar agora e não chego muito perto da janela”, disse ele. Ele manteve salário e benefícios, então o principal risco era o negócio falir. “O que o convenceu foi a equipe. “Eu apostaria 1.000 vezes mais de 1.000 vezes no grupo de pessoas que estava se formando.”
Leia a seguir: Corgi contrata corretor veterano para liderar iniciativas de associações comunitárias
O jogo da associação
Além dos atacadistas e dos MGAs, LaRiccia tem duas ideias de longo prazo. O primeiro são as associações comerciais. Ele quer encontrar o corretor de referência para, digamos, uma associação estadual de HVAC, construir um programa juntos e, eventualmente, tornar-se a transportadora designada dessa associação.
A segunda é a distribuição incorporada. Ele citou Coverforce, iBind, Ivans e Bold Penguin como exemplos de plataformas com as quais pretende conversar. Nenhum acordo foi anunciado.
Ele também oferece um hábito desde os primeiros dias. Quando a conta de um agente de varejo não é adequada, ele o encaminha para alguns atacadistas de confiança em sua área, em vez de deixá-los sem nada.
Equipe jovem, hábitos tradicionais
LaRiccia, que completou 50 anos este ano, estima que a idade média no Corgi seja em torno de 24 ou 25 anos. Depois de algumas reuniões iniciais, ele se lembra de ter dito aos colegas: “Acho que vocês sabem mais sobre seguros do que eu”.
O que ele traz é o lado de relacionamento do negócio. Em uma viagem recente a Atlanta, ele procurou contatos locais no LinkedIn, enviou uma mensagem para um conhecido da conferência e o levou a um jogo dos Hawks. Eles passaram mais tempo conversando sobre família do que sobre seguros. Na sua opinião, esse é o ponto: “o negócio meio que cuida de si mesmo”.
Os corretores ainda terão questões práticas para ele. Isso inclui em quais estados o jornal da Corgi está licenciado, quais classificações ele possui, como funcionam as comissões e se o canal direto para startup da Corgi competirá com seus parceiros. Essas respostas provavelmente determinarão a rapidez com que a mochila amarela se enche de parceiros.
Leia a seguir: Porque é que as MGA estão preparadas para entrar num “ponto de inflexão estratégico” em 2026
