

A preparação deve começar muito antes da previsão de mau tempo, avisa Kyle Russell do Echelon
Os riscos climáticos já não são eventos “únicos”, estão a tornar-se rapidamente mais comuns. Os números do Insurance Bureau of Canada (IBC) mostram que as perdas seguradas relacionadas com condições meteorológicas severas no Canadá atingiram um recorde de 9,4 mil milhões de dólares em 2024, em comparação com 3,8 mil milhões de dólares em 2022. E embora as perdas tenham caído em 2025, ainda ultrapassaram os 2,4 mil milhões de dólares, tornando-o o décimo ano mais caro já registado em perdas seguradas relacionadas com condições meteorológicas severas no Canadá.
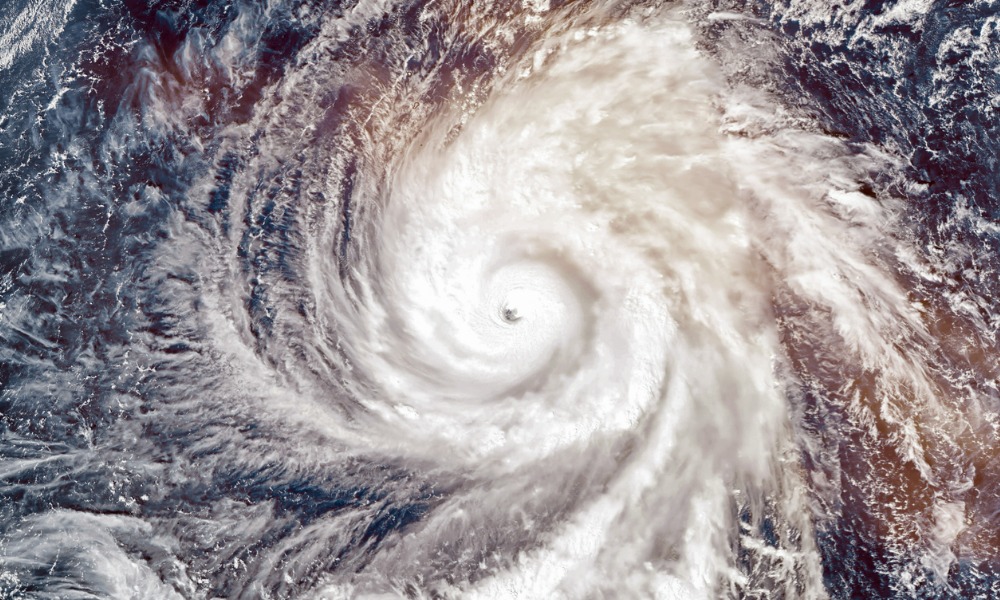
Esses riscos tornam a preparação essencial. Kyle Russell, gerente de serviços de risco técnico da Echelon Insurance, diz que as empresas devem tratar inundações, incêndios florestais, tempestades convectivas severas, furacões e esgoto como riscos operacionais contínuos – e não como eventos isolados.
“As inundações continuam a ser o perigo climático mais comum para as empresas canadianas e um dos mais dispendiosos, contribuindo para danos materiais, interrupção de negócios e impactos na comunidade”, disse ele ao IB. “A mudança climática está provocando chuvas mais intensas, tempestades mais fortes, mudanças nos padrões climáticos e aumento do nível do mar, aumentando o risco de inundações em todo o Canadá. Tempestades severas também estão se tornando mais caras. Tempestades de granizo, por exemplo, podem causar grandes danos a telhados, janelas, sistemas HVAC, painéis solares, veículos e exteriores de edifícios, à medida que o clima severo se torna mais frequente e intenso.”
E essa exposição é particularmente significativa dado que o governo federal descreve inundações como o perigo natural mais comum e caro do Canadáresponsável por aproximadamente US$ 800 milhões em perdas seguráveis anualmente durante a última década.
Franquias mais altas, capacidade reduzida
A exposição a incêndios florestais continua a crescer em muitas regiões, de acordo com Russell, criando riscos para edifícios, operações, segurança dos funcionários e continuidade dos negócios. A escalada da actividade catastrófica em todo o mundo também contribuiu para um mercado de seguros cada vez mais restritivo.
“Muitas organizações enfrentam franquias mais altas, capacidade reduzida, termos de cobertura mais restritivos e maior escrutínio de subscrição”, acrescentou. “Como resultado, as empresas que conseguem demonstrar uma forte gestão de risco, planeamento de resiliência e medidas de continuidade de negócios estão muitas vezes melhor posicionadas para garantir condições e capacidade de cobertura favoráveis.
“Além dos danos físicos, a interrupção prolongada dos negócios é um grande risco. A perda de receitas, a interrupção dos clientes, os problemas da cadeia de abastecimento, os impactos na reputação e os períodos de recuperação prolongados podem exceder o custo dos danos diretos à propriedade. Um único evento relacionado com o clima pode interromper as operações durante semanas ou meses se uma empresa não estiver preparada.”
As empresas não podem evitar condições meteorológicas adversas, mas podem influenciar a rapidez com que se recuperam. Russell recomenda começar com prevenção e preparação bem antes de ocorrer um evento.
“Você não pode impedir uma tempestade, mas pode controlar a rapidez com que seu negócio pode se recuperar”, disse ele ao IB.
“A preparação deve começar muito antes da previsão de condições meteorológicas severas. As empresas devem realizar avaliações de risco, identificar ativos e operações críticas, estabelecer uma equipe de continuidade de negócios e desenvolver um plano abrangente de continuidade de negócios que descreva procedimentos de resposta e recuperação. Avaliações e atualizações regulares desses planos são essenciais.”
Como agir quando ocorre um evento CAT
Um plano de continuidade de negócios fornece a base, mas deve traduzir-se em ações claras quando se aproximam condições meteorológicas severas. Russell recomenda tomar as seguintes medidas antes que as condições piorem:
- Monitore alertas meteorológicos por meio de múltiplas fontes e ative seu plano de continuidade de negócios.
- Realoque equipamentos críticos, registros, eletrônicos, estoques e outros ativos vulneráveis acima dos níveis de inundação previstos ou proteja locais internos.
- Faça backup de dados comerciais críticos usando sistemas externos ou baseados em nuvem para proteção contra perda de dados e interrupções operacionais.
- Proteja móveis externos, sinalização, equipamentos e outros materiais soltos que possam ser transportados pelo ar ou sofrer danos durante ventos fortes, furacões ou tempestades de granizo.
- Desligue equipamentos e atividades de produção não essenciais e, ao mesmo tempo, garanta que sistemas críticos, como alarmes de incêndio, bombas de incêndio, bombas de depósito, iluminação de emergência e geradores de reserva, permaneçam operacionais.
- Verifique a cobertura do seguro, documente as condições da propriedade com fotos e mantenha inventários atualizados de equipamentos e estoque.
- Realoque materiais perigosos, registros críticos e documentação comercial essencial de porões e outras áreas propensas a inundações.
- Estabeleça acordos recíprocos com os principais fornecedores, parceiros ou instalações alternativas para ajudar a manter as operações durante uma interrupção.
- Diversifique vendedores e fornecedores geograficamente para reduzir o risco de um único evento climático interromper cadeias de abastecimento críticas.
“As empresas também devem garantir que os sistemas críticos de proteção contra incêndio permaneçam totalmente operacionais. A deterioração dos sistemas de sprinklers ou dos equipamentos de proteção contra incêndio durante um evento climático severo pode aumentar drasticamente a gravidade das perdas e a exposição à interrupção dos negócios”, acrescentou Russell.
Priorizando a segurança da vida
Quando ocorre uma inundação, um incêndio florestal ou uma tempestade, a primeira prioridade nestas situações é sempre a mesma – segurança da vida.
Tal como Russell disse ao IB, as empresas devem prestar contas de todo o pessoal, garantir que o pessoal está seguro e evitar entrar em edifícios danificados até que a integridade estrutural tenha sido avaliada. Linhas elétricas caídas, vazamentos de gás e outros perigos devem ser tratados como perigos ativos e comunicados imediatamente.
“Quando o local estiver seguro, as organizações devem ativar os seus procedimentos de resposta a incidentes, avaliar a gravidade do evento, documentar os danos e identificar atividades comerciais críticas que foram interrompidas”, acrescentou. “Deve ser estabelecido um registo de eventos, as principais partes interessadas internas e externas devem ser notificadas e as responsabilidades devem ser atribuídas à equipa de resposta a incidentes.
“Os danos à propriedade devem ser minuciosamente documentados usando fotografias e vídeos antes do início da limpeza. As empresas devem entrar em contato com seu corretor ou seguradora o mais rápido possível e estar preparadas para fornecer detalhes da apólice, descrições de danos e documentação de apoio.”
Lidando com riscos secundários
Depois de abordar os perigos imediatos, as empresas devem agir rapidamente para limitar os danos secundários. Isto pode incluir a remoção de água parada e o início de procedimentos de secagem, a implantação de desumidificadores e empreiteiros de restauração, e a proteção de telhados, janelas, entradas e saídas expostas.
“A comunicação regular com funcionários, clientes, fornecedores, prestadores de serviços e outras partes interessadas também é crítica durante o período inicial de recuperação para manter a confiança e apoiar a continuidade dos negócios”, acrescentou Russell.
E, para não só atender aos danos existentes, mas também prevenir danos futuros, as empresas devem procurar reforçar a resiliência física, investindo em medidas de mitigação de riscos. Estas incluem a elevação de activos críticos acima de áreas propensas a inundações, a instalação de bombas de reservatório, sistemas de energia de reserva e dispositivos de prevenção de refluxo, a modernização de telhados, janelas e componentes exteriores dos edifícios para resistirem aos danos causados pelo granizo e pelo vento, e a manutenção dos sistemas de drenagem e da envolvente dos edifícios.
‘Empresas resilientes tratam o risco climático como uma questão operacional contínua’
“A tecnologia e a resiliência dos dados são igualmente importantes”, aconselhou Russell. “As empresas devem manter backups seguros baseados em nuvem, implementar medidas robustas de segurança cibernética e recuperação de TI e garantir que dados operacionais críticos possam ser restaurados rapidamente após uma interrupção.”
Russell foi mais longe aqui, acrescentando que as organizações também devem diversificar os fornecedores, identificar locais operacionais alternativos, manter acordos de emergência com empreiteiros e fornecedores e treinar regularmente os funcionários através de exercícios de emergência e simulações baseadas em cenários.
“A questão não é mais se o clima severo afetará um negócio, mas se a organização está preparada para se recuperar”, disse ele ao IB. “Em última análise, as empresas mais resilientes tratam o risco climático como uma questão operacional contínua e não como uma preocupação sazonal.
“O mau tempo pode ser inevitável, mas as perturbações prolongadas não são”, diz Russell. “As empresas que fazem do risco climático parte das operações diárias e investem na preparação, formação de funcionários, atualizações de infraestruturas, planeamento de continuidade de negócios e avaliações regulares de risco estão melhor posicionadas para proteger o seu pessoal, propriedade e rentabilidade quando ocorrem condições meteorológicas severas.”
Sobre Ellon Seguros
A Echelon Insurance foi fundada em 1998 e tornou-se membro do CAA Club Group of Companies (CCG) em 2019. Como seguradora especializada líder, a Echelon trabalha em estreita colaboração com nossos parceiros corretores para fornecer soluções de seguros pessoais e comerciais para proteger famílias e empresas canadenses.
Para mais informações sobre o Echelon, visite www.echeloninsurance.ca.
Este artigo foi criado em parceria com a Echelon Insurance
