

Jatin Sharma, da Amwins, diz que as seguradoras podem considerar as perdas em uma rede regional ao decidir quanta proteção oferecer a projetos com registros de perdas limpos
Um projeto de energia renovável pode passar anos sem sinistro e ainda enfrentar uma cobertura mais rigorosa na renovação se as seguradoras tiverem pago por interrupções na rede que afetem projetos semelhantes nas proximidades.
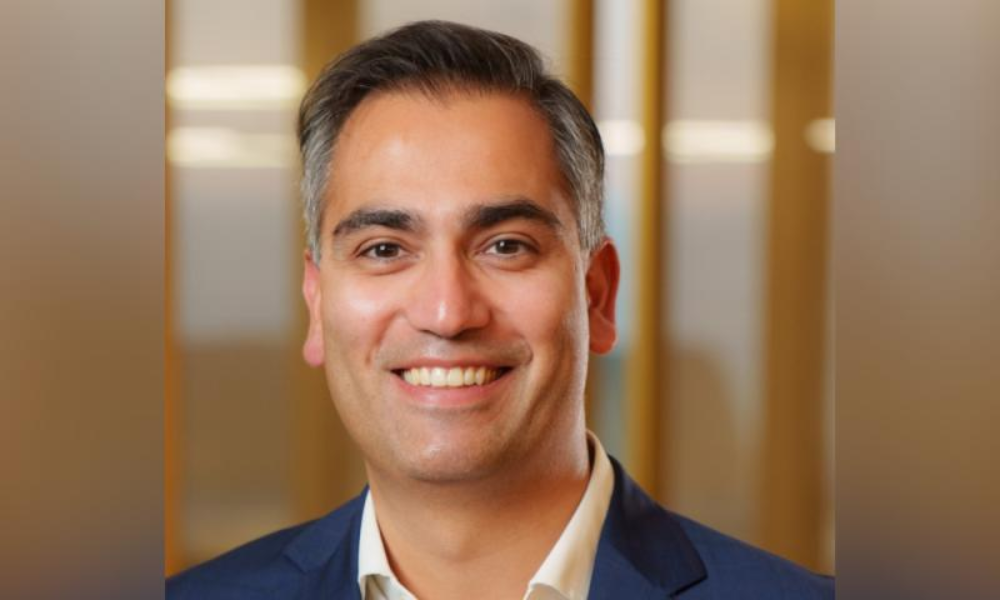
Jatin Sharma (foto), vice-presidente executivo da Amwins Energy & Infrastructure, disse que os subscritores podem considerar as perdas em uma rede regional ao definir os termos para interrupção contingente de negócios (CBI). A cobertura pode proteger um projeto eólico ou solar contra perda de receita quando danos a equipamentos de terceiros cortam sua capacidade de vender energia.
Se uma seguradora achar que o tipo de falha na rede que causou um sinistro em um projeto próximo também poderia atrapalhar as operações do cliente, isso poderá restringir a cobertura do cliente na renovação, disse Sharma.
Interrupções na rede podem custar mais às seguradoras
Uma única subestação pode atender diversos projetos, deixando-os dependentes do mesmo equipamento e da capacidade de terceiros para repará-lo. Em Oaxaca, no México, os terremotos de setembro de 2017 danificaram duas subestações no istmo de Tehuantepec. A operadora de rede do México disse que coordenou a reconexão de nove parques eólicos atendidos por uma dessas subestações após reparos.
O escrutínio ocorre à medida que o seguro de energias renováveis fica mais barato. Willis, um WTW negócios, informou em junho que a maioria das colocações de energia renovável estavam consumindo mais capacidade do que os compradores precisavam. A sua análise de mercado de 2026 colocou reduções de preços entre 20% e 30% para contas bem concebidas, com registos de perdas limpos e grandes prémios.
As operadoras restringiram os termos do CBI durante o mercado difícil de 2020-2023, mas nos últimos dois anos, as franquias caíram e as seguradoras ofereceram limites mais altos e períodos de indenização mais longos, de acordo com Sharma. Uma falha de subestação coberta pode agora fazer com que as seguradoras paguem por uma parcela maior da interrupção. A perda diária também pode ser substancial porque um projecto pode perder toda a sua receita enquanto a sua ligação à rede estiver inoperante.
E embora as falhas rotineiras de equipamentos forneçam às seguradoras um histórico para modelar, as interrupções em subestações compartilhadas são mais difíceis de prever. “Quando as perdas acontecem, elas tendem a ser significativas”, observou Sharma. “Não há perda de CBI por atrito. Ou é um estrondo ou não existe.”
Os subscritores ainda estão a lidar com algumas dessas perdas antes de 1 de janeiro, quando muitas transportadoras renovam os seus tratados de resseguro. Para os geradores, mesmo uma pequena alteração no período que sua apólice pagará pode ser importante se uma operadora terceirizada precisar de meses para adquirir e instalar um substituto.
Os operadores podem tomar medidas para acelerar as reparações nos seus próprios activos, mas as suas opções são mais limitadas quando o equipamento pertence ao operador de transmissão. Sharma disse: “Muitos deles podem conseguir equipamentos sobressalentes para si próprios, mobilizar guindastes ou contratar especialistas para consertar as coisas, mas isso está fora de seus cuidados, custódia e controle”.
Como os corretores podem testar um período de indenização mais curto
Antes da renovação, os corretores podem identificar de quais subestações um projeto depende e perguntar quanto tempo levaria para restaurar a conexão se um componente chave falhasse. Um reparo que pode levar 90 dias em condições favoráveis pode chegar a 180 se o clima dificultar a entrega de equipamentos de reposição ao local, disse Sharma. Isso dá aos corretores um cenário concreto para comparar com o período de indenização proposto.
Leia mais: O mercado de seguros de soft power esconde um problema de renovação mais difícil
Se uma seguradora propor um período mais curto, Sharma disse que os compradores podem discutir o assunto com o consultor do seu credor e definir o preço de uma camada CBI excedente antes da renovação. O corretor pode então comparar o custo com a receita em risco após o término da cobertura subjacente e verificar se a camada proposta realmente pagaria por esse tempo adicional.
O executivo da Amwins também tem visto mais consultas sobre recompras dedutíveis à medida que os clientes redirecionam as economias de renovações mais baratas. Uma recompra reduz quanto o cliente absorve no início de uma perda coberta. Um cliente preocupado com uma interrupção longa ainda precisa analisar quanto tempo a apólice pagará.
O mês em que uma interrupção começa é importante. Os projetos eólicos dos EUA, por exemplo, podem gerar uma parcela desproporcional de suas receitas de abril a junho. Uma interrupção de subestação em abril poderia, portanto, custar muito mais ao projeto do que uma interrupção igualmente longa no final do ano.
“Coisas como riscos contingentes são muito difíceis para um segurado que possui esses ativos de geração controlar. É por isso que eles precisam de cobertura”, disse Sharma. “Parte de ser um corretor e representante competente dos clientes é antecipar-se a essas perdas e antecipar o que pode acontecer.”
