

O que uma mudança no Congresso poderia significar para o NFIP, o TRIA e a luta pela acessibilidade do seguro
O índice de aprovação do presidente Donald Trump caiu para 31%, o mais baixo registrado pela pesquisa Reuters/Ipsos em qualquer um de seus mandatos. Faltando duas semanas para as eleições de 3 de novembro, os eleitores registrados favorecem os democratas em detrimento dos republicanos no Congresso por 12 pontos. Para a indústria dos seguros, a questão mais útil não é quem ganha, mas o que acontece a seguir – num Congresso manco, com prazos rígidos, e em disputas estatais onde os custos dos seguros estão agora em votação.
A pesquisa, encerrada em 19 de outubro, colocou a divisão dos votos genéricos em 47% a 35%, acima da diferença de 7 pontos duas semanas antes. Os inquiridos apontaram para os elevados preços da gasolina, que subiram desde que os EUA e Israel iniciaram os ataques ao Irão em Fevereiro, e 68% desaprovaram a forma como o presidente lida com a economia.
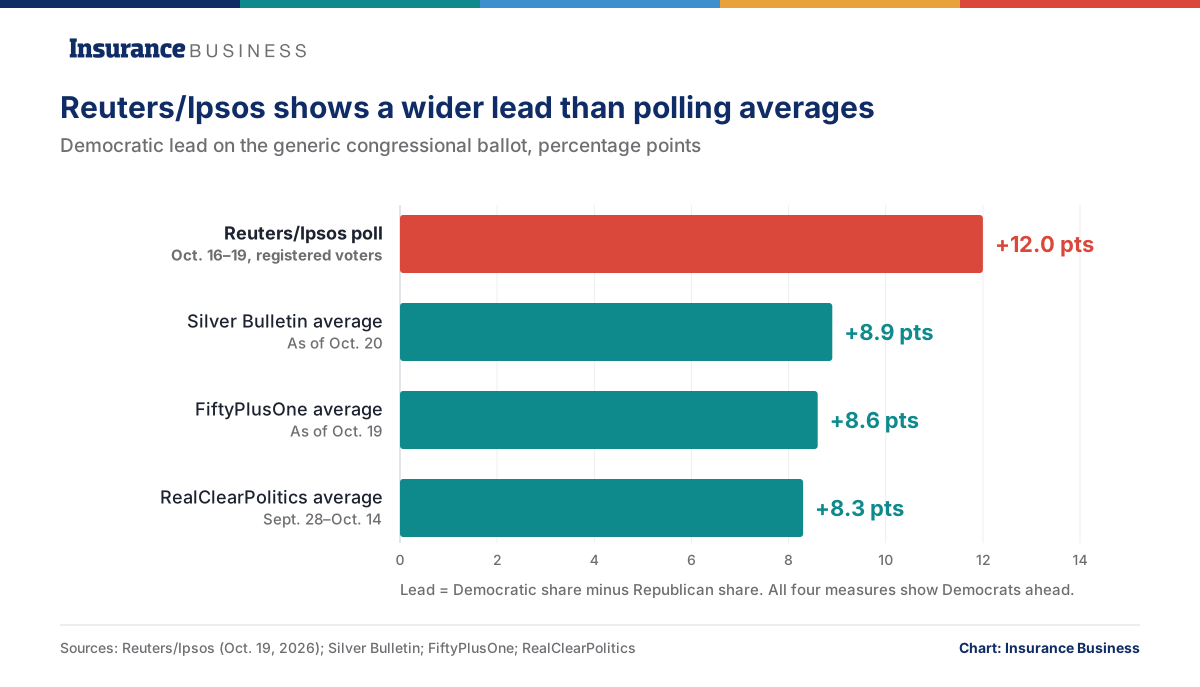
Essa pesquisa situa-se no extremo mais sombrio da faixa para os republicanos. As médias das pesquisas mostram uma vantagem democrata mais estreita, mas ainda clara: cerca de 8 pontos no Média do RealClearPolitics para o final de setembro a meados de outubro, e pouco menos de 9 pontos no Rastreador do Boletim Silver a partir de 20 de outubro. A própria Reuters alertou que as questões eleitorais nacionais não abrangem as disputas individuais para a Câmara e o Senado, onde os republicanos detêm algumas vantagens estruturais.
O que isso significa para os seguros resume-se a três coisas: assuntos inacabados que o Congresso cessante terá de tratar na sua sessão manca, quem dirige as comissões que redigem a lei federal de seguros no próximo ano, e um debate sobre o custo de vida em que os prémios agora ficam ao lado da gasolina e dos alimentos.
Os custos do seguro também estão em votação
A mesma frustração com o custo de vida por trás dos números das pesquisas atraiu o seguro para a campanha. O New York Times informou este mês que o seguro residencial e os impostos sobre a propriedade juntaram-se à gasolina, ao diesel e aos mantimentos como uma das principais preocupações dos eleitores, observando que os prêmios residenciais subiram 46% desde 2021 – quase o triplo da taxa de inflação, em cobertura sindicalizada da peça. O jornal relacionou o aumento dos prêmios a disputas mais acirradas em estados como Kansas, Flórida e Carolina do Norte.
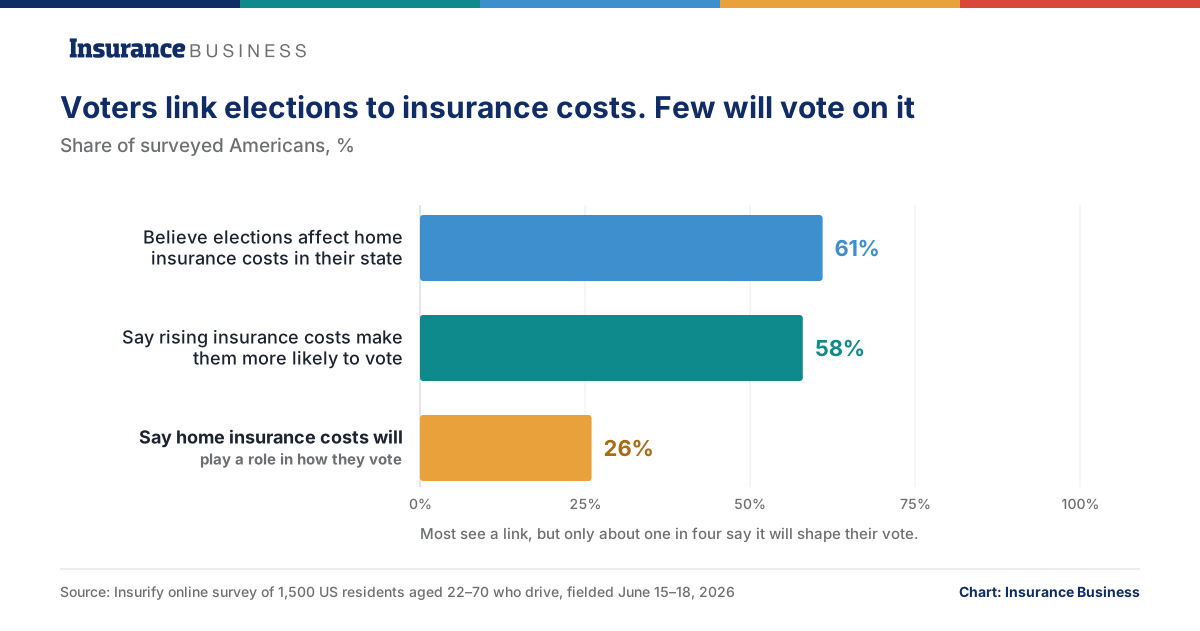
O quanto isso movimenta os votos é menos claro. Em um Pesquisa Insurify com 1.500 americanos61% disseram que as eleições afetam os custos do seguro em seu estado, mas apenas 26% disseram que os custos do seguro residencial desempenhariam um papel na forma como votam este ano.
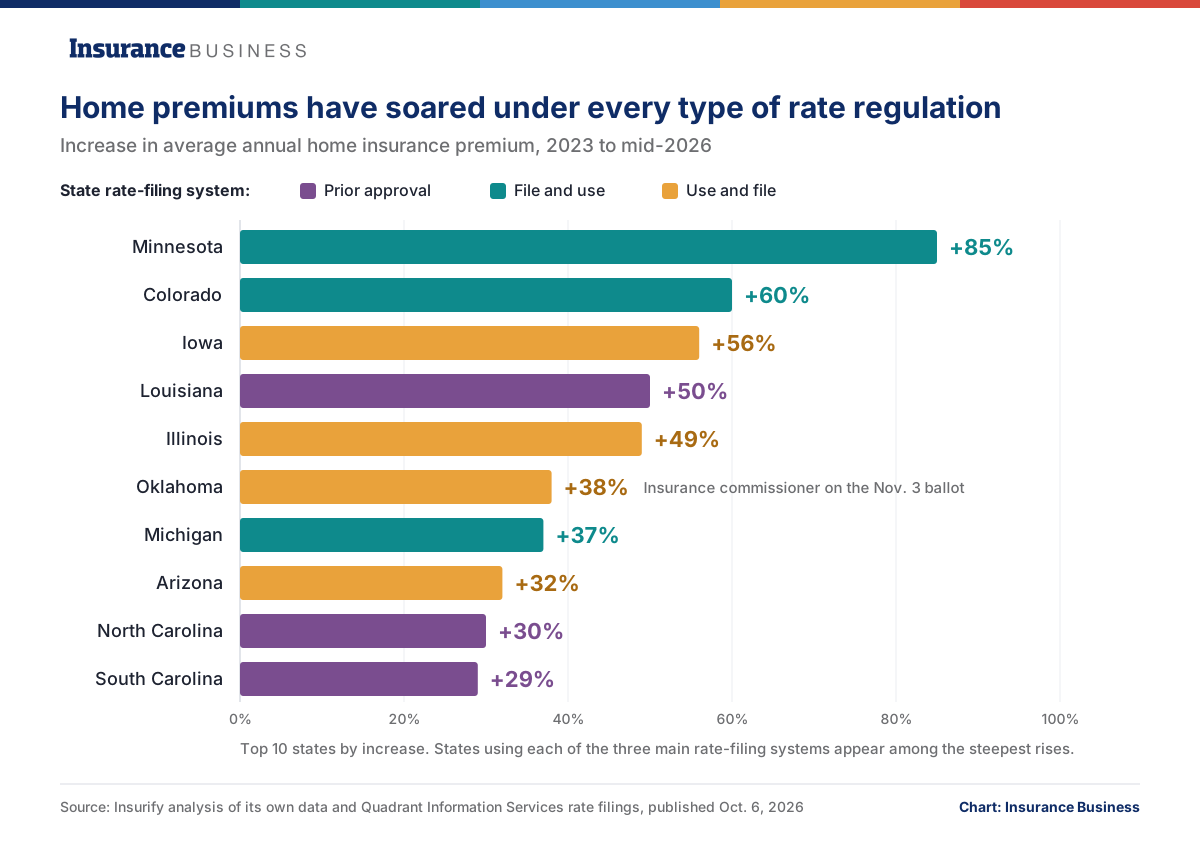
A pressão é mais acentuada nos estados, onde as tarifas são efetivamente reguladas. Na Flórida, a acessibilidade tem sido destaque nas disputas para o Senado e para governador, enquanto o governador do Texas, Greg Abbott, instruiu os reguladores a examinarem os custos do seguro de propriedade, conforme abordado nos relatórios sobre como a acessibilidade do seguro se tornou uma questão eleitoral de 2026. Em Oklahoma, onde os prémios residenciais médios ultrapassam os 5.500 dólares por ano, tanto os candidatos republicanos como os democratas a comissário de seguros consideraram a redução das taxas a sua principal prioridade.
Para os agentes, o risco prático é a gestão de expectativas. Os clientes que ouvem os candidatos prometerem alívio podem chegar à renovação esperando cortes que os registros de taxas não produziram – ou que se aplicam a uma linha ou território diferente do seu.
Leia a seguir: À medida que a acessibilidade do seguro se torna uma questão eleitoral de 2026, os agentes devem lidar com as consequências
Resistência ao terrorismo: dois projetos de lei, uma linha de chegada
O Programa Federal de Seguro contra Riscos de Terrorismo não deve expirar até 31 de dezembro de 2027, mas a indústria quer que seja liquidado este ano. Ambas as câmaras votaram a favor de uma prorrogação de sete anos até 2034, e por amplas margens bipartidárias. A Câmara aprovou o HR 7128 por 373-15 em junho. O Senado seguiu em 28 de setembro, liberando o S. 4395 por consentimento unânime após uma votação do comitê por 24-0.
As contas não são idênticas, embora a diferença seja pequena, de acordo com o Serviço de pesquisa do Congresso. Uma câmara tem de aceitar a versão da outra, ou as duas têm de chegar a um acordo, antes que qualquer coisa chegue ao presidente.
|
Projeto de lei da casa (HR 7128) |
Projeto de lei do Senado (S. 4395) |
|
|
Estende o programa para |
31 de dezembro de 2034 |
31 de dezembro de 2034 |
|
Limite de certificação |
Aumenta de US$ 5 milhões para US$ 10 milhões a partir de 2029 |
Inalterado em US$ 5 milhões |
|
Aviso do Tesouro durante a certificação |
Obrigatório |
Não incluído |
|
Voto |
373-15 (junho) |
Consentimento unânime (28 de setembro) |
A indústria quer que a lacuna seja eliminada este ano. Sam Whitfield, vice-presidente sênior de relações com o governo federal da APCIA, pediu aos legisladores que “conciliem rapidamente quaisquer diferenças entre os projetos de lei” e obtenham uma extensão de longo prazo para o presidente antes do final do ano, conforme abordado no relatório sobre seguradoras pressionando o Congresso para resolver diferenças TRIA. A NAMIC defendeu o caso em termos de empréstimos para construção, argumentando que o novo desenvolvimento depende da disponibilidade de cobertura contra o terrorismo para garantir o financiamento.
O lado do segurado está pressionando no mesmo sentido. O Coalizão para garantir contra o terrorismo disse que deseja que a prorrogação seja promulgada em 2026 e pediu que ela seja aprovada em um projeto de lei “obrigatório” este ano. O pacote de despesas de Dezembro é o candidato mais óbvio.
A preocupação é prática. As seguradoras e os segurados já estão negociando termos que vão além do final de 2027, e a Associação Nacional de Corretores de Imóveis alertou que atrasos anteriores levaram as seguradoras a adicionar exclusões condicionais ao terrorismo – deixando alguns proprietários em risco de inadimplência técnica em empréstimos que exigem a cobertura.
Leia a seguir: Comitê do Senado aprova extensão do TRIA enquanto seguradoras sinalizam incerteza no mercado
A TRIA tem patrocínio interpartidário – o projeto de lei do Senado foi apresentado pelos republicanos Dave McCormick e Thom Tillis com os democratas Tina Smith e Ruben Gallego – portanto, uma mudança no partido que controla qualquer uma das câmaras no próximo ano não a ameaçaria obviamente. O risco é o calendário, não a ideologia. Se o tempo acabar, o trabalho passa para um novo Congresso cuja liderança da comissão, e possivelmente a maioria, terá mudado.
Seguro contra inundações: o penhasco de 11 de dezembro
O prazo mais imediato pertence ao Programa Nacional de Seguro contra Inundações. O projeto de lei provisório sobre gastos que o Congresso aprovou em setembro financia o governo nos níveis atuais e estende a autoridade do NFIP apenas até 11 de dezembro, de acordo com a Associação Nacional de Construtores de Casas. Isso coloca o seguro contra inundações no mesmo relógio que a luta pelo financiamento federal para o ano inteiro.
O programa viveu em remendos de curto prazo desde que sua última reautorização de longo prazo expirou em 2017. A medida de setembro foi a 36ª extensão desse tipo, de acordo com o Serviço de pesquisa do Congressoe o NFIP já caducou duas vezes nos últimos 13 meses – durante 43 dias a partir de 1 de outubro de 2025, durante a paralisação do governo, e novamente durante três dias em fevereiro. Quando a autoridade caduca, a FEMA não pode redigir novas apólices ou renovar as que expiram, e a sua autoridade para contrair empréstimos do Tesouro cai de 30,425 mil milhões de dólares para mil milhões de dólares. FEMA diz que ainda pagaria reivindicações válidas sobre apólices existentes com os fundos disponíveis.
Os riscos são concentrados, mas grandes: quase 4,5 milhões de apólices e mais de 1,3 biliões de dólares em cobertura, de acordo com um estudo Resumo Legis1 dos dados CRS. O programa também deve US$ 22,525 bilhões ao Tesouro. Como as hipotecas garantidas pelo governo federal em zonas de alto risco de inundação exigem cobertura, um lapso pode congelar as vendas de casas nas comunidades costeiras e ribeirinhas. As políticas privadas contra inundações não são afetadas, o que tornou as transportadoras privadas uma alternativa cada vez que o programa estagnou.
Os agentes querem mais do que outro patch. Os Agentes e Corretores de Seguros Independentes da América (o Grande “I”) apoia uma reautorização de longo prazo de um programa modernizado e diz que, no mínimo, o Congresso deve evitar um lapso. Também disse que se oporá aos cortes nos reembolsos do tipo Write-Your-Own. Mas uma solução a longo prazo parece improvável antes de 11 de Dezembro: o CRS não identifica qualquer projecto de lei de reautorização pendente a longo prazo, pelo que a escolha realista é entre outra curta prorrogação e um lapso.
Preços na bomba: uma dor de cabeça política com um efeito de seguro misto
A questão que a sondagem Reuters/Ipsos associa mais estreitamente à frustração dos eleitores – a gasolina – tem um efeito menos óbvio nos seguros. Custos mais elevados de combustível tendem a reduzir a condução, o que pode significar menos acidentes.
Michel Léonard, economista-chefe do Instituto de informações de segurosdisse ao site de comparação de preços Insurify que quando os preços da gasolina são mais altos, “as pessoas dirigem menos” e que a frequência de sinistros de automóveis pessoais deve cair. A Insurify estimou que se os preços na bomba permanecessem elevados, as milhas percorridas pelos americanos poderiam cair 10% a 12% até ao final de 2026, o suficiente para puxar os prémios médios ligeiramente abaixo da sua previsão pré-guerra. Antes do conflito, tinha projectado um aumento de 0,7%, para 2.236 dólares, para cobertura total.
Leia a seguir: Alegações de risco de guerra em Ormuz podem ultrapassar US$ 3 bilhões com a retomada dos combates EUA-Irã
Qualquer alívio seria modesto face a uma base premium que a Insurify afirma ter aumentado 42% desde o final de 2021. Para a indústria, os maiores efeitos da guerra estão a ser sentidos nas linhas especializadas, conforme abordado na análise de como o conflito no Irão está a remodelar os preços dos seguros aéreos.
Leia a seguir: A guerra é agora o risco que todas as diretorias mais temem, e as seguradoras estão contratando de acordo
O que assistir depois de 3 de novembro
O resultado das eleições moldará a agenda para 2027, mas o pato manco decide o cenário a curto prazo. Três questões são mais importantes para a indústria. Irá o Congresso aprovar o financiamento para o ano inteiro ou outro paliativo até 11 de Dezembro, e manterá o NFIP por mais de algumas semanas? Será que a Câmara e o Senado chegarão a um acordo sobre um único projeto de lei do TRIA – possivelmente anexando-o a esse pacote de gastos – ou entregarão um trabalho quase concluído ao próximo Congresso? E se o controle de qualquer uma das câmaras mudar, quem assumirá os comitês que redigem a legislação de seguros? O Comitê de Serviços Financeiros da Câmara é atualmente presidido pelo Rep. French Hill (R-Ark.), E o Comitê Bancário do Senado pelo senador Tim Scott (R-S.C.), com a senadora Elizabeth Warren (D-Mass.) como membro graduado.
|
Data |
O que acontece |
|
3 de novembro de 2026 |
Eleições intermediárias |
|
11 de dezembro de 2026, 23h59. |
O financiamento governamental provisório e a autoridade do NFIP expiram |
|
3 de janeiro de 2027 |
Novo Congresso se reúne; contas inacabadas devem reiniciar |
|
31 de dezembro de 2027 |
A autorização TRIA atual expira |
|
2029 |
O limite de certificação de US$ 10 milhões do projeto de lei entraria em vigor, se promulgado |
Para os agentes com clientes de inundações, os conselhos práticos de lapsos anteriores ainda se aplicam: vincular ou renovar as políticas do NFIP antes de 11 de dezembro, sempre que possível, e alinhar opções privadas contra inundações como medida de apoio. Para os corretores comerciais, vale a pena verificar agora se as renovações após 2027 contêm alguma linguagem de terrorismo condicional.
