

A precisão move o custo das inundações entre edifícios. A Austrália está prestes a descobrir quanto
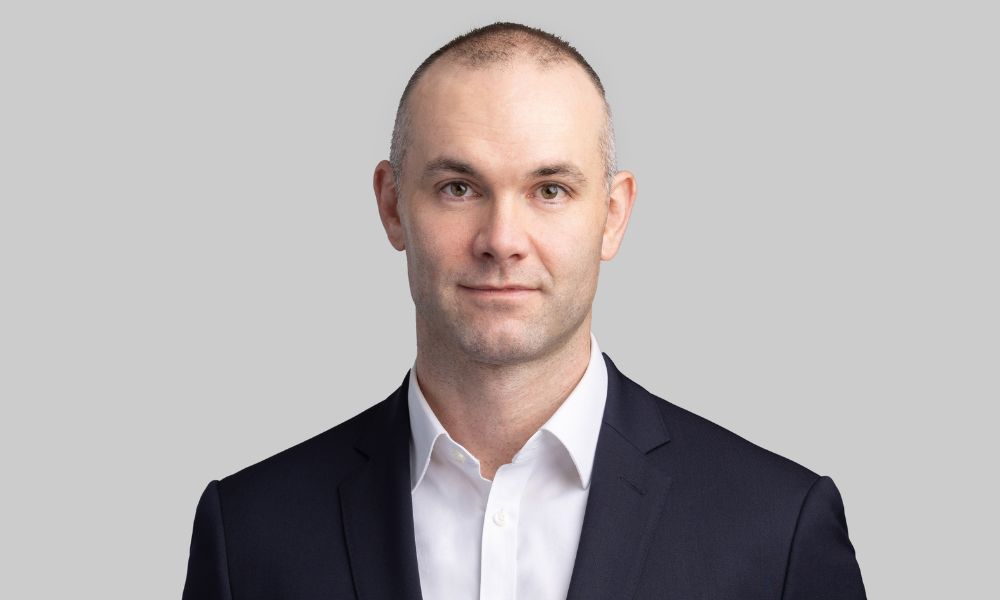
O preço da inundação contém uma suposição. Quando uma seguradora calcula o componente de inundação de um prêmio, ela deve assumir a que distância acima do solo fica o andar ocupado mais baixo do edifício, e essa suposição “pode estar a 0,3 metros do solo, 0,5 metros do solo, 1 metro”, de acordo com James Knight (foto), Aonchefe de consultoria de risco da Ásia-Pacífico.
A partir de janeiro de 2027, na Austrália, a estimativa foi substituída por uma medição. Aon e Geoscape Austrália estão coletando dados de elevação do primeiro andar para nível nacional, cobrindo o que a Geoscape estima ser cerca de 1,7 milhão de propriedades situadas dentro de planícies aluviais modeladas e áreas de inundação costeira.
A modelagem da Aon em uma amostra de cerca de 55.000 edifícios em oito regiões em Queensland e Nova Gales do Sul descobriu que 13% registraram uma queda de mais de 50% na parcela do prêmio específica para inundações, uma vez que a altura medida substituiu a presumida. Knight é explícito ao dizer que a amostra não é o país e que um conjunto de dados nacional “poderia contar uma história completamente diferente”.
A aritmética abaixo desse número é a parte com a qual vale a pena sentar. “Esses dados não eliminam nenhum risco, não reduzem o risco”, disse Knight. Se cerca de um em cada dez edifícios propensos a inundações ficar acima do nível do piso assumido e os preços forem reavaliados para baixo, o risco que foi anteriormente absorvido dentro da suposição não desapareceu. Torna-se mais fortemente ligado às propriedades situadas no nível. Knight recusou-se a prever como as seguradoras individuais tratariam esse segundo grupo, dizendo apenas que “esse conjunto de risco total permanece o mesmo”.
Para quem é a medição
Questionado sobre o que os intermediários precisam fazer para garantir que os clientes sejam beneficiados, Knight foi inequívoco. “Isso vai diretamente para as seguradoras, essencialmente, para que elas possam ter uma melhor compreensão do risco de inundação. Não há nada que alguém precise fazer.”
Leia a seguir: Novo modelo de dados conclui a padronização para certificados de inundação no Reino Unido
Seu único conselho prático foi dirigido aos proprietários e não às pessoas que os aconselhavam. Um proprietário elevado que enfrenta pressão sobre prêmios pode abordar sua seguradora e argumentar sem esperar pelo conjunto de dados, disse ele, algo que “pode não estar acontecendo em massa”.
Quanto dos 1,7 milhões é risco comercial não está estabelecido. Questionado sobre uma divisão por tipo de propriedade, o chefe de produto da Geoscape, Tom Spencer, disse que o número muda à medida que as definições de inundação mudam e os estudos em nível municipal são refeitos, e que a divisão não era algo que ele tinha que lidar.
O presidente-executivo da Geoscape, Dean Capobianco, enquadrou a proposta comercial em torno da diferenciação entre edifícios: “Duas casas na mesma zona de inundação podem enfrentar riscos muito diferentes.”
Onde a redistribuição pode acontecer
Nem todos os mercados podem realizar este cálculo e a restrição não é a tecnologia.
Os Estados Unidos vêm redistribuindo a altura medida do piso há cinco anos. A Agência Federal de Gerenciamento de Emergências (FEMA) introduziu a Classificação de Risco 2.0 para o Programa Nacional de Seguro contra Inundações (NFIP) em outubro de 2021 e concluiu a implementação em abril de 2023tornando a altura do primeiro andar uma variável nominal juntamente com o tipo de fundação, a distância até a fonte da inundação e o custo de reposição, em lugar de um método legado cujo preço é principalmente baseado na zona de inundação e na elevação da base da inundação. Os certificados de elevação não são mais necessários para comprar cobertura, com a FEMA derivando a altura do piso por meio de modelagem, embora um certificado pesquisado ainda possa produzir um valor mais refinado.
Leia a seguir: Triple-I e Munique Re sinalizam lacuna de proteção de US$ 424 bilhões em ampla pesquisa de risco
O Reino Unido está a construir o mesmo mecanismo do lado da resiliência. Pesquisa encomendada pela Flood Re e conduzida pela RAB Consultants e Sedgwick estabeleceu um modelo de dados padronizado para Certificados de Desempenho de Inundações (FPCs), combinando características de propriedade, dados de risco de inundação e medidas de resiliência existentes, com um piloto previsto para o final de 2026 e integração em estruturas de prêmios com desconto previstas para 2028, antes da saída programada do esquema em 2039. Russell Burton, diretor administrativo da RAB Consultants, disse que os certificados podem transformar “a forma como reconhecemos e recompensamos a resiliência a inundações em nível de propriedade”.
Knight identificou o Reino Unido como o análogo mais próximo da Austrália, com base no fato de que ambos os mercados possuem dados sobre políticas e riscos no nível da construção. O conjunto de dados subjacente difere, disse ele, com o MasterMap do Ordnance Survey preenchendo o papel que o Geoscape desempenha localmente.
Em grande parte da Ásia, não há nada para redistribuir. “Se você for para a Ásia, a qualidade dos dados de exposição diminuirá e você poderá ter apenas uma compreensão regional de onde estão suas políticas”, disse Knight. Sua conclusão foi contundente: “ter a elevação do primeiro andar de cada edifício é inútil para as seguradoras em alguns países”.
A escala por trás disso é substancial. A pesquisa sigma 1/2026 do Swiss Re Institute coloca a lacuna de proteção contra inundações em toda a Ásia em aproximadamente 83 por centocom as perdas seguradas por inundações na região a crescerem cerca de 12 por cento ao ano, aproximadamente o dobro da taxa global. A lacuna global na proteção contra catástrofes naturais atingiu 424 mil milhões de dólares em 2025.
Questionado sobre o que a tecnologia significa nos mercados que implementam esquemas residuais ou de apoio, incluindo o programa de inundações residenciais de alto risco do Canadá, Knight não se deixou levar pelos resultados dos preços das propriedades deixadas para trás.
Sua ênfase recaiu em outro lugar. O foco, disse ele, “precisa ser colocado firmemente na redução do risco total dos edifícios na planície de inundação que existem agora”.
