


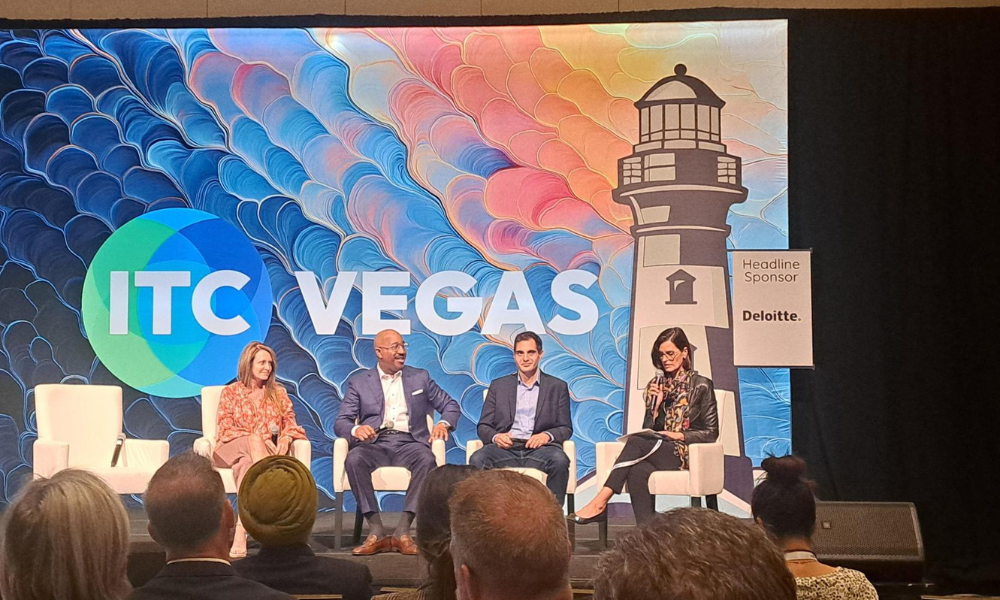
Alegações falsas geradas por IA estão ultrapassando as defesas da indústria, alertam executivos da indústria na ITC Vegas
A indústria de seguros enfrenta uma ameaça de fraude diferente de todas as que já enfrentou. A inteligência artificial está a munir os maus actores com ferramentas para fabricar afirmações em grande escala – imagens forjadas, narrativas inventadas, testemunhos sintéticos – e as transportadoras estão apenas a começar a compreender como reagir.
Esse foi o consenso de um painel do InsureTech Connect (TIC) Vegas 2026, realizado hoje no Mandalay Bay, em Las Vegas. Os palestrantes, na foto acima, foram Jeremy Jawish, CEO e cofundador da Shift Technology; Cain Hayes, ex-CEO da Blue Ridge, com vasta experiência em seguros de saúde; e Alina Wilkinson, vice-presidente de processamento de sinistros, assistência médica e qualidade de serviço da Liberdade Mútuo. Juntos, mapearam a escala do problema e a resposta da indústria.
Como a IA está provocando um aumento nas fraudes em seguros
“Estamos vendo um enorme aumento nas fraudes usando IA em seguros”, disse Jawish. “Estamos vendo isso em fotos falsas, narrativas falsas e até mesmo testemunhos falsos em toda a reivindicação. Tornou-se tão fácil gerar coisas que não são reais e que parecem super reais.”
Hayes destacou os riscos financeiros. “Se você pensar no setor de saúde, há aproximadamente US$ 4,5 trilhões em gastos nos EUA. Um terço disso é fraude, desperdício e abuso”, disse ele. Os dados oficiais agora aumentam o número: os Centros de Serviços Medicare e Medicaid (CMS) relatam que despesas nacionais de saúde nos Estados Unidos atingiu US$ 5,3 trilhões em 2024. “A IA tornou mais fácil para malfeitores criarem identidades e documentos falsos”, disse Hayes. “É uma espécie de corrida armamentista.”
O roubo de identidade já está custando às operadoras centenas de milhares de dólares por incidente, disse Wilkinson, um padrão que reflete como a IA está tornando a fraude em seguros de saúde mais rápida e difícil de detectar. Os fraudadores estão se passando por segurados reais e registrando reclamações sob identidades roubadas sem que a vítima jamais saiba. “Antes que você perceba, pagamos centenas de milhares de dólares a pessoas que nunca tiveram nossa apólice”, disse ela. As seguradoras estão rastreando malfeitores conhecidos por meio de dados compartilhados com fornecedores parceiros, como Verisco e Shift Technology, observou ela. O problema mais difícil são os fraudadores que chegam sem identificação e continuam mudando suas identidades e táticas.
Por que as seguradoras estão migrando para a detecção proativa de fraudes
O modelo tradicional de esperar que surjam reclamações suspeitas já não é viável. “Estamos todos passando de uma investigação reativa, de um tratamento reativo de reclamações, para tentar ser mais proativos”, disse Wilkinson. Ela argumentou que as transportadoras que vencem a luta contra a fraude são aquelas que conectam os sinistros e a subscrição, duas funções que historicamente operaram separadamente. Liberdade Mútua começou a carregar procedimentos operacionais padrão diretamente nos agentes de IA para que os investigadores cheguem aos arquivos certos no momento certo.
Poucas operadoras ainda se sentem preparadas para essa mudança, como mostra o uma pesquisa que descobriu que poucas seguradoras estavam preparadas para fraudes baseadas em IAconduzido pelo SAS e pela Association of Certified Fraud Examiners (ACFE). Cada vez mais, a vantagem não reside apenas na tecnologia, mas nos dados por trás dela.
A corrida armamentista contra fraudes em IA se resume a dados e pessoas
A realidade incómoda é que as mesmas ferramentas de IA disponíveis para as seguradoras estão igualmente disponíveis para os fraudadores. Verisk descreveu a mesma dinâmica, alertando que A fraude alimentada pela IA está forçando as seguradoras a uma corrida armamentista. Hayes argumentou que se todas as operadoras tiverem acesso à mesma tecnologia subjacente, a diferenciação se resume à qualidade dos dados, ao modelo operacional e às pessoas. “Você pode ter uma ótima tecnologia, mas se não tiver as pessoas e o talento na organização e a vontade de mudar, não terá sucesso.”
Gráfico de barras agrupado do estudo Verisk State of Insurance Fraud que compara, por geração, a parcela de consumidores dos EUA que considerariam editar digitalmente uma reclamação e que conhecem alguém que usou ferramentas de edição de IA para obter ganhos financeiros.
Os consumidores mais jovens estão mais dispostos a editar sinistros de seguro
Parcela de consumidores dos EUA por geração, 2026
Consideraria editar digitalmente uma reivindicação Conheça alguém que usou ferramentas de edição de IA para obter ganhos financeiros
Fonte: estudo Verisk State of Insurance Fraud, março de 2026. Pesquisa com 1.000 consumidores dos EUA, dezembro de 2025 a janeiro de 2026.
A analogia de Wilkinson foi direta: “Todo mundo tem um forno. Mas são as receitas e os cozinheiros da cozinha que vão realmente conquistar esse apetite.” Questionada se a indústria está acompanhando os maus atores, ela não suavizou sua resposta. “É uma esteira perpétua. E alguns vão correr rápido, e alguns vão estar lá para resistência, para o longo prazo.”
Jawish disse que a Shift Technology trabalha com seguradoras em mais de 20 países para detectar fraudes assistidas por IA e que o ritmo de adoção da indústria é dividido. Algumas operadoras estão agindo agressivamente e implantando todas as ferramentas de IA disponíveis. Outros, disse ele, simplesmente congelam. A Shift tratou a IA internamente como um multiplicador de produtividade, e não como uma ameaça à força de trabalho. De acordo com Jawish, a empresa tem como meta uma produção equivalente a 7.000 funcionários em tempo integral de uma equipe de 700.
O que a fraude assistida por IA significa para os corretores?
As consequências da fraude assistida por IA provavelmente atingirão os clientes de duas maneiras: custo e atrito. As perdas por fraude e o investimento necessário para as detectar influenciam, em última análise, os preços, pelo que os segurados honestos suportam parte da conta. Os clientes também devem esperar mais verificação no primeiro aviso de perda (FNOL), o momento em que uma reclamação é inicialmente comunicada à transportadora. Isso pode incluir verificações de identidade e envio de fotos e documentos mais estruturado e baseado em aplicativos.
Os corretores que explicam essas mudanças antes que ocorra uma perda estarão em melhor posição para manter as reivindicações legítimas em andamento e para proteger o relacionamento com os clientes quando uma transportadora solicitar mais evidências. O painel do ITC discutiu como as operadoras que avançarão serão aquelas que combinarem melhores dados, sinistros conectados e equipes de subscrição, e pessoas dispostas a mudar. Os corretores que entendem como suas operadoras parceiras estão abordando esse desafio poderão aconselhar os clientes com mais confiança.
