

Uma terceira leitura consecutiva de 0,3% do núcleo do IPC está forçando operadoras, corretores e carteiras de investimento a reavaliarem suas suposições
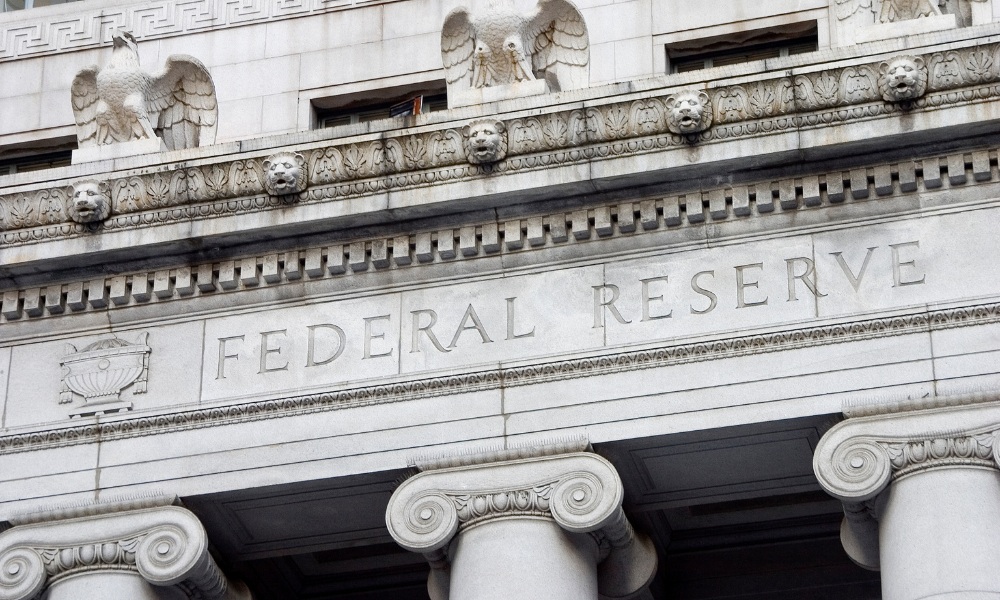
A Reserva Federal passou grande parte do outono a tentar convencer os mercados de que não tinha pressa. Os números da inflação de outubro não foram divulgados.
Os preços básicos ao consumidor – excluindo alimentos e energia – subiram 0,3% em outubro, o terceiro mês consecutivo nesse ritmo, de acordo com o Departamento de Estatísticas Trabalhistas. Medido ao longo de três meses, isso equivale a um clipe anualizado de 3,7%, mais que o dobro da taxa de 1,6% registrada nos três meses até julho. Os economistas previam um ganho mensal menor de 0,2%, informou a Reuters.
O índice principal subiu 0,4% no mês, abaixo dos 0,6% de setembro, à medida que os preços da energia diminuíram. Mas para uma indústria que conhece a inflação através do seu registo de sinistros, um detalhe destacou-se: a Reuters observou que o seguro automóvel estava entre as categorias que registaram saltos inesperados, juntamente com os transportes públicos e os serviços médicos.
Um aumento de 0,25 ponto percentual na reunião do Fed de 8 a 9 de dezembro parece agora quase certo. O debate ao vivo é se os decisores políticos vão mais longe, vão mais rápido – ou ambos.
Hawks encontram sua voz
O governador do Fed, Christopher Waller, estabeleceu um marcador antes mesmo de os dados chegarem. Falando em Londres na terça-feira, ele disse que uma leitura básica de cerca de 0,3% deveria levar o comitê a ponderar uma mudança de meio ponto em dezembro. Ele argumentou que contentar-se com um quarto de ponto após um terceiro mês firme “colocaria em risco a nossa credibilidade, um risco que não estou ansioso para correr” (WSJ). O Fed não avançou em passos de meio ponto desde 2022.
Waller também explicou por que não está se consolando com a recente queda do petróleo. O diesel é mais importante para o custo da movimentação de mercadorias, disse ele, e a capacidade de refino global foi gravemente danificada. O diesel chegou a US$ 6,50 o galão em setembro e ainda estava perto de US$ 6,10 esta semana, de acordo com o Administração de Informação de Energia dos EUA.
A presidente do Fed de Dallas, Lorie Logan, que votou este ano, sugeriu o outro caminho para uma política mais rígida: intervalos mais curtos entre as medidas. Ela sugeriu que o comité poderia agir mais rapidamente neste inverno do que no outono, e disse numa conferência sobre energia que o atual intervalo da meta de 3,75% a 4% era demasiado baixo e estava, por si só, a alimentar a inflação.
Nem todo mundo está com pressa. A presidente do Fed da Filadélfia, Anna Paulson, disse que ainda é a favor de um caminho gradual e que só aceleraria se a inflação começasse a afetar os salários ou as expectativas do público. Enquanto isso, a vice-presidente de supervisão, Michelle Bowman, apontou para uma liquidação de tecnologia impulsionada pela IA que já apertou as condições financeiras e disse que os ganhos de novos aumentos devem ser ponderados em relação aos custos.
Os mercados obrigacionistas não esperaram pelo consenso. O rendimento do Tesouro de dois anos saltou 0,18 pontos percentuais, para 4,725%, sua maior alta em um dia desde 9 de abril de 2025, dia em que o presidente Trump interrompeu muitos de seus “Dias da Libertação”. tarifas.
Leia a seguir: O que o aumento da taxa de juros do Fed significa para os seguros
Dois lados do livro-razão da seguradora
Para as operadoras, uma trajetória de taxas mais acentuada é válida nos dois sentidos – e atinge um setor que teve um ano forte. Seguradoras de propriedades e acidentes dos EUA publicadas um ganho de subscrição no primeiro semestre de 2026 de US$ 31,7 bilhõescom o índice combinado melhorando para 92,7, de 96,5 um ano antes, de acordo com Verisco e números da APCIA.
Do lado do investimento, rendimentos mais elevados a curto prazo são boas notícias, especialmente para os redatores de P&C. Suas carteiras de títulos de duração mais curta rolam mais rápido do que as carteiras das seguradoras de vida, de modo que o dinheiro novo é reinvestido mais cedo a taxas melhores, um padrão documentado em um Revisão da Associação Nacional de Comissários de Seguros dos ciclos tarifários anteriores. O problema são as obrigações já contabilizadas: à medida que os rendimentos sobem, os seus valores de mercado caem, prejudicando o valor contabilístico reportado, mesmo que as seguradoras as mantenham até à maturidade.
Leia a seguir: Cortes tarifários EUA-Canadá podem aliviar custos de sinistros de automóveis e propriedades
O automóvel pessoal é o ponto de pressão mais claro. Após dois anos de fortes aumentos, o mercado estava a reequilibrar-se, com algumas transportadoras reduzindo as taxas automáticas à medida que a experiência de perda melhorou. Mas cerca de seis em cada 10 peças de reposição usadas nas oficinas de reparos dos EUA são importadas, deixando a gravidade dos sinistros exposta a tarifas e custos de frete. O salto do IPC de outubro no seguro automóvel sugere que a trégua para os segurados pode estar desaparecendo.
As linhas comerciais enfrentam a sua própria versão do aperto. Os preços persistentemente elevados do diesel influenciam os custos operacionais da frota e o valor das mercadorias em trânsito, aumentando a pressão sobre os clientes de transporte já lutando com taxas de frete voláteis e contas crescentes de reparos. Os corretores podem querer verificar se os limites de carga e os valores das propriedades ainda refletem os preços atuais.
Os redatores de vida e anuidades ficam em uma posição diferente. Taxas de política mais elevadas permitem-lhes geralmente oferecer taxas de crédito mais atractivas sobre anuidades fixas e indexadas fixas, o que poderia manter o ritmo de vendas do sector, embora as previsões da indústria foram construídas com base na suposição de taxa oposta.
Leia a seguir: Por trás da virada de Kemper para o lucro no terceiro trimestre, o livro de automóveis ainda não está empatando
O que assistir em dezembro
Wall Street está dividida na rota, não no destino. O economista-chefe do Deutsche Bank para os EUA, Matthew Luzzetti, disse ao WSJ que agora espera aumentos de 0,25 ponto percentual em cada uma das próximas três reuniões – um ponto percentual completo de aperto, incluindo a medida de setembro – e vê passos maiores apenas se as autoridades decidirem muito mais do que o necessário.
Todos os olhos também estão voltados para o presidente do Fed, Kevin Warsh, que assumiu o comando este ano e pouco disse sobre como reagiria a números como esses. Os mercados ainda não sabem se ele partilha do hábito de longa data do Fed de suavizar os seus movimentos ou se está disposto a saltar.
Para os executivos de seguros que estão finalizando os orçamentos e os registros de taxas para 2027, a conclusão é que o cenário “pronto para acontecer” de setembro está desaparecendo. Planear uma trajetória de taxas mais elevadas durante mais tempo, com uma inflação de sinistros que se recusa a estabilizar numa categoria antes de aparecer noutra, parece ser a aposta mais segura.
Leia a seguir: Octave registra crescimento orgânico de 23% conforme o mercado fraco começa a aparecer nos números
