

Os americanos com um consultor financeiro têm duas vezes mais probabilidades de terem planeado cuidados de longo prazo do que aqueles que não têm. Entre aqueles que têm um conselheiro, 66% planearam as suas próprias necessidades potenciais e 58% os cuidados de um ente querido. Entre aqueles que não têm, esses números caem para 34% e 29%, respectivamente, de acordo com o estudo da Northwestern Mutual. Estudo de Planejamento e Progresso de 2026que entrevistou 4.375 adultos nos EUA em janeiro de 2026.
A diferença é impressionante dado que 61% dos americanos dizem que esperam necessitar de cuidados de longo prazo em algum momento, e 56% esperam fornecê-los a alguém que amam.
O que a maioria não leva em conta, no entanto, é o custo. A despesa anual de um auxiliar de saúde domiciliar que presta oito horas de atendimento por dia atingiu US$ 99.280 em 2025, de acordo com o Estudo de custo de cuidados de iluminação de 2025. A análise da Northwestern Mutual dos dados nacionais de custos de cuidados de longo prazo concluiu que a taxa média anual de aumento entre 2021 e 2025 foi de 4,77%. Nesse ritmo, o número segue uma trajetória que irá sobrecarregar as poupanças para a reforma dos clientes que não as incluíram num plano financeiro.
O ponto cego do Medicare
Grande parte dessa lacuna se resume a um equívoco que os consultores ouvem regularmente. Quase seis em cada 10 americanos acreditam erroneamente que o Medicare cobre cuidados de longo prazo, de acordo com o relatório de 2025 Em todo o país Pesquisa do Instituto de Aposentadoria. O Medicare cobre cuidados de enfermagem qualificados de curto prazo sob condições específicas. Não financia os cuidados de custódia contínuos que a maioria das pessoas imagina quando pensa em envelhecer, incluindo auxiliares em casa, vida assistida e cuidados de memória.
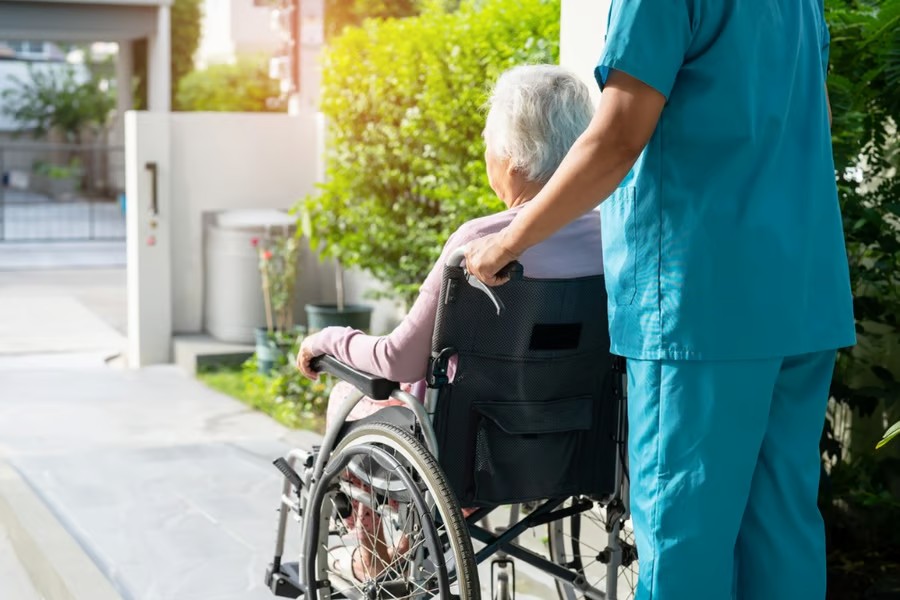
A preferência por envelhecer em casa torna essa lacuna mais cara para ser colmatada. Em todas as gerações, 73% dos americanos dizem que prefeririam cuidados domiciliares se um evento de saúde exigisse apoio de longo prazo, de acordo com o estudo da Northwestern Mutual, com o número subindo para 83% entre os Boomers e os adultos mais velhos. Os cuidados domiciliários prestados ao longo dos anos normalmente custam mais no total do que as alternativas baseadas em instalações.
Uma questão de força de trabalho tanto quanto pessoal
A pressão financeira do cuidado não fica em casa. Quase quatro em cada dez americanos afirmam que prestam cuidados atualmente ou já o fizeram no passado, e o impacto na força de trabalho é mensurável. A prestação de cuidados custa aos empregadores dos EUA cerca de 50 mil milhões de dólares anualmente em perda de produtividade, de acordo com a iniciativa Caregiving@Work do Employee Benefits Research Institute, publicada em julho de 2026.
Entre aqueles que prestaram cuidados, 69% relatam ter tomado pelo menos uma medida financeira para absorver o impacto, incluindo cortar gastos, retirar poupanças, trabalhar horas adicionais ou contrair dívidas. Essas pressões são mensuráveis nos dados de utilização de benefícios e de participação da força de trabalho muito antes de surgirem noutros locais.
Apenas 3% dos americanos com mais de 50 anos possuem seguro de cuidados de longo prazo, de acordo com estimativas da LIMRA. Essa lacuna de cobertura existe em parte porque O LTC há muito ocupa um meio-termo em benefícios para empregadoresnormalmente oferecido como um complemento voluntário com baixas taxas de participação, uma estrutura que produz seleção adversa em vez de ampla cobertura.
Iniciando a conversa mais cedo
Os dados da Northwestern Mutual reforçam um ponto prático sobre o tempo. John Roberts, diretor de campo da Northwestern Mutual, observou que muitos americanos não sabem que o Medicare geralmente não paga por serviços de cuidados de longo prazo, chamando-o precisamente do tipo de ponto cego que um profissional financeiro pode ajudar a descobrir.
O estudo descobriu que Americanos que têm esse equívoco do Medicare também estão entre os que menos provavelmente planearam financeiramente para as suas próprias necessidades potenciais. É o mesmo cliente, com a mesma lacuna, que os consultores já estão posicionados para abordar através das conversas sobre saúde, aposentadoria e bem-estar financeiro já em andamento.
