


As perdas estão atingindo cada vez mais áreas de menor risco, onde a contratação de seguros pode ser mais fraca, diz o líder de Davies
O risco de inundações está a tornar-se cada vez mais difícil de confinar às áreas que os corretores e os proprietários de casas historicamente consideram mais expostos.
As inundações nos EUA causaram perdas económicas estimadas em 10,3 mil milhões de dólares em 15 grandes eventos catastróficos em 2025, incluindo cerca de 6,2 mil milhões de dólares em perdas seguradas, de acordo com Aon dados compilados pelo Instituto de informações de seguros (Triplo-I).
A NOAA descreveu 2025 como um ano de inundações generalizadas em todas as estações e regiões. Só em Julho foram gerados 1.434 avisos de cheias repentinas – o segundo maior total de Julho em 40 anos – enquanto partes do Kentucky, Tennessee, Carolina do Norte e Texas registaram eventos de precipitação com intervalos de recorrência estimados de 1 em 1.000 anos.
O padrão continuou em 2026. A tempestade tropical Edouard trouxe fortes chuvas para o Texas no início de setembro, produzindo inundações repentinas significativas na parte oriental do estado.
Mas o problema emergente dos seguros não é simplesmente o facto de as inundações estarem a tornar-se mais graves. As perdas ocorrem cada vez mais em locais onde os proprietários podem não se considerar significativamente expostos – e onde a penetração do seguro contra inundações pode ser muito menor.
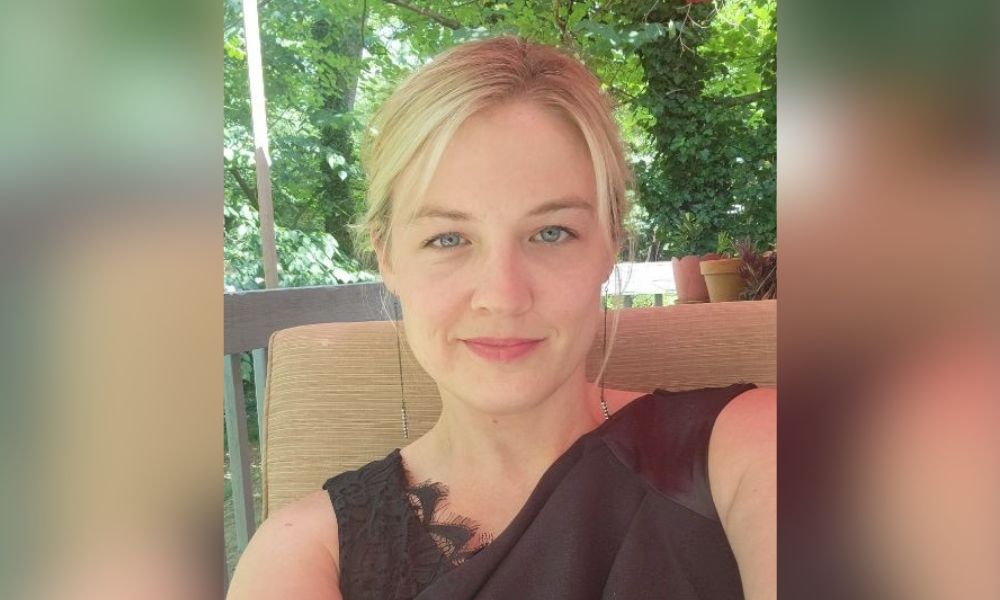
“Acho que existe esta concepção binária de zonas de inundação: não vivo numa zona de inundação ou vivo numa zona de inundação”, disse Jessica Chambliss (foto), vice-presidente sénior de serviços de inundação em Davies. “A realidade é que todos vivem numa zona de inundação. Existem simplesmente camadas de alto risco versus risco moderado ou mínimo. O risco ainda existe.”
Inundações de águas superficiais alteram o mapa de risco
O desenvolvimento é uma das razões pelas quais a geografia das perdas por inundações está a mudar. Novas habitações, estradas, parques de estacionamento e outras infra-estruturas podem reduzir a quantidade de terreno disponível para absorver chuvas fortes. Ao mesmo tempo, a rápida acumulação de chuvas está a tornar-se uma fonte cada vez mais importante de inundações, especialmente em áreas fortemente desenvolvidas com capacidade de drenagem limitada.
“Ao longo de um período de tempo suficientemente longo, a causa das inundações está a tornar-se igual ao transbordamento das águas costeiras, das marés ou interiores”, disse Chambliss. “Precisamos pensar mais sobre que tipo de absorção o solo pode suportar. Tenho muito concreto ao meu redor? Tenho muitas estradas, muita infraestrutura?”
Ela apontou o oeste da Carolina do Norte durante o furacão Helene como um exemplo de perdas significativas por inundações ocorridas em uma área onde relativamente poucos proprietários tinham seguro contra inundações. O problema para os corretores é que uma designação que sugira um risco de inundação moderado ou mínimo pode ser facilmente interpretada pelos clientes como significando nenhum risco significativo.
Preocupações com subseguro aumentam à medida que os custos de sinistros aumentam
Mesmo os clientes que adquirem seguro contra inundações podem enfrentar um problema separado: se os seus limites ainda reflectem o custo da reconstrução. Chambliss disse que os custos mais elevados de construção e de materiais aumentaram substancialmente os valores dos sinistros na última década, criando maior potencial para os edifícios serem segurados, mas protegidos de forma inadequada.
“Na última década, estamos avançando mais em direção ao subseguro, ou seja, edifícios que têm seguro, mas não possuem seguro adequado”, disse ela.
O Programa Nacional de Seguro contra Inundaçõesa cobertura de edifícios residenciais do país está limitada a 250.000 dólares, deixando potencialmente uma lacuna significativa para casas com valores de reconstrução muito mais elevados. “Essa desproporção continuará a crescer”, acrescentou Chambliss. “Os danos estão a aumentar significativamente. O valor dos sinistros aumentou significativamente ao longo da última década, impulsionado, em primeiro lugar, pelo valor e preço dos materiais, mas também porque as próprias inundações estão a tornar-se mais significativas.”
Isto coloca maior ênfase na análise se os limites do NFIP permanecem adequados para uma propriedade individual e se são necessárias inundações privadas ou cobertura excessiva juntamente com eles.
Mapas de inundações lutam para acompanhar o ritmo
A tecnologia está a fornecer às seguradoras e aos corretores informações mais detalhadas sobre a exposição às inundações, mas continua difícil traduzir essas informações na forma como os consumidores compreendem o seu risco. A modelação preditiva pode incorporar características de propriedade, precipitação, padrões de desenvolvimento e perdas históricas, proporcionando uma avaliação mais granular do que apenas as designações de zonas de inundação.
Chambliss disse que o ponto fraco não é necessariamente a tecnologia. “O que está aquém é que esta nova informação está a ser disponibilizada, mas o mapeamento não a acompanha”, disse ela.
Os mapas oficiais de inundações ainda influenciam fortemente se os proprietários acreditam que a cobertura é necessária. A crescente disponibilidade de dados ao nível da propriedade poderá, portanto, mudar a forma como os corretores abordam as conversas sobre inundações, especialmente para clientes sentados fora de áreas tradicionalmente consideradas de alto risco.
“Na última década, em particular, está a tornar-se cada vez mais evidente que não podemos confiar nos mapas de cheias e que temos de analisar as casas caso a caso para determinar qual é o seu risco”, disse ela. “Uma abordagem pessoal precisa ser adotada, na minha opinião, em cada casa.”
