


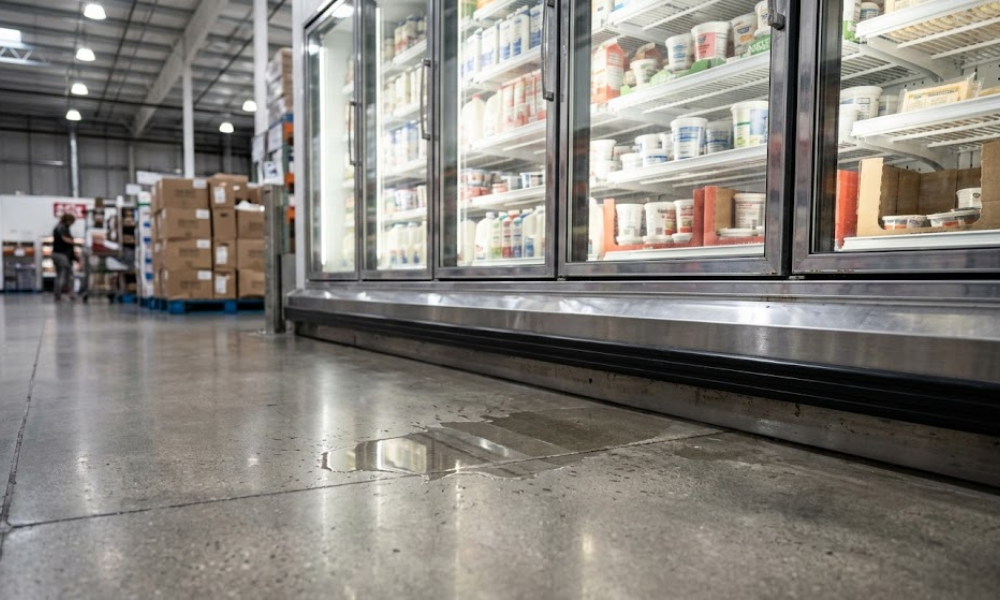
Uma bandeja de drenagem com vazamento ficou desinstalada por meses. Agora duas seguradoras estão brigando para ver quem paga
O que aconteceu: A Phoenix Insurance alega que a seguradora de um subcontratado se recusou a cobrir a defesa de um sinistro de escorregão e queda da Costco, apesar de um contrato exigir cobertura primária
Quem está envolvido: Companhia de Seguros Fênix (Viajantes grupo) v. Harleysville Insurance Company de Nova Jersey (Em todo o país grupo); a reivindicação subjacente envolve Costco, Miller Refrigeration e Heritage Refrigeration
O que está em jogo: Pelo menos US$ 51.374,53 em custos de defesa já pagos, mais despesas correntes e uma declaração de obrigações de cobertura primária
Por que é importante: A disputa gira em torno de se a cláusula de seguro de um subcontrato pode forçar outra seguradora a pagar primeiro – uma questão que afeta todos os empreiteiros e transportadores que escrevem endossos de segurados adicionais
Onde está: Reclamação apresentada em 29 de setembro de 2026, no Tribunal Distrital dos EUA para o Distrito de Nova Jersey
Uma bandeja de drenagem de reposição chegou a uma Costco de Nova Jersey onze dias antes de um cliente escorregar na água gelada do refrigerador de laticínios. Ficou no armazém do subcontratado por mais cinco meses.
Essa lacuna de onze dias está agora no centro de uma disputa de cobertura federal entre dois grandes grupos seguradores. A Phoenix Insurance Company, parte da família Travellers, apresentou uma queixa em 29 de setembro de 2026, no Tribunal Distrital dos EUA para o Distrito de Nova Jersey, alegando que a Harleysville Insurance Company de Nova Jersey – uma afiliada nacional – deve defesa primária e indenização pela reclamação subjacente de escorregamento e queda.
A cadeia de eventos começou com um vazamento no recipiente de drenagem de laticínios refrigerados em uma loja Costco em Stafford Township, Nova Jersey. De acordo com a denúncia, a Miller Refrigeration, empreiteira de refrigeração da Costco, inspecionou o refrigerador em 7 de junho de 2023 e cotou uma peça de reposição dois dias depois. Costco estava pressionando para que a correção fosse concluída até 16 de junho.
Miller subcontratou o trabalho para a Heritage Refrigeration. A panela substituta foi entregue na unidade da Heritage em Nova Jersey em 15 de agosto de 2023.
Onze dias depois, em 26 de agosto, um cliente entrou no refrigerador do laticínio, bateu no que a reclamação descreve como uma poça de água que “ficou escorregadia como gelo” e caiu. A Heritage só concluiu a instalação em 31 de janeiro de 2024 – cerca de cinco meses após o acidente.
Desde então, a subcontratada admitiu em depoimento juramentado que recebeu a peça de reposição em 15 de agosto de 2023 e não deu seguimento, afirma a denúncia.
Quem cobre quem – e quem paga primeiro
Uma sentença arbitral não vinculativa datada de 23 de julho de 2026 considerou a Heritage 30% responsável pelo acidente. Essa porcentagem é importante por causa de uma cláusula específica na apólice de responsabilidade de Harleysville – endosso CG 7263 12 10 – que a reclamação diz que estende automaticamente a cobertura a qualquer pessoa que a Heritage tenha concordado por escrito em cobrir. O endosso entra em ação quando o dano é “causado, no todo ou em parte” pelo Heritage. Trinta por cento se qualificam.
O subcontrato entre Miller e Heritage exigia que a Heritage tivesse seguro de responsabilidade civil nomeando Miller e Costco como segurados adicionais – o que significa que seriam cobertos pela apólice da Heritage, não apenas pela sua própria – com “limites primários mínimos de $ 5.000.000,00 de limite único combinado”.
Phoenix diz que a linguagem “primária” significa que a política de Harleysville paga primeiro, antes que a própria política de Phoenix entre em vigor. Harleysville discorda.
Dois anos de cartas, um processo
A reclamação traça um rastro documental que remonta a maio de 2024. Os viajantes apresentaram a reclamação pela primeira vez à Heritage em 6 de maio de 2024, pedindo à seguradora da Heritage que assumisse a defesa. A Nationwide, agindo em nome de Harleysville, recusou o pedido por considerá-lo prematuro porque nenhuma ação judicial havia sido movida ainda.
Quando o litígio começou, a posição de Harleysville mudou, mas não foi resolvida. Em uma carta de 7 de novembro de 2025, Harleysville negou que qualquer cobertura devida a Miller fosse primária, chamando-a apenas de excesso. O subcontrato, escreveu Harleysville, “não inclui tal disposição que exige que a cobertura seja primária e não contributiva”. Phoenix diz que o próprio texto do subcontrato contradiz isso diretamente.
Em março de 2026, Harleysville reconheceu pela primeira vez que Miller se qualificava como segurado adicional – mas apenas numa base proporcional, igualando a quota de responsabilidade de 30% da Heritage. Ofereceu dividir os custos de defesa em 50-50 apenas para Miller e reservou-se o direito de contestar ainda mais a cobertura. O status da Costco como segurado adicional foi negado totalmente em uma carta de 5 de agosto de 2026.
Phoenix rejeitou a oferta e entrou com uma ação buscando três coisas: uma declaração de que Miller e Costco são segurados adicionais com direito à cobertura total, uma declaração de que a apólice de Harleysville paga primeiro e uma sentença monetária pelos $ 51.374,53 em custos de defesa já pagos mais o que continuar a acumular.
Para os profissionais de sinistros e coberturas que lidam com cadeias de subcontratados, o caso coloca em foco uma questão familiar: quando um subcontrato diz “primário”, isso determina qual seguradora paga primeiro – mesmo quando o endosso da outra seguradora diz algo diferente?
Nenhuma das alegações da denúncia foi testada e nenhum tribunal se pronunciou sobre o mérito das reivindicações.
