Todos os três agora se descrevem em termos muito mais amplos do que a corretagem. Os números do segmento mostram que dois deles ainda obtêm a maior parte de suas receitas e lucram com isso. O terceiro não
Aon. Pântano. WTW. Todos eles têm nomes curtos e cativantes agora, e nenhum dos três lidera mais com a palavra “corretor”. Pântano patrocina a Fórmula 1 agora e se autodenomina “uma empresa global de serviços profissionais” em seu último registro trimestral. Os patrocinadores da WTW, o clube italiano Juventus, e seus resultados o descrevem como “uma empresa líder global em consultoria, corretagem e soluções”. Aon patrocina a equipe de F1 da Ferrari e divide seus negócios em Capital de Risco e Capital Humano, em vez de corretagem e consultoria, talvez porque seja descritivo, talvez porque pareça mais legal para os consultores de marketing que eles sem dúvida contrataram.
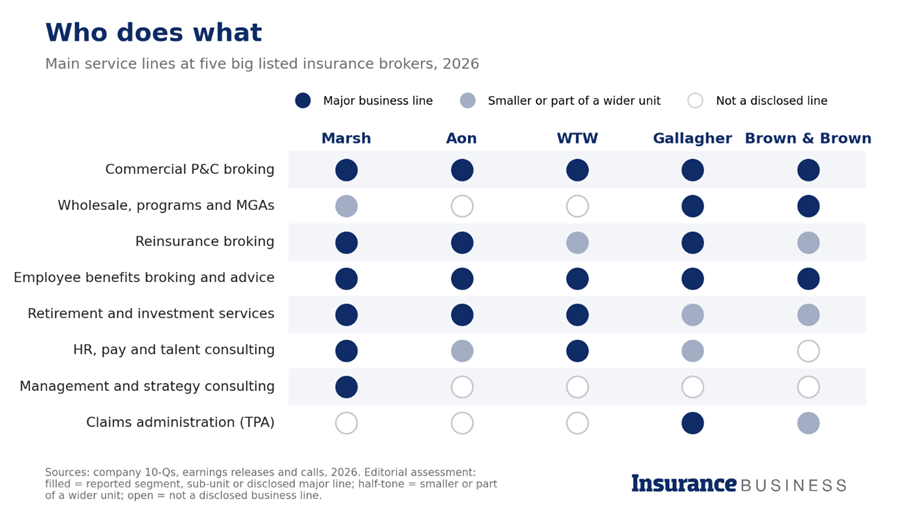
Os rótulos, no entanto, refletem negócios individuais reais (com abundantes oportunidades de venda cruzada). Cada empresa dirige um grande braço que aconselha os empregadores sobre benefícios de saúde, pensões, investimentos e salários, e a Marsh também possui uma consultoria de gestão, a antiga Oliver Wyman. Na quinta-feira passada, o presidente-executivo da Marsh, John Doyle, foi mais longe. “Acreditamos que podemos ser a empresa de serviços profissionais mais impactante do mundo”, disse ele aos analistas.
Os números do segmento nos registros das três empresas dão uma resposta mais clara do que a marca e diferem de empresa para empresa.
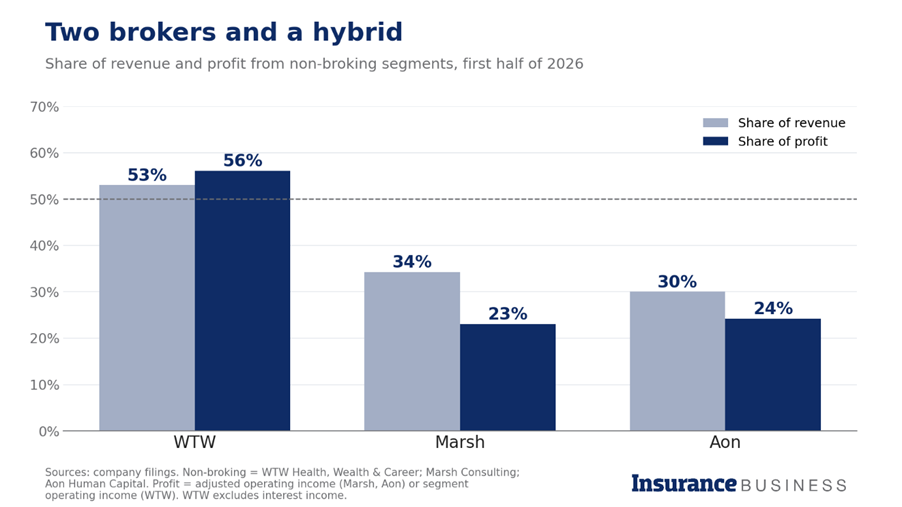
Dois corretores e um híbrido
Em 2025, a Marsh obteve 36% da receita do seu segmento com consultoria e 64% com serviços de riscos e seguros, de acordo com seu resultados do ano inteiro. A Aon retirou 34% do Capital Humano e 66% do Capital de Risco, de acordo com seu Relatório anual de 2025. A WTW foi a exceção: 55% da receita do segmento veio de Saúde, Riqueza e Carreira e 45% de Risco e Corretagem, de acordo com seu lançamento para o ano inteiro.
Os lucros seguem em grande parte as mesmas direções. No primeiro semestre de 2026, o segmento de Consultoria da Marsh produziu 23% do lucro operacional ajustado do seu segmento, e o segmento de Capital Humano da Aon produziu 24%. Na WTW, Saúde, Riqueza e Carreira produziu 56% da receita operacional do segmento.
Nesses números, Marsh e Aon são corretoras com grandes empresas de consultoria vinculadas. A WTW obtém a maior parte de sua receita e de seu lucro fora da corretagem.
Leia a seguir: A receita da WTW sobe 8%, mas o crescimento orgânico segue os rivais
O corretor de armas consultor também
Essas divisões exageram a quantidade de consultoria que cada empresa faz, porque cada segmento “não-corretagem” contém uma corretagem de benefícios considerável. O relatório anual da Aon credita o crescimento da Health Solutions, sua maior unidade de capital humano, com receita de US$ 3,8 bilhões em 2025, à “corretagem básica de saúde e benefícios”. O negócio de Saúde e Benefícios da Marsh, que fica dentro de Pessoas e Investimentos, arrecadou US$ 1,85 bilhão nos primeiros nove meses de 2026. O negócio de Saúde da WTW está dentro de Saúde, Riqueza e Carreira.
Apenas a Marsh reporta uma unidade de consultoria de gestão independente. A Marsh Management Consulting gerou US$ 3,6 bilhões em 2025, cerca de 13% da receita do segmento da Marsh.
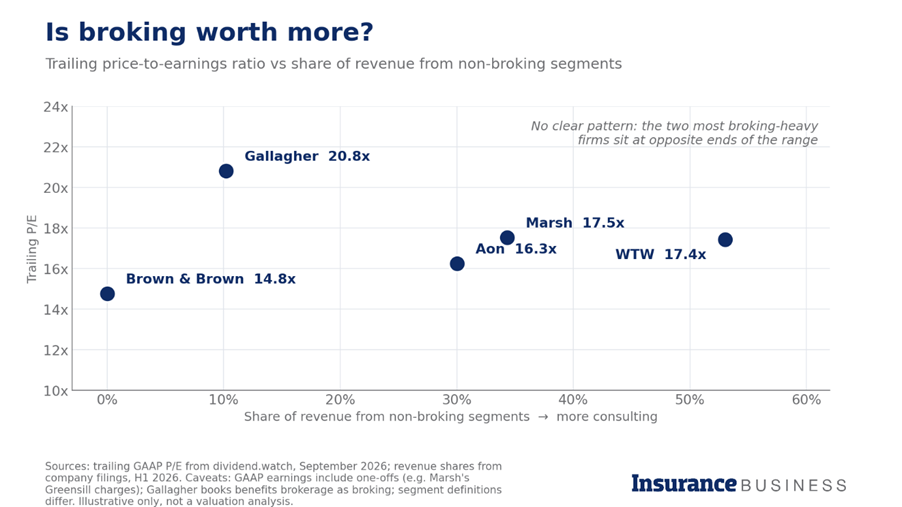
Gallaghera outra grande corretora listada com um grande negócio de benefícios, relata de forma diferente. Sua corretagem e consultoria de benefícios a funcionários estão dentro do segmento de Corretagem, portanto contam como corretagem. Seu único negócio não relacionado à corretagem relatado separadamente é Gallagher Bassett, seu braço de gestão de sinistros, que respondeu por cerca de 10% da receita do primeiro semestre. Brown & Brown reporta apenas segmentos de distribuição.
Negócios, não desvios, movam o mix
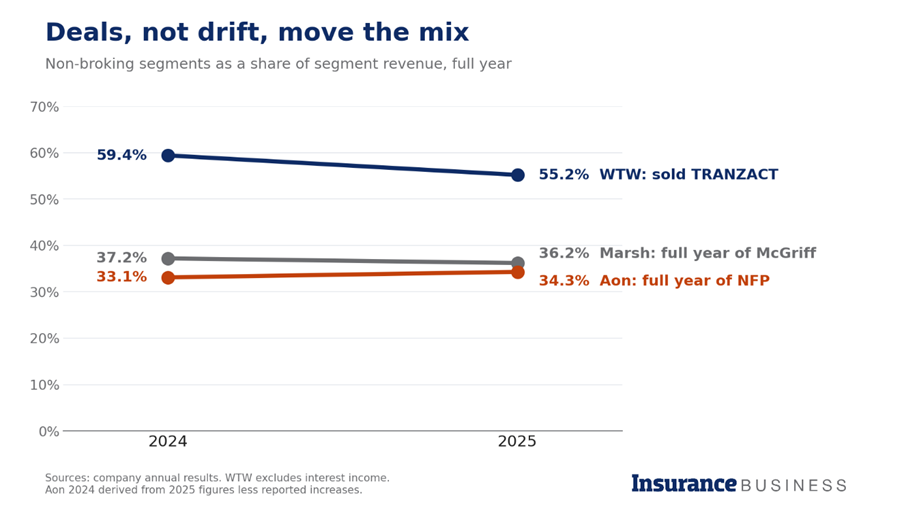
A parcela dos negócios com a qual a consultoria contribui mudou nos últimos dois anos, mas principalmente por causa do que cada empresa comprou ou vendeu.
A participação de consultoria da Marsh caiu de 37,2% em 2024 para 36,2% em 2025, depois de absorver a McGriff, uma corretora e sua maior aquisição. Voltou a subir este ano, à medida que a Management Consulting ultrapassou o resto da empresa, atingindo 34,3% das receitas do primeiro semestre, contra 33,3% um ano antes.
Aon foi para o outro lado e depois deu ré. A compra de NFP elevou o capital humano para 34,3% da receita em 2025, de 33,1% em 2024. A venda do negócio de riqueza de NFP reduziu-o desde então para 30,0% no primeiro semestre de 2026, de 31,9% um ano antes.
Na WTW, Saúde, Riqueza e Carreira caiu de 59,4% da receita do segmento em 2024 para 55,2% em 2025, após a venda da TRANZACT, negócio que atuava nesse segmento.
Leia a seguir: Marsh apresenta forte desempenho em 2025 com aumento de 10% na receita
Siga as margens
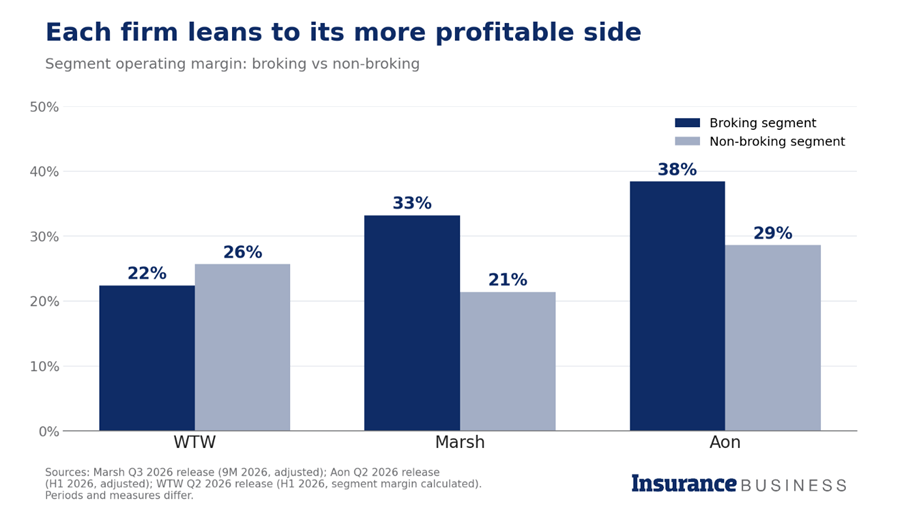
Cada empresa se inclina para seu lado mais lucrativo. Na Marsh, os Serviços de Riscos e Seguros obtiveram uma margem operacional ajustada de 33,2% nos primeiros nove meses de 2026, contra 21,4% em Consultoria. Na Aon, o Capital de Risco rendeu 38,4% no primeiro semestre, contra 28,6% do Capital Humano. WTW é o inverso: Saúde, Riqueza e Carreira obteve margem de segmento de 25,7% no primeiro semestre, contra 22,4% de Risco e Corretagem.
O crescimento não segue um padrão único. No terceiro trimestre da Marsh, a Consultoria cresceu 8% numa base subjacente contra 3% para riscos e seguros, como preços suaves pesaram na corretagem. Na WTW, no segundo trimestre, foi o contrário: Risco e Corretagem cresceu 7% organicamente contra 4% em Saúde, Riqueza e Carreira. As quatro principais unidades da Aon cresceram 5% organicamente no segundo trimestre.
Leia a seguir: A receita da Marsh sobe 8% à medida que o crescimento da consultoria compensa o declínio do resseguro
O veredicto
Aon e Marsh ainda são corretoras sob qualquer medida financeira, com cerca de dois terços da receita e três quartos do lucro provenientes da corretagem. WTW é um híbrido genuíno, desde a fusão da Willis com a Towers Watson em 2016.
O facto de um modelo liderado pela corretagem ou híbrido afetar a forma como as empresas são avaliadas depende de quem faz a avaliação. “A resposta depende se os investidores e adquirentes estão focados em ações ou em crédito”, disse Nir Kossovsky, executivo-chefe da Steel City Re, com sede na Filadélfia. “Uma lente de capital prefere olhar para jogadas puras – foco, crescimento mais rápido, múltiplos de lucros mais generosos. Uma lente de crédito prefere fluxo de caixa diversificado.”
Os próximos pontos de dados que podem atualizar esses gráficos chegarão dentro de duas semanas. Aon divulga os resultados do terceiro trimestre em 28 de outubro e WTW em 29 de outubro.
Dados de comparação entre pares
A WTW é a única das três que obtém a maior parte de suas receitas e lucros fora da corretagem. Sua participação é de 53% da receita no primeiro semestre de 2026, contra 34% da Marsh e 30% da Aon. Cada empresa traça suas linhas de segmento de maneira diferente, e cada segmento não relacionado à corretagem inclui alguma corretagem de benefícios, portanto, trate-os como um guia para mixagem, em vez de uma medida de consultoria precisa.