


Uma nova tabela classificativa diz que o valor da marca Progressive quase dobrou em um ano. Vale a pena ler, com olhar cético
Toda primavera, uma consultoria londrina tenta definir um preço para algo que as seguradoras gastam bilhões construindo e quase nunca medem: o nome na apólice.
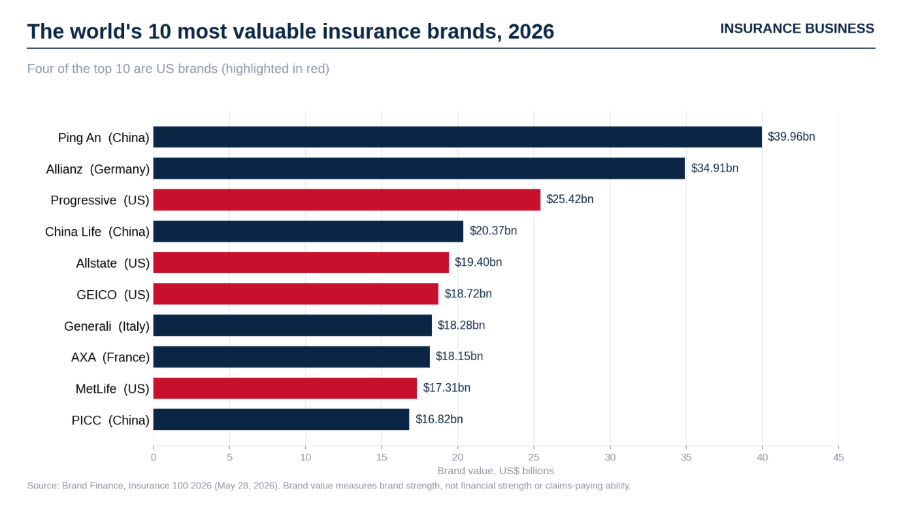
O número deste ano é grande. O Insurance 100 2026 da Brand Finance, lançado no início do ano, avalia as 100 principais marcas de seguros do mundo num valor combinado de 606,7 mil milhões de dólares, um aumento de 14% no ano e o aumento mais rápido do sector em cinco anos. A chinesa Ping An manteve o primeiro lugar pelo décimo ano consecutivo, com o valor da sua marca a subir 19%, para cerca de 40 mil milhões de dólares.
Para agentes e corretores americanos, a história mais interessante fica mais abaixo na lista. A Progressive saltou para o terceiro lugar depois que o valor de sua marca aumentou 79%, para US$ 25,4 bilhões. A Brand Finance atribuiu o salto ao rápido crescimento nas linhas pessoais e à rentabilidade muito melhor. Allstate e GEICO ambos chegaram ao top ten global. Um resumo publicado da classificação completa coloca Allstate quinto, com cerca de US$ 19,4 bilhões, um aumento de cerca de 22%, e GEICO sexto, com cerca de US$ 18,7 bilhões, um aumento de cerca de 25%.
Isso levanta duas questões para quem vende seguros para ganhar a vida. Alguma dessas coisas importa na mesa da cozinha ou na reunião de renovação? E o número em si é bom?
Uma classificação de marca que é realmente uma classificação de crescimento
O tamanho do salto da Progressive parece menos misterioso quando você vê como o número foi calculado pela empresa. Brand Finance usa um método de “alívio de royalties”. Ele estima os royalties que uma empresa pagaria para licenciar seu próprio nome, depois aplica essa taxa para prever receitas e desconta o resultado para um valor presente.
A taxa de royalties vem de um Índice de Força da Marca com pontuação em 100, que combina investimento em marketing, percepções das partes interessadas e desempenho empresarial.
Simplificando, a receita faz grande parte do trabalho. Quando o faturamento de uma operadora cresce rapidamente, o valor de sua marca tende a crescer junto, mesmo que ninguém pense na marca de forma diferente.
A Progressive teve muito crescimento de receita para trabalhar. O seu relatório anual de 2025 mostra 83,2 mil milhões de dólares em prémios líquidos emitidos, 12% mais do que em 2024, e mais 3,7 milhões de apólices em vigor até ao final do ano, um aumento de 10%. Seu índice combinado para o ano inteiro melhorou para 87,4.
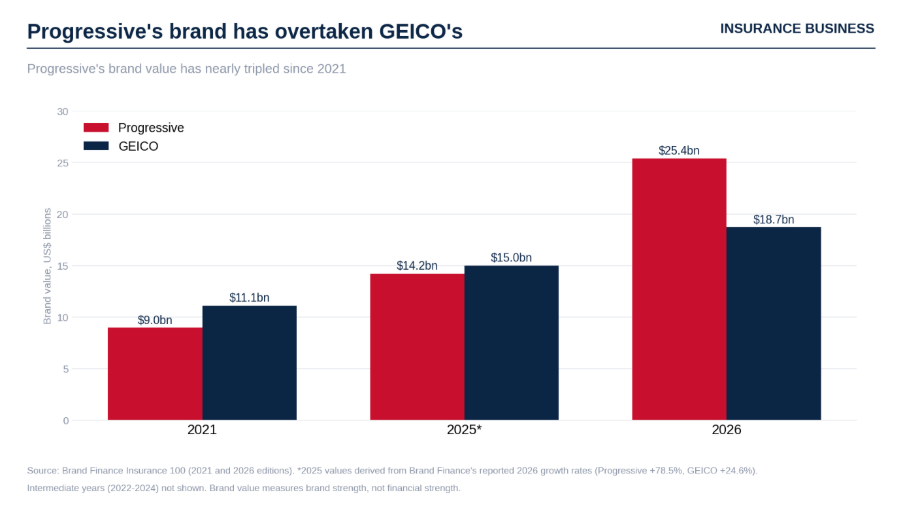
Olhe para trás alguns anos e a mudança é impressionante. Quando a Brand Finance publicou sua lista de 2021, a marca da Progressive estava avaliada em cerca de US$ 9 bilhões e a da GEICO em cerca de US$ 11,1 bilhões. Pela minha própria aritmética, o número da Progressive quase triplicou desde então.
Leia a seguir: Progressive relata sólido crescimento de prêmios e lucros no primeiro trimestre
Onde a marca aparece no mercado
Os corretores se preocuparão mais com a participação de mercado do que com as taxas de royalties e, nessa medida, as classificações correspondem ao que está acontecendo no setor automotivo pessoal. A S&P Global Market Intelligence estimou em maio que o Progressive havia passado Fazenda Estadual na participação no mercado automotivo privado dos EUA durante um período de 12 meses pela primeira vez. Fazenda Estadual ocupava a posição número 1 desde 1942. Os números da S&P mostram que a Progressive adicionou 187 pontos base de participação em 2025, enquanto Fazenda Estadual perdeu 13.
A Progressive também está pagando para manter essa marca diante das pessoas. Um resumo dos lucros de sua teleconferência do primeiro trimestre de 2026 relata que os gastos com mídia aumentaram 20% em relação ao ano anterior, o máximo que a empresa já gastou em mídia em um único trimestre.
GEICO é o exemplo preventivo da lista. Berkshire HathawayOs resultados de 2025 da GEICO mostram que os ganhos de subscrição antes de impostos da GEICO caíram de US$ 7,8 bilhões para US$ 6,8 bilhões, mesmo com os prêmios emitidos crescendo mais de 5%, para US$ 45,2 bilhões. Suas despesas de subscrição aumentaram 34,2%, para US$ 5,5 bilhões. O valor da marca GEICO ainda aumentou. Isso mostra quão fracamente a pontuação de uma marca acompanha o lucro de subscrição em qualquer ano.
A empresa que você não encontrará entre as dez maiores do mundo é a State Farm. Isto é notável porque, segundo a maioria das medidas operacionais, teve o ano mais forte de todos eles. A mútua reportou um lucro líquido de 12,9 mil milhões de dólares em 2025 e declarou um dividendo de reembolso de 5 mil milhões de dólares aos clientes automóveis qualificados, o maior dos seus 103 anos de história. Jon Farney disse aos jornalistas: “Não temos acionistas; não temos um preço de ações para proteger”. Um método baseado principalmente em divulgações financeiras públicas e previsões de analistas pode não captar bem um gigante propriedade dos segurados. Não consegui confirmar onde a State Farm fica na classificação completa.
Leia a seguir: State Farm supera Progressive e Allstate no blockbuster de 2025
Então, os corretores deveriam se importar?
De alguma forma. Aqui está o porquê.
A atração da marca é real, inclusive no canal da agência. Progressivo não é apenas um escritor direto. Uma análise Motley Fool realizada pela Nasdaq relata que as políticas automotivas de suas agências aumentaram 10%, enquanto as políticas automotivas diretas cresceram 14%. Quando um cliente pede um nome que viu na televisão, o agente que pode citá-lo começa com vantagem. A mesma publicidade, porém, também ensina aos consumidores que eles podem ignorar completamente o agente. Essa tensão não vai embora.
Uma marca “AAA” não é uma seguradora A++. Este é o ponto que os corretores mais precisam transmitir aos clientes. A Brand Finance atribui a cada marca uma classificação de até AAA+ e descreve o formato como semelhante a uma classificação de crédito. Não mede a capacidade de pagamento de sinistros. Um cliente que vê “AAA” ao lado do nome de uma operadora em um título pode razoavelmente presumir o contrário. A solvência é tarefa das agências de classificação de solidez financeira, e o produtor é quem tem que explicar a diferença.
As linhas comerciais quase não aparecem. O topo da tabela é dominado por redatores de linhas pessoais e grandes seguradoras compostas. Para uma conta comercial de médio porte, os fatores que decidem a colocação são o apetite, a capacidade, o tratamento de sinistros e a solidez financeira. A pontuação da marca não mede nenhum deles.
A confiança está se tornando parte da pontuação. A Brand Finance descobriu que as percepções de sustentabilidade agora geram 6% da consideração da marca em seguros. A governação e a transparência, especialmente em torno dos riscos climáticos, têm maior peso. O diretor administrativo da Brand Finance, Alex Haigh, disse que “confiança, transparência e entrega consistente permanecem essenciais” para transformar resultados financeiros em força duradoura da marca. Os corretores que tiveram que explicar a não renovação em um CEP exposto à catástrofe já sabem o quão frágil é essa confiança.
Leia a seguir: Impulsionando a mudança: como os gigantes do seguro automóvel da América estão redirecionando para o futuro
A pesquisa é boa?
É melhor do que muitas listas que o reciclam. Algumas advertências se aplicam.
O lado positivo é que o método é padronizado e tem sido aplicado de forma consistente há anos. A Brand Finance afirma que as suas avaliações estão em conformidade com a ISO 10668 e as suas pontuações de força com a ISO 20671, e que o Conselho de Padrões de Responsabilidade de Marketing dos EUA aprovou a sua abordagem. A empresa também afirma que realiza cerca de 6.000 avaliações de marcas por ano, utilizando pesquisas de mercado originais de mais de 175.000 entrevistados em 41 países.
As fraquezas são igualmente claras. Como o método depende muito das previsões de receita, grandes oscilações como os 79% da Progressive refletem principalmente o crescimento. Eles dizem muito menos sobre como as pessoas se sentem em relação à marca. A Brand Finance reconhece na sua própria isenção de responsabilidade que se baseia em informações publicamente disponíveis e preenche lacunas com as suas próprias suposições onde os dados são escassos. Isso é mais importante para operadoras mútuas e privadas. Outras classificações de marcas usam métodos diferentes, portanto, espere ordens diferentes de uma tabela classificativa para outra.
A leitura justa é que este é um retrato útil de que as seguradoras estão convertendo escala e gastos com marketing em reconhecimento. Não é um guia sobre qual operadora pagará um sinistro ou qual delas se adapta melhor ao cliente.
Leia a seguir: State Farm declara dividendo recorde de US$ 5 bilhões para segurados de automóveis
O resultado final
Para a maioria dos produtores, o Insurance 100 fala menos sobre as transportadoras e mais sobre os consumidores. As marcas que crescem mais rapidamente são aquelas que anunciam com maior intensidade e fixam preços mais precisamente em linhas pessoais. Isso molda o que os clientes esperam antes mesmo de ligar para um agente.
A mudança também poderá ocorrer em breve. O novo presidente-executivo da Berkshire, Greg Abel, disse aos acionistas que o grupo provavelmente subscreverá menos negócios de propriedades e acidentes por um tempo. A GEICO está aumentando a publicidade em uma tentativa de reconquistar participação. As classificações do próximo ano podem ser bem diferentes.
