


Operadoras e corretores ainda dependem de terceiros para explicar o que dizem os modelos de catástrofe – e a conta está aumentando
As perdas globais seguradas decorrentes de catástrofes naturais ultrapassaram US$ 100 bilhões pelo sexto ano consecutivo em 2025, Suíça Re Institute informou em março de 2026 – e a indústria absorveu essa conta de US$ 107 bilhões sem um grande furacão nos EUA. Suíça Re coloca um retorno à tendência em US$ 148 bilhões para 2026 e um ano de pico de perdas em cerca de US$ 320 bilhões. No entanto, algumas seguradoras primárias ainda avaliam essa exposição através de modelos de catástrofe que não licenciam diretamente, apoiando-se nos corretores de resseguros para explicar o que os modelos dizem.
Esta é a avaliação de Karen Clark, CEO e cofundadora da Karen Clark & Company (KCC), com sede em Boston, um dos três principais fornecedores de modelos de catástrofe cujos modelos de incêndios florestais foram revistos e aprovados pelo Departamento de Seguros da Califórnia em 2025. Isto cria custos e lacunas de responsabilização que ela argumenta serem evitáveis.
Peter Bingenheimer, chefe global de desenvolvimento de negócios da equipe de soluções para catástrofes e riscos da Veriscoenquadra o que está em jogo da seguinte forma: “É importante que a indústria continue a aplicar rigor e disciplina na forma como gere os riscos e gere o que vai acontecer e o que podemos esperar que aconteça, em oposição ao que aconteceu nos últimos anos”. Verisco estima que os perigos frequentes, como os incêndios florestais, geram cerca de dois terços da perda média anual global, disse ele. A recente série de anos de catástrofe moderada reflecte sorte e não menor risco subjacente.
Firas Saleh, diretor de modelos de incêndios florestais e inundações para a América do Norte na Moody’s, vê um paralelo histórico. “O furacão Andrew expôs as limitações de confiar principalmente na experiência histórica de perdas e ajudou a aumentar a demanda por modelos probabilísticos de catástrofes”, disse Saleh em respostas por escrito à Insurance Business. “Os incêndios florestais e a cibersegurança estão a criar uma pressão semelhante porque a experiência histórica por si só é cada vez mais insuficiente, mas ambos os riscos são também altamente dinâmicos.”
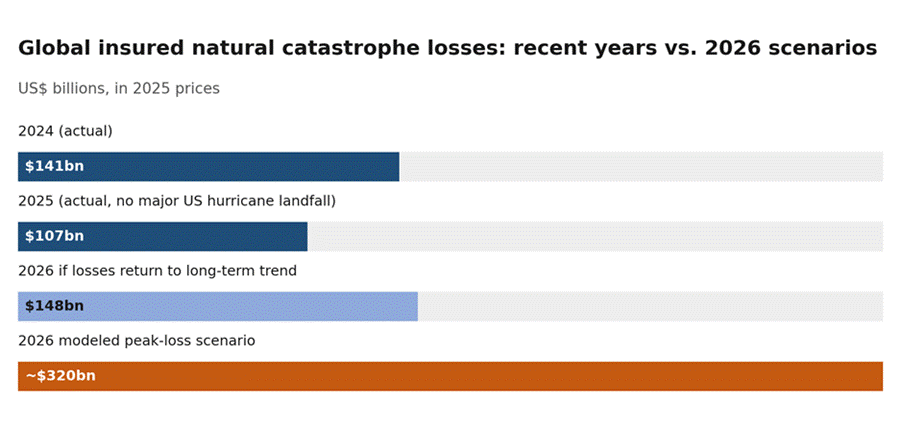
Fonte: Instituto Swiss Re, sigma 1/2026 (19 de março de 2026)
Por que as operadoras mudaram para um modelo de catástrofe única
Há uma década, muitas empresas – especialmente resseguradoras – executavam vários modelos lado a lado, disse Clark, até que o custo colidiu com a baixa confiança nos resultados dos incêndios florestais de primeira geração. “Qual é o sentido de adicionar o custo de ter vários modelos se não estamos realmente vendo o benefício em termos de melhores estimativas de perdas?” ela disse. A maioria das operadoras agora licencia um modelo e o ajusta para uma visão proprietária de risco. Clark espera que as resseguradoras, as licenciantes mais pesadas, digam que não executam nenhum modelo conforme entregue. “Eles precisam desenvolver sua própria visão proprietária, ou seja, consertar os modelos”, disse ela.
Saleh apresentou um caso alternativo de consolidação que não depende da insatisfação com os próprios modelos. “Um modelo bem compreendido, apoiado por uma governação forte, dados de exposição de qualidade, testes de sensibilidade e uma visão interna informada do risco, pode ser mais útil do que vários modelos que são tratados como caixas negras”, disse ele.
A solução alternativa do corretor e quanto custa
Clark rastreia a solução alternativa do corretor até a opacidade na forma como os modelos são atualizados. As atualizações dos modelos tradicionais podem alterar as estimativas de perdas de 20% a 30%, disse ela, de modo que os corretores executam arquivos de localização em cada versão para isolar o que mudou e compartilhar os resultados com as empresas cedentes, enquanto as resseguradoras repetem o trabalho internamente, além do aumento das taxas de licença. “É preciso muito tempo e dinheiro – tempo das pessoas – para investigar e interrogar esses modelos, porque as empresas de modelagem não facilitam isso”, disse Clark.
Para os corretores que interpretam regularmente os resultados do modelo de catástrofe em nome das transportadoras, a questão da governação é importante para além do custo. Saleh identificou o limite: “A terceirização da análise pode ser eficiente. A terceirização da compreensão e da responsabilidade cria um desafio de governança muito maior.” Um corretor que traduz os resultados do modelo sem que a transportadora compreenda os pressupostos subjacentes cria uma cadeia de confiança que se desfaz quando um modelo é atualizado, desafiado por um regulador ou se revela errado após um grande evento.
Bingenheimer contesta o enquadramento de Clark sobre as empresas de modelos. “Na última década, houve uma grande mudança de paradigma na quantidade de transparência que fornecemos sobre os dados subjacentes, as suposições subjacentes, a ciência subjacente que orienta os modelos”, disse ele. Ele acrescentou que a hospedagem e a automação na nuvem reduziram as barreiras de adoção, permitindo que as operadoras executem modelos dentro de sistemas de subscrição e preços. Verisk disse que vê dezenas de empresas por ano, incluindo gerentes de agentes gerais e transportadoras regionais, trazendo seus modelos internamente pela primeira vez – embora a alegação seja da própria empresa e não verificada de forma independente.
O conselho prático de Clark para as transportadoras que avaliam modelos vai além da questão do fornecedor: procure modelos que exponham perigos, funções de vulnerabilidade e incerteza secundária, e que possam ser verificados em relação aos dados de sinistros da própria transportadora após cada evento.
Quem contratar para interrogar uma modelo de gato
Quanto ao pessoal, Bingenheimer recusa-se a classificar as competências atuariais, científicas, de engenharia e analíticas; o mix depende da maturidade da operadora. “Realmente não sei se posso dizer que um é mais importante que o outro”, disse ele, observando que as transportadoras maiores tendem a manter cientistas e engenheiros em sua equipe.
A linha de base de Clark são analistas quantitativos e não cientistas de dados, uma vez que o trabalho é avaliar modelos em vez de construí-los. Para livros especializados – energia solar ou riscos marinhos, por exemplo – um cientista ou engenheiro que possa personalizar as funções de vulnerabilidade de um modelo torna-se mais valioso. “Isso é um uso de recurso muito produtivo, poder customizar o modelo dessa forma”, disse ela.
A contratação está se tornando mais importante à medida que a IA entra no processo de modelagem. As seguradoras usam imagens aéreas e IA para capturar as condições do telhado e o espaço defensável, disse Clark, e os modeladores usam IA para representar os ventos que provocam incêndios florestais com grandes perdas. Ambos os desenvolvimentos significam que os modelos serão atualizados com mais frequência, o que eleva a fasquia para o pessoal que precisa de explicar porque é que um número mudou e se o movimento reflete uma mudança de risco genuína ou uma revisão do modelo.
Em 2025, o Departamento de Seguros da Califórnia concluiu revisões de modelos de incêndios florestais da Verisk, KCC e Moody’s, e exige que as seguradoras que os utilizam subscrevam e mantenham cobertura em áreas afetadas por incêndios florestais. Clark disse que as seguradoras que representam 50% do volume de prêmios de propriedade da Califórnia obtiveram aprovações de taxas com base no modelo de incêndio florestal do KCC.
Para as transportadoras que ainda não têm modelos internos, Bingenheimer enquadra a defesa da mudança como uma questão de controlo: definir preços para o que pode acontecer e não para o que aconteceu, manter capital para eventos graves e testar opções de transferência de risco sem depender de terceiros. Clark acrescenta uma advertência que se aplica a qualquer contratação de modelo, independentemente da evolução da tecnologia. “Os modelos de IA precisam ser treinados, e precisam ser treinados com base em dados de alta qualidade – e em muitos dados de alta qualidade”, disse ela.
