


Treze novos sindicatos abriram as suas portas este ano e mais estão a fazer fila para 2027. Será que o novo dinheiro manterá a coragem à medida que as taxas diminuem?
Não muito tempo atrás, o Lloyd’s de Londres tinha o ar de uma grande instituição antiga sendo superada por rivais mais jovens. As Bermudas e outros centros mais leves foram mais rápidos a inovar, mais rápidos a aprovar e, o que é crucial, mais rápidos a conquistar as estruturas de capital inteligentes que os investidores desejavam.
Essa história está mudando e o dinheiro está acompanhando. Sete novos sindicatos começaram a escrever em 2025 e outros 13 foram lançados em 1º de janeiro de 2026, de acordo com Relatório anual do Lloyd’s 2025que também registrou mais de 50 consultas sérias de subscrição. O pipeline de 2027 ainda está sendo preenchido: a resseguradora cibernética Envelop obteve aprovação em princípio para transformar seu acordo de propósito especial em um sindicato completo a partir de janeiro.
De acordo com a análise publicada na semana passada pela equipa de banca empresarial internacional do Barclays, da autoria de Gavin Westmoreland, chefe de seguros do banco no Reino Unido, três coisas estão a atrair capital de volta para o mercado. O Lloyd’s modernizou e reforçou o seu controlo sobre os padrões de subscrição. Um elenco mais vasto de investidores, desde empresas de private equity até indivíduos ricos, quer agora uma parte da acção. E as configurações de capital por trás dos sindicatos tornaram-se suficientemente complicadas para mudar o que os agentes gestores necessitam dos seus bancos.
Os números falando
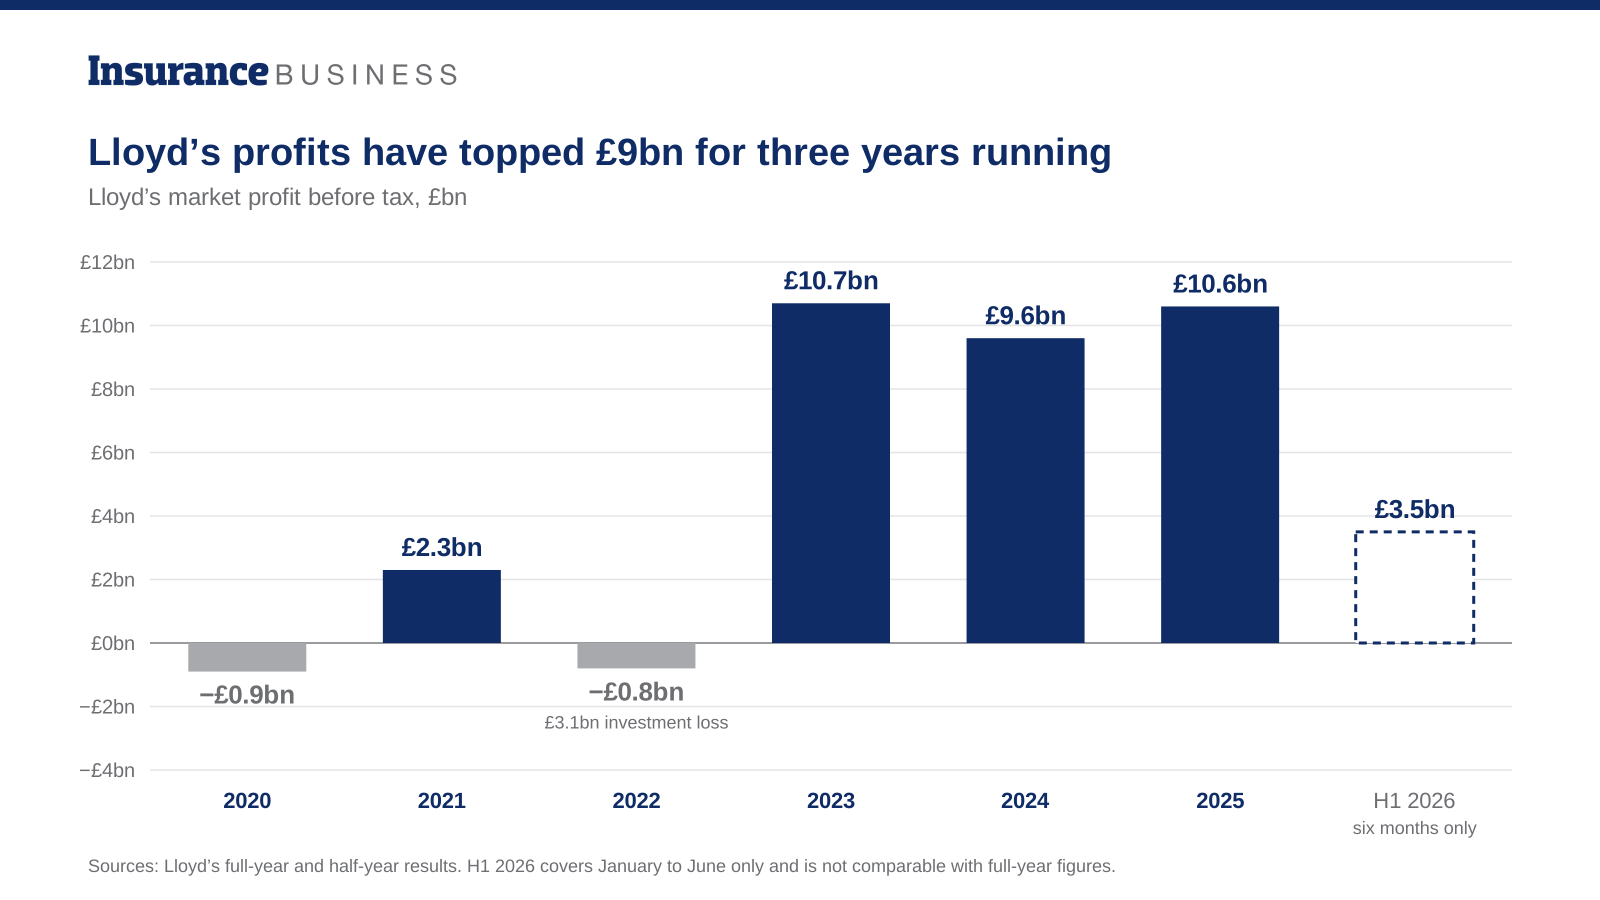
Não é difícil ver o que chamou a atenção dos investidores. Resultados do Lloyd’s 2025 mostrou que o prémio bruto subscrito subiu 4,2% para 57,9 mil milhões de libras, um lucro de 10,6 mil milhões de libras e um retorno sobre o capital de 22%. De acordo com Declaração de resultados do presidente-executivo Patrick Tiernanesse foi o terceiro ano consecutivo em que os retornos ultrapassaram os 20%. Negócio de seguros cobriu os números juntamente com o lançamento de A nova estratégia de cinco anos do Lloyd’s para aprimorar sua vantagem de capital.
O crescimento do volume de 10,3% em 2025 veio tanto dos recém-chegados quanto dos sindicatos estabelecidos que escreveram mais, disse o Lloyd’s. A capital também está chegando: Briefing de capital do Lloyd’s coloca o capital aprovado para 2026 em £ 36,2 bilhões, um aumento de 7,4% em relação aos £ 33,7 bilhões.
Westmoreland não finge que tudo foi feito por ele mesmo. Os aumentos acentuados das taxas em 2023 e 2024, especialmente em catástrofes imobiliárias, deram ao mercado um vento favorável generoso.
Leia a seguir: Mercado do Lloyd’s e de Londres entra em fase de abrandamento, mostra relatório
Não é a sua inundação habitual de capital
Qualquer pessoa que já tenha passado por alguns ciclos sabe como isso funciona. Grandes lucros atraem nova capacidade, nova capacidade faz baixar os preços e o mercado enfraquece até que uma catástrofe o redefina.
O Barclays argumenta que desta vez é um pouco diferente. Uma boa parte do novo dinheiro não consiste simplesmente em adicionar mais da mesma capacidade. Parte dele está financiando a transferência de risco de outros lugares para o Lloyd’s. Alguns estão a seguir a procura em linhas de crescimento, como a cibernética, onde os prémios estão a aumentar mais rapidamente do que a inflação. Isso, diz o banco, ajuda a manter o equilíbrio entre a oferta e a procura, em vez de levar diretamente a uma guerra de preços.
Mesmo assim, o abrandamento é real e está se acelerando. Taxas ajustadas ao risco em todo o mercado caiu 6,7% no primeiro semestre de 2026, quase o dobro do ritmo do ano anteriore o Lloyd’s disse aos sindicatos que a adequação das taxas para 2027 está ameaçada. O lucro semestral antes de impostos caiu para £ 3,5 bilhões de £4,2 mil milhões, em grande parte devido a perdas de obrigações não realizadas, embora o prémio tenha crescido para £34,7 mil milhões e o rácio combinado tenha melhorado para 90,8%.
A mensagem de Tiernan junto com esses números foi contundente. Ele disse “disciplina de subscrição e inovação são as chaves” para manter o mercado à frente.
A corporação está apoiando isso na porta da frente. Lloyd’s disse isso recusou £ 5,1 bilhões em negócios em seu último ano financeirocom apenas cerca de um em cada cinco pedidos que chegaram aos agentes gestores chegando ao mercado.
Leia a seguir: A disciplina de subscrição quebra à medida que os mercados amolecem
Os recém-chegados – e alguns rostos familiares
Os retornos de dois dígitos e a baixa correlação com ações e obrigações tornaram o Lloyd’s uma opção fácil de vender a empresas de capital privado, escritórios familiares e investidores institucionais. Mais surpreendente, talvez, seja o retorno dos Nomes.
Os indivíduos ricos que outrora apoiaram sindicatos com responsabilidade pessoal ilimitada foram gravemente prejudicados pelas perdas das décadas de 1980 e 1990, e muitos foram-se embora. O Barclays diz que estão a regressar, embora o capital privado de hoje normalmente chegue através de veículos de responsabilidade limitada. Produtos como o Argenta e Helios Underwriting ‘Starter Homes’ esquemacom compromissos no primeiro ano de cerca de £270.000, destinam-se a reduzir a barreira à entrada.
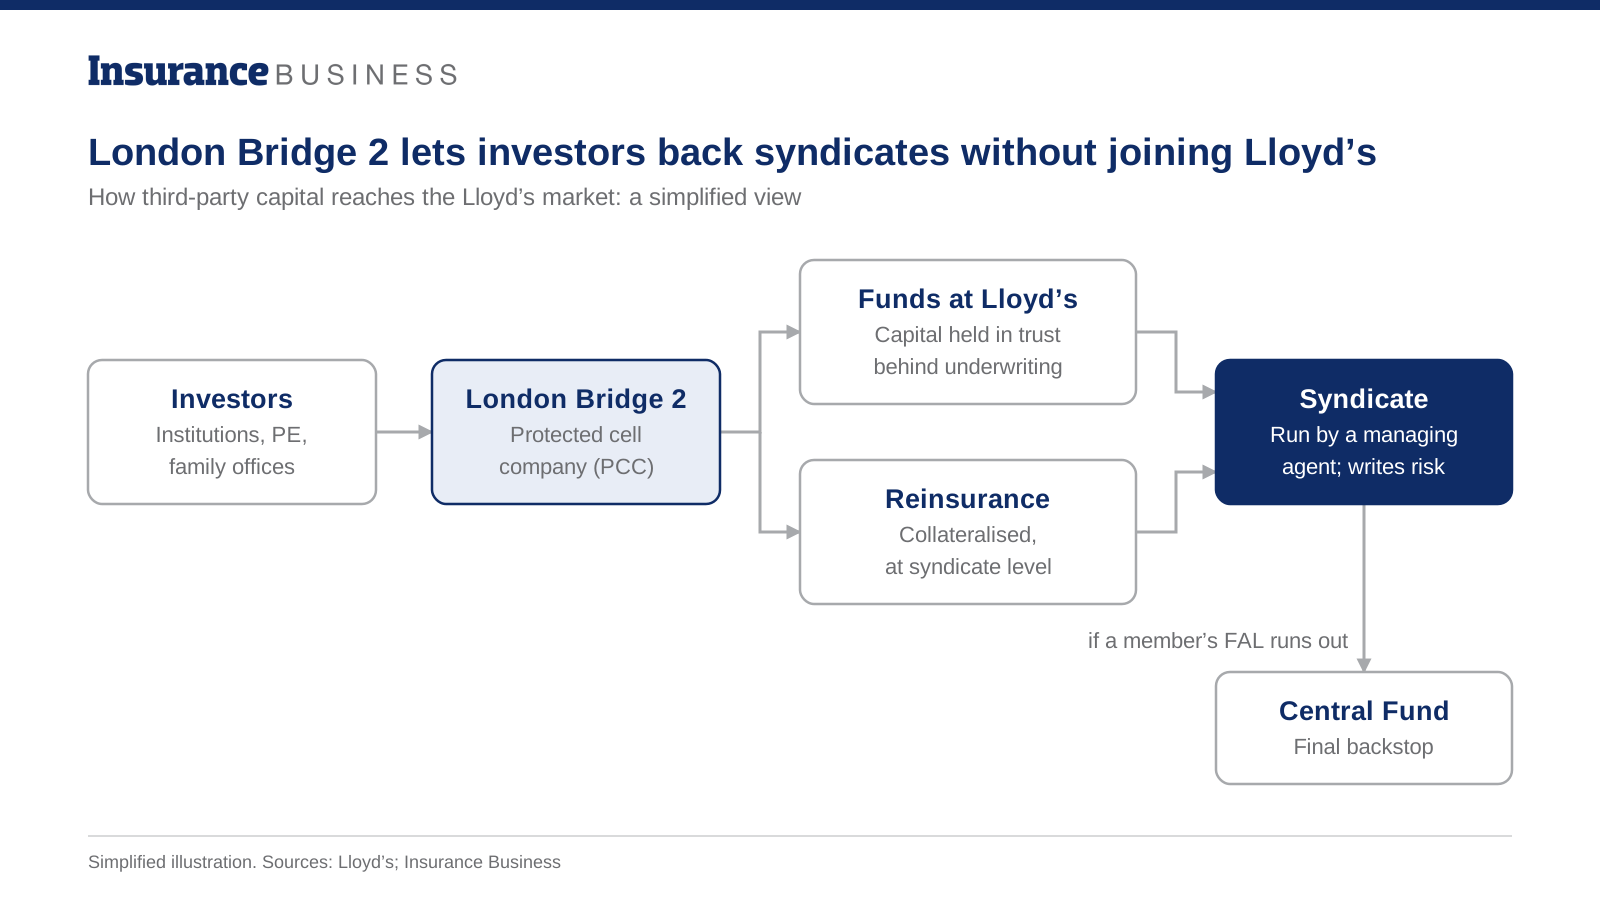
Para o dinheiro institucional, o grande facilitador tem sido a London Bridge, a plataforma de transformação de risco do Lloyd’s. Foi lançado em 2021 e sua segunda iteração, London Bridge 2, foi aprovada pelos reguladores do Reino Unido em 2022, de acordo com o escritório de advocacia Freshfields. Permite aos investidores apoiar a subscrição do Lloyd’s sem criar um sindicato ou tornar-se membro empresarial, e também pode financiar resseguros através de títulos indexados a seguros, como obrigações de catástrofe.
O crescimento tem sido rápido. No final de 2024 a plataforma contava implantou US$ 1,92 bilhão, com US$ 2,55 bilhões comprometidos por investidores institucionais. No final de 2025, o investimento total através da London Bridge atingiu 2,9 mil milhões de dólares, de acordo com os números anuais do Lloyd’s resumidos pela Freshfields.
O exemplo do título é Syndicate 2478. AIG lançou o sindicato em dezembro de 2024gerido pela Talbot Underwriting e apoiado por fundos geridos pela Blackstone através da London Bridge 2, com 715 milhões de dólares de capacidade de selos para 2025. Faz parte do programa de resseguros externos da AIG, permitindo à seguradora aliviar o risco e os requisitos de capital enquanto continua a subscrever o negócio. O executivo da AIG, Charlie Fry, chamou isso de “um endosso significativo” à subscrição do grupo.
Ambos os diretores são americanos, e os primeiros investidores na London Bridge 2 incluíram fundos de private equity dos EUA e um gestor de ativos alternativos dos EUA, de acordo com o Lloyd’s.
Negócios como esse muitas vezes acabam nas Bermudas. Para Westmoreland, o fato de este ter pousado em Londres mostra que a London Bridge 2 pode conquistar negócios que antes eram offshore. Desde então, Blackstone voltou, apoiando O novo Sindicato 2126 da Parceria Fidelis pelo mesmo caminho.
Os investidores financiam uma célula London Bridge 2, que fornece fundos ao Lloyd’s ou resseguros garantidos a um sindicato. O Fundo Central fica atrás do capital dos membros como um apoio final.
Leia a seguir: MS Amlin lança subsindicato do Lloyd’s para aumentar a capacidade da corretora
Manter o que faz do Lloyd’s, Lloyd’s
A modernização é bem-vinda, mas poucos no mercado querem que o Lloyd’s se torne apenas mais uma transportadora. O modelo de sindicato permite que pontos de vista de subscrição muito diferentes fiquem lado a lado e separa as pessoas que assumem o risco das pessoas que o financiam.
Essa separação é exatamente o que torna o mercado atraente para investidores terceiros. Eles podem obter retornos de subscrição sem ter que contratar, gerenciar ou questionar os subscritores, o que torna mais fácil aumentar e distribuir o risco.
Por que os bancos estão prestando atenção
A tendência final na análise do Barclays está mais próxima da tendência do próprio banco. Os sindicatos ainda precisam do básico: gestão de caixa, linhas de crédito para perdas de choque, câmbio e gestão de investimentos para os activos que respaldam os seus passivos. O que mudou foi a pressão sobre os agentes gestores para cortar custos, e a tesouraria é um lugar óbvio para procurar.
Os membros querem ampliar os seus fundos no Lloyd’s (FAL), o capital mantido em confiança por trás da sua subscrição e o primeiro elo na cadeia de segurança do mercado. O FAL se divide em Tier 1, dinheiro e títulos líquidos, e Tier 2, ativos menos líquidos, com cartas de crédito comumente usadas para cobrir estes últimos.
Os gestores de activos alternativos querem outra coisa novamente. A maioria fornece capital e deixa a subscrição em paz; o que procuram é um conjunto estável e crescente de responsabilidades de seguros para investir. O Barclays diz que isso está a empurrar algumas carteiras não-vida para a barra de uma seguradora de vida, com gilts líquidos (títulos governamentais do Reino Unido) e obrigações num extremo e crédito privado no outro.
Leia a seguir: Lloyd’s alerta sobre rápida redução das taxas
O que isso significa para os corretores
Mais capital significa mais capacidade e mais apetite por negócios estruturados, o que é uma boa notícia para quem assume riscos complexos ou grandes. O Lloyd’s afirma que cerca de um quinto do aumento de capital de 2026 ligado ao crescimento da exposição veio de negócios subscritos por novos sindicatos, pelo que grande parte dessa capacidade é genuinamente nova.
Para atacadistas e corretores dos EUA que colocam negócios de linhas excedentárias e excedentes, o Lloyd’s continua sendo uma fonte primária de capacidade, Negócio de seguros informou, e as próprias contas do Lloyd’s mostram uma desaceleração do crescimento dos prémios imobiliários nos mercados competitivos dos EUA. PântanoO Índice Global do Mercado de Seguros da OMS fez com que as taxas comerciais dos EUA caíssem apenas 1% no terceiro trimestre, muito menos do que as descidas registadas noutras regiões, pelo que os clientes dos EUA têm menos facilidade em relação aos serviços bancários do que os seus pares internacionais.
A suavização é desigual, no entanto. Catástrofe imobiliária, cibernética e especializada estão caindo mais rapidamente, Negócio de seguros relatou, então essas são as classes em que os clientes sentirão o benefício primeiro e onde os subscritores ficarão mais tentados a perseguir o volume.
O teste pela frente
O risco é o antigo. Se os retornos caírem à medida que as taxas caem, o capital que chegou em busca de retornos superiores a 20% poderá revelar-se menos paciente do que os Nomes que permaneceram nos bons e maus momentos.
A temporada de planeamento de 2027 será o primeiro teste real para saber se esta nova onda de dinheiro mudou o ciclo ou simplesmente se juntou a ele.
