


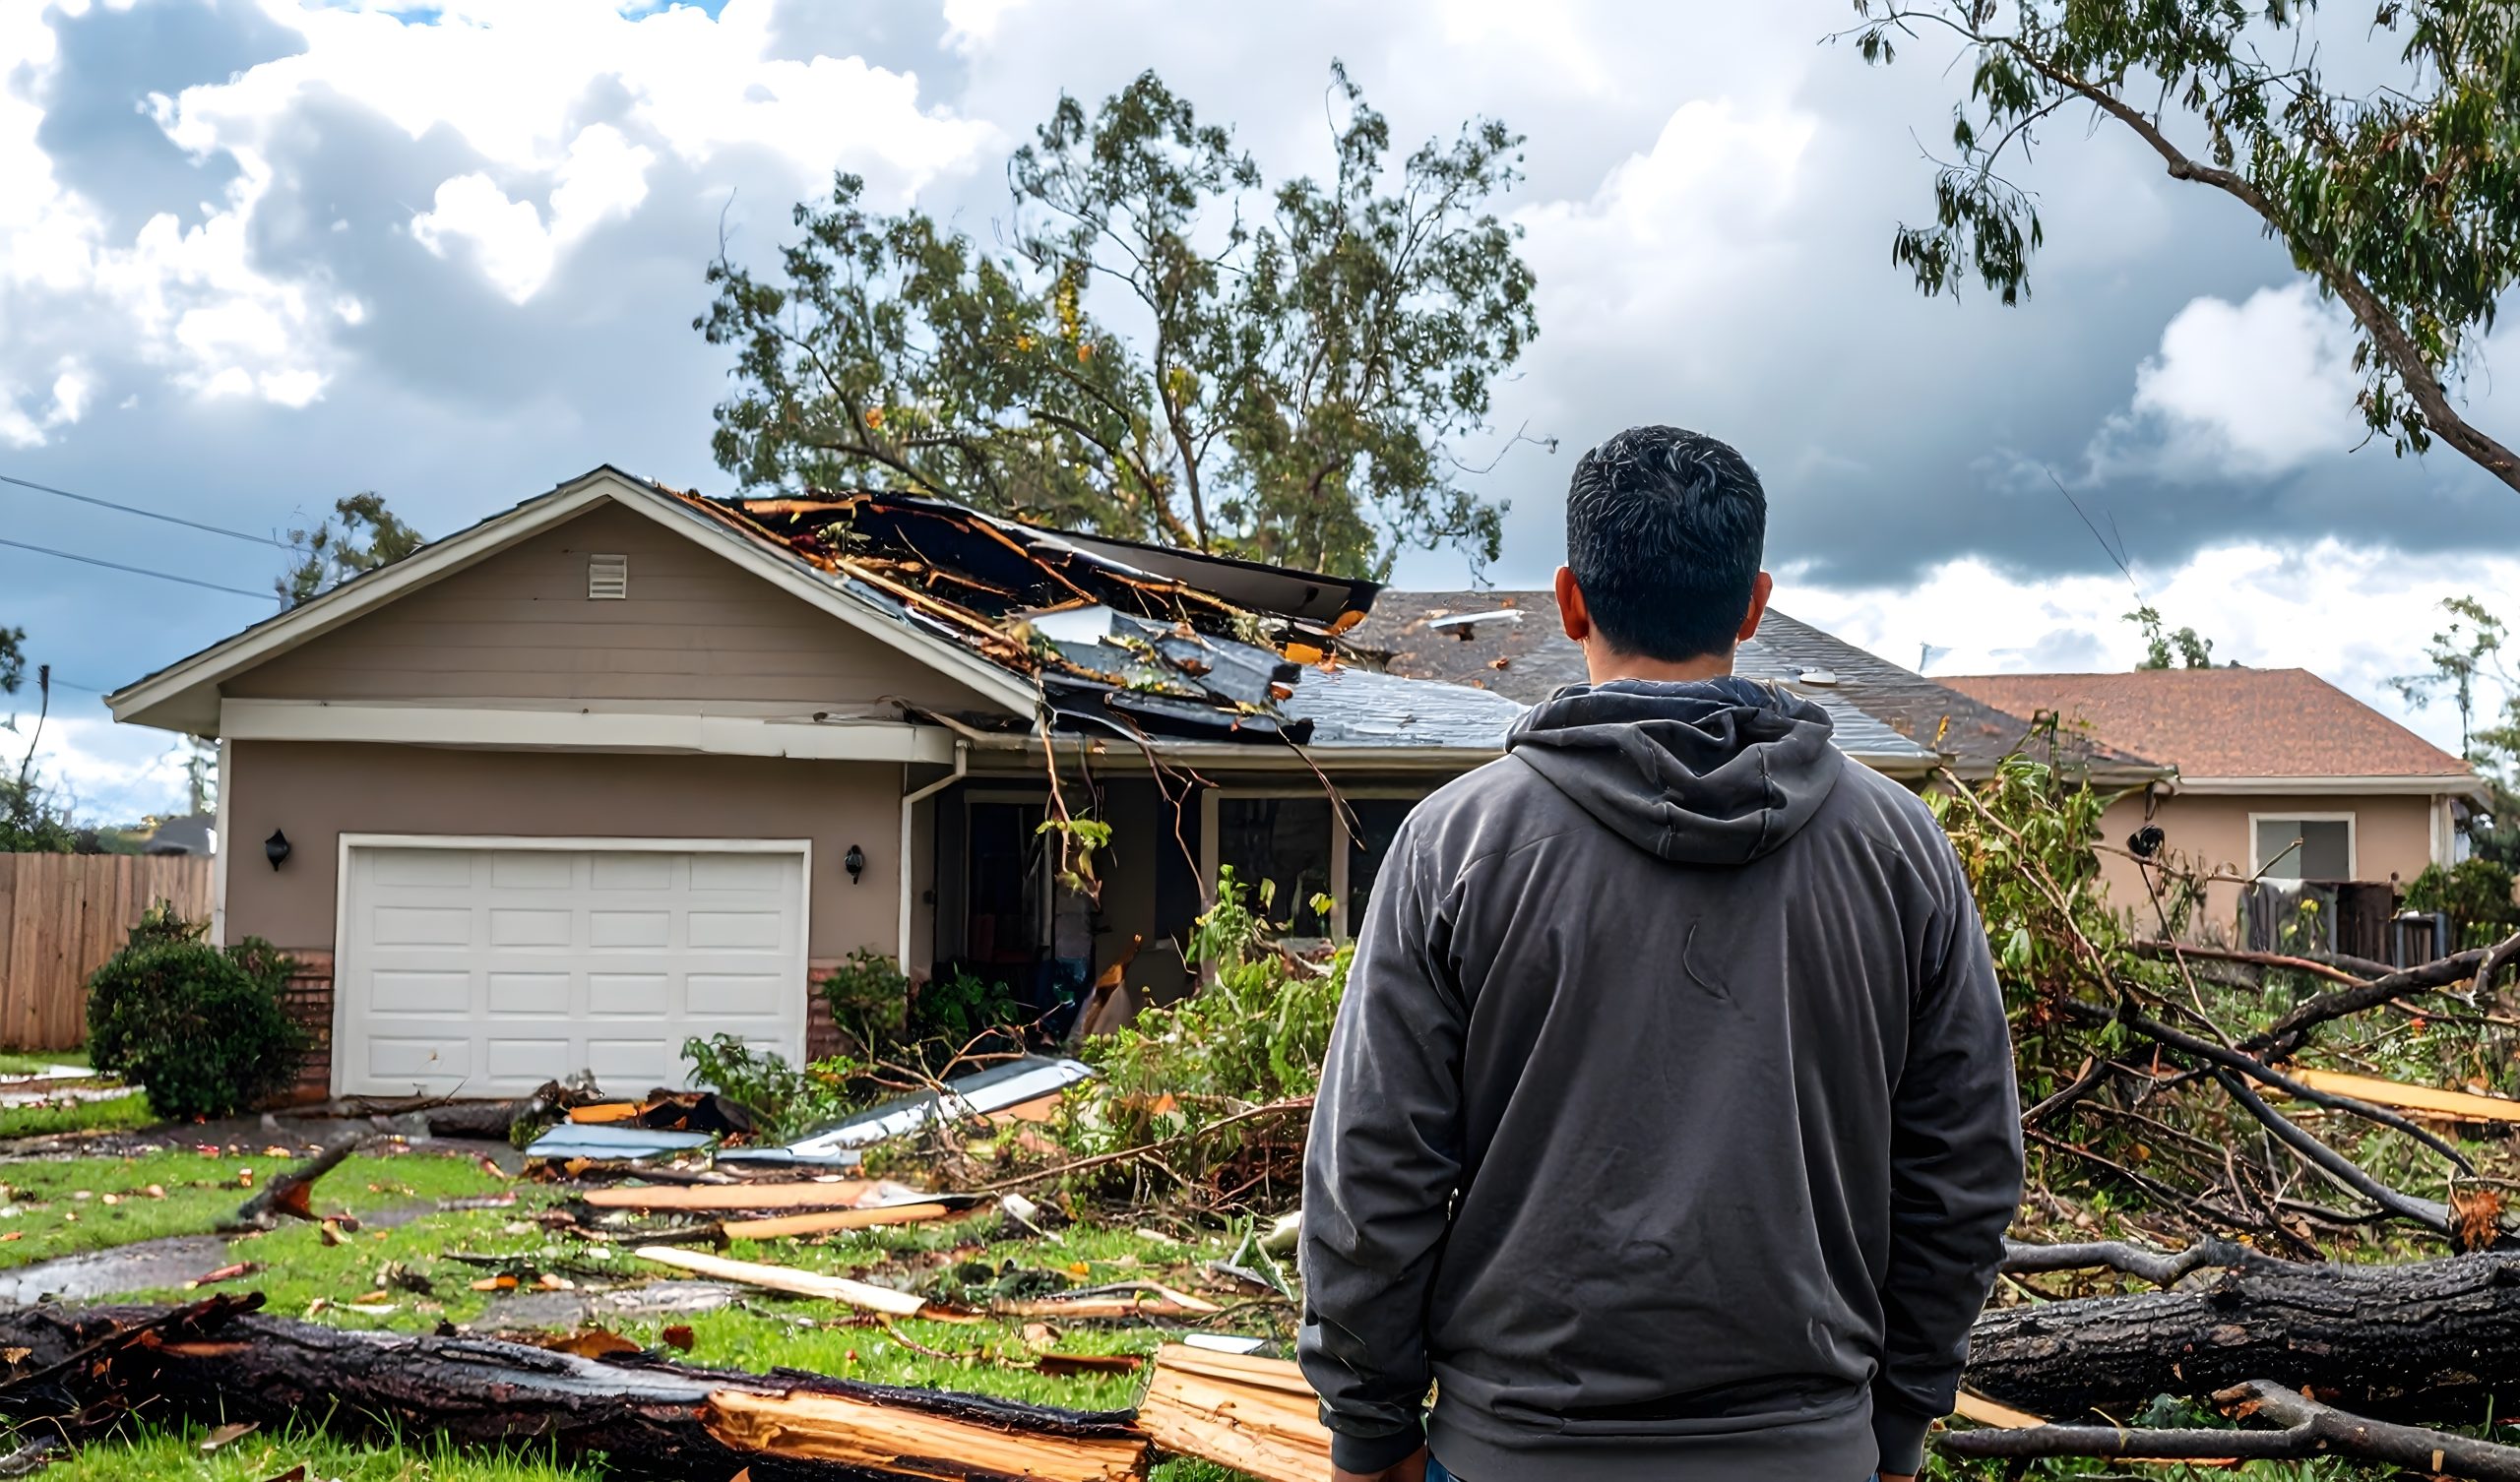
Uma estimativa de US$ 157 mil, um pagamento de US$ 11 mil e uma avaliação que funcionou exatamente como a política pretendia
O que aconteceu: O Sexto DCA da Flórida confirmou o julgamento sumário para o Seguro de Propriedade do Cidadão após uma disputa de reivindicação do furacão Ian.
Quem está envolvido: Citizens Property Insurance Corporation e dois segurados do condado de Lee.
O que está em jogo: Juros antecipados e honorários advocatícios sobre laudo de avaliação.
Por que é importante: As seguradoras que seguem os cronogramas de avaliação podem anular os pedidos de confissão de sentença, mesmo quando os segurados processam antecipadamente.
Onde está: Afirmado em recurso; ainda não há janela final de nova audiência pendente.
Um pagamento de US$ 11.101 pelo furacão Ian, contra uma estimativa quatorze vezes maior, ainda não foi suficiente para garantir a dois segurados os honorários advocatícios.
Sexto Tribunal Distrital de Apelações da Flórida em 16 de outubro afirmado julgamento sumário para Citizens Property Insurance Corporation, decidindo que o pagamento de uma sentença de avaliação não equivale a uma confissão de sentença.
Os dois segurados do condado de Lee relataram danos causados pelo furacão em outubro de 2022. Os cidadãos aceitaram a reclamação e pagaram $ 11.101,19. Os segurados estimaram seu próprio valor em US$ 157.727.
Os cidadãos reinspecionaram, reemitiram o pagamento inicial a pedido dos segurados e enviaram pagamentos adicionais até junho de 2023. Oito dias após o último pagamento, os segurados apresentaram um aviso de intenção de litigar. Os cidadãos invocaram prontamente a cláusula de avaliação da política.
A corrida para o tribunal
O processo atingiu um obstáculo na seleção do árbitro. Antes que a avaliação pudesse ser concluída, os segurados processaram por quebra de contrato em setembro de 2023, argumentando que a Citizens havia ultrapassado o prazo legal de 90 dias sob a seção 627.70152(4)(b). Os cidadãos agiram para suspender o caso e obrigar a avaliação. O tribunal de primeira instância concordou.
Um árbitro acabou sendo escolhido. A avaliação voltou a favor dos segurados. Os cidadãos pagaram no prazo de 60 dias.
Onde o argumento da taxa desmoronou
Os segurados argumentaram que o pagamento da indenização era uma confissão de sentença, o que significa que, além disso, eram devidos juros de pré-julgamento e honorários advocatícios. Os cidadãos responderam que o processo da política funcionou exatamente como concebido e que o processo nunca foi necessário.
O tribunal de primeira instância ficou do lado dos Cidadãos. O mesmo aconteceu com o Sexto DCA.
O juiz referiu-se à decisão do tribunal duas semanas antes, que considerava que a doutrina da confissão de sentença não se aplica quando o processo de sinistro não foi interrompido e o tomador do seguro não precisou de processar para receber o pagamento. O tribunal citou essa decisão: “Ninguém forçou Letteri a processar para receber os seus benefícios, e o seu processo não funcionou como um catalisador necessário para resolver a disputa”.
O tribunal também rejeitou o argumento do prazo de 90 dias, observando que a seção 627.70152(4)(b) apenas permite o processo após esse período. Não é necessário que a avaliação seja concluída até então.
Para as equipes de reivindicações de propriedade que lidam com avaliações pós-furacão, a mensagem é direta: invoque a cláusula prontamente, pague a indenização dentro do prazo, e uma ação judicial antecipada por si só não converterá um pagamento de avaliação em uma confissão de sentença.
