

Presidente da Cigna nos EUA sobre a carga de doenças crônicas que remodela a estratégia de saúde do empregador
Você é o corretor que seus clientes realmente precisam agora?
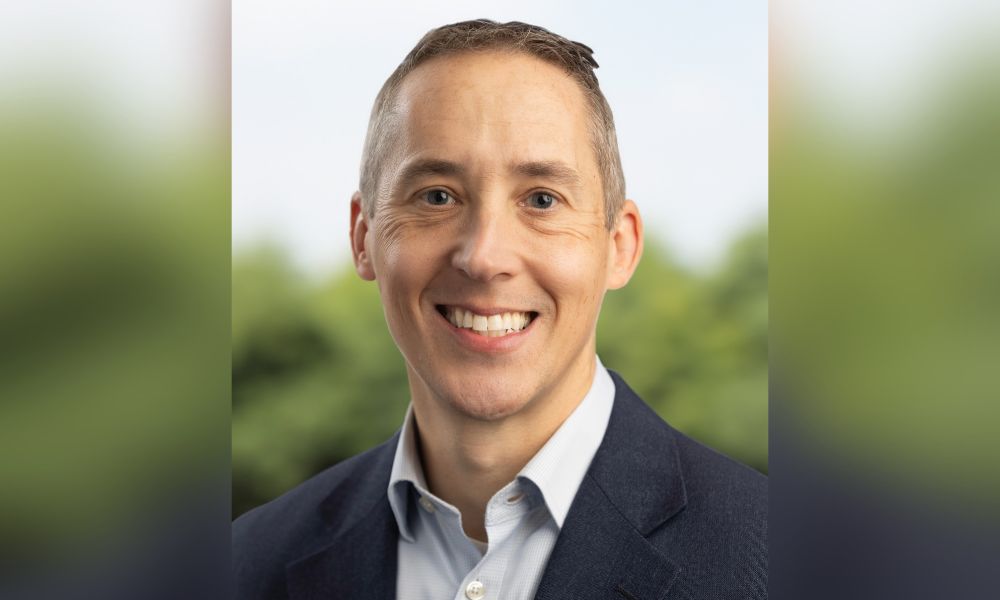
É uma questão que vale a pena considerar, de acordo com Bryan Holgerson, presidente da Cigna Healthcare US em Bloomfield, Connecticut, que afirma que o mercado de benefícios de grupo entrou num período em que o fosso entre os corretores que compreendem genuinamente a força de trabalho dos seus clientes e aqueles que estão simplesmente a renovar planos no piloto automático nunca foi tão grande – ou mais consequente.
Holgerson passou 26 anos na Cigna Healthcare, os últimos três como presidente de seus negócios nos EUA, em funções que abrangem vendas, implementação e gerenciamento de contas em mercados de empregadores de grande, médio e pequeno porte.
Falando para a Insurance Business Benefits US em o início da temporada de inscrições abertasele ofereceu uma avaliação clara das forças que pesam sobre os planos de saúde patrocinados pelos empregadores e o que os corretores devem fazer para se manterem à frente deles.
Uma força de trabalho cada vez mais doente – e mais cara
Holgerson disse que a base do problema dos custos não é apenas a inflação ou a consolidação; é a deterioração da saúde da população em idade ativa.
Ele citou números de 2025 dos Centros de Controle e Prevenção de Doenças dos EUA, mostrando que mais de 75% dos americanos com idades entre 35 e 64 anos têm atualmente pelo menos uma condição crônica. Quarenta por cento carregam dois.
“Essas são estatísticas selvagens”, disse ele. “E esses são indivíduos que estão ativamente no trabalho, dos quais os empregadores dependem para obter produtividade – e eles são desafiados não apenas com coisas fora da vida e com todas as coisas que advêm de ter uma família, mas também com sua própria saúde”.
A esse fardo das doenças crónicas, acrescentou mais três pontos de pressão: inflação, consolidação da indústria e inovação farmacêutica. Neste último ponto, ele teve o cuidado de separar o benefício social da realidade financeira.
As mesmas inovações que produzem o que ele chamou de “medicamentos milagrosos” – tratamentos personalizados concebidos para a biologia específica de um indivíduo – acarretam custos de investigação e desenvolvimento que podem detonar o orçamento de benefícios de um pequeno empregador.
“Se pensarmos num pequeno empregador com 100 empregados que têm de assegurar ou auto-segurar a sua população, um milhão ou um medicamento de 2 milhões de dólares não é algo que eles possam simplesmente absorver na variação normal do seu orçamento de benefícios”, disse ele.
Ao contrário dos ciclos tradicionais de investigação antecipada, o ritmo da inovação em medicamentos significa que cada nova onda de tratamentos reinicia a espiral de custos. A inteligência artificial poderá eventualmente comprimir os prazos de desenvolvimento, mas não eliminará a pressão estrutural sobre os patrocinadores do plano.
Os pontos cegos que os patrocinadores do plano não podem pagar
Com conversas abertas sobre inscrições acontecendo em todo o país, Holgerson destacou onde os empregadores e seus corretores estão mais expostos.
O primeiro ponto cego são os gastos com medicamentos especiais. Os patrocinadores do plano estão amplamente conscientes do custo de cada medicamento, disse ele, mas poucos têm um plano credível para o que será essa trajectória agregada daqui a cinco anos como um fardo social. Os custos de medicamentos especiais foram recentemente destacados por Paul Fronstin, Ph.D., diretor de pesquisa de benefícios de saúde do Employee Benefit Research Institute, em entrevista ao IBB.
A segunda questão para os corretores e seus clientes, e na opinião de Holgerson, mais sistêmica, são as condições crônicas.
De acordo com os dados apresentados pelo Grupo Cigna no seu Dia do Investidor de 2026, oito por cento dos pacientes com necessidades de cuidados complexos representam 55 por cento do total dos gastos com saúde e que partilham compostos à medida que as condições pioram e ficam sem gestão.
“É uma bola de neve que continua avançando à medida que as pessoas ficam cada vez mais doentes”, disse Holgerson. “E é por isso que os empregadores que estão a fazer o melhor neste momento têm realmente uma estratégia completa de saúde da população. Eles não estão apenas a gerir renovação após renovação.”
Por que aumentar as franquias não é mais suficiente
Holgerson traçou um padrão de várias décadas em que os empregadores utilizavam franquias mais elevadas e máximos desembolsados como principal alavanca de contenção de custos. É uma estratégia que funciona matematicamente, mas que, argumentou ele, está fundamentalmente quebrada como uma abordagem de longo prazo.
“A única coisa que isso não resolve, especialmente quando as pessoas ficam mais doentes, é que o que é realmente importante é que elas estejam realmente no caminho certo e na jornada certa para obterem o melhor resultado”, disse ele. “E todos nós sabemos que o melhor resultado do ponto de vista da saúde leva, em última análise, ao menor custo.”
Ele apontou para uma mudança significativa já visível nas conversas que a Cigna está tendo com os principais empregadores. Cada vez mais, os patrocinadores do plano dizem-lhe que estão dispostos a renunciar inteiramente às franquias e aos valores máximos desembolsados para funcionários com condições crónicas ou complexas, desde que esses indivíduos sigam um caminho de cuidados definido: consultar um médico de alto desempenho, manter a conformidade com os medicamentos, frequentar cuidados de acompanhamento.
Holgerson citou estudos que estimam que mais de 30 por cento dos gastos no sistema de saúde dos EUA representam desperdício, o que ele vê como uma oportunidade viável que justifica o investimento na navegação e na saúde da população, em vez de uma maior transferência de custos para os funcionários.
A retenção de talentos está remodelando ainda mais o cálculo. A maioria dos empregadores, disse ele, agora vê os seus empregados como um dos seus maiores activos. Isto significa que os fracos resultados em termos de benefícios – absentismo, licença médica, desgaste – acarretam custos de recrutamento e formação que muitas vezes anulam quaisquer poupanças obtidas através de uma concepção de planos mais simplificada.
“Se você puder ajudar um indivíduo que tem uma doença crônica a seguir o caminho certo – contanto que ele consulte um médico de alto desempenho, receba cuidados de acompanhamento e cumpra com seus medicamentos – eu estaria disposto a renunciar a franquias e pagamentos diretos”, disse ele. “É uma mudança tão fascinante que foi tomada.”
Navegando na complexidade com HealthSense
A plataforma HealthSense da Cigna foi projetada para abordar dois dos pontos de falha mais persistentes no sistema de benefícios: a experiência do indivíduo ao navegar pela sua cobertura e o desperdício gerado por uma jornada de cuidados fragmentada.
Holgerson usou um exemplo concreto para ilustrar o problema que o HealthSense foi criado para resolver. Quando um paciente recebe alta hospitalar, ele enfrenta, em média, quatro consultas de acompanhamento com quatro médicos diferentes. Sem orientação sobre onde ir primeiro – e como transmitir informações relevantes entre os prestadores – os cuidados tornam-se isolados, os resultados são prejudicados e os custos aumentam.
“O HealthSense não está tentando diagnosticar um indivíduo”, disse ele. “Mas o que está tentando fazer é trazer informações sobre um indivíduo – tanto informações sobre benefícios quanto informações sobre saúde – e orientá-lo em termos dos próximos passos e coisas que devem considerar”.
Ele conectou a relevância da plataforma diretamente à mudança acelerada em direção a estruturas de planos autofinanciadas.
À medida que os empregadores passam de acordos totalmente segurados para acordos autofinanciados, financiados por nível ou Modelos de conta de reembolso de saúde com cobertura individual (ICHRA)o fardo da tomada de decisões recai cada vez mais sobre os trabalhadores que não estão familiarizados com a gestão dos custos e a cobertura, muitas vezes quando os seus orçamentos familiares já estão sobrecarregados.
O diferencial do corretor: estratégia de capital humano
Espera-se que os corretores hoje aconselhem sobre benefícios farmacêuticos, conformidade com a paridade de saúde mental sob a Lei de Paridade de Saúde Mental e Equidade de Dependência, análise de planos e Obrigações fiduciárias da Employee Retirement Income Security Act (ERISA).
Isto vai muito além do trabalho de colocação tradicional, mas Holgerson disse que, embora os princípios básicos não sejam negociáveis, já não são suficientes. Compreender a responsabilidade fiduciária, definir orçamentos sólidos e fornecer análises sólidas de planos são o que ele descreveu como a necessidade de “um ingresso para a dança”.
O verdadeiro diferenciador é algo mais difícil de comoditizar – compreender a estratégia de capital humano de cada empregador e adaptar o desenho dos benefícios em torno dela.
“Há alguns empregadores que ficariam muito desanimados com a ICHRA se um corretor de benefícios a trouxesse”, disse ele. “A mesma coisa acontece com a estratégia de saúde da população total. Há alguns empregadores que consideram isso muito importante por causa dos custos de formação, por causa da substituição de um trabalhador.
A tecnologia está acelerando essa oportunidade. As ferramentas de inteligência artificial e de análise estão a permitir que os corretores sintetizem grandes conjuntos de dados em alavancas acionáveis muito mais rapidamente do que era possível anteriormente – uma capacidade que se torna especialmente crítica à medida que mais clientes migram para modelos autofinanciados e obtêm acesso a dados de sinistros que nunca tiveram sob acordos totalmente segurados.
O investimento que os empregadores precisam fazer
A mensagem final de Holgerson dirigiu-se tanto aos empregadores como aos seus corretores.
A resposta para a crise de custos não é gastar mais dinheiro, disse ele. É gastar de forma mais estratégica e envolver-se mais profundamente com os conselheiros e planos de saúde que os podem ajudar a fazê-lo.
“Se você estivesse me perguntando, o que você encorajaria um empregador a fazer de diferente agora em relação ao que ele poderia ter feito há 10 ou 15 anos?” ele disse. “Na verdade, é fazer mais investimentos – não do ponto de vista monetário, mas do ponto de vista estratégico – e trabalhar em colaboração com o seu corretor e o seu plano de saúde.
Para os corretores, isso é um desafio e uma oportunidade. Os empregadores que compreendem o que está em jogo procuram ativamente conselheiros que os possam ajudar a pensar de forma diferente sobre a saúde da sua força de trabalho. A questão é se o corretor sentado à sua frente está pronto para ter essa conversa.
