


A pequena operadora comercial diz que pode assumir riscos que os players legados não tocarão. Seus registros estaduais contam uma história mais familiar
A indústria de seguros já tem seguradoras, resseguradoras, insurtechs, MGAs, MGUs, transportadoras de fachada e o ocasional “administrador de programa”, um título que ninguém jamais explicou completamente num jantar.
Esta semana, os agentes da Califórnia podem adicionar mais um rótulo à lista: a neo-seguradora.
É assim que a MGT se autodenomina. A empresa, que se descreve como uma “neo-seguradora nativa de IA”, disse na terça-feira que começou a oferecer pequenas propriedades comerciais e cobertura de acidentes na Califórnia por meio de agentes nomeados. Anunciou a mudança de São Francisco, embora sua principal operadora, a MGT Insurance Company, esteja sediada em Greenwood Village, Colorado. A MGT afirma que o lançamento atinge 43 estados, além de Washington, DC.
Então, o que é uma neo-seguradora? O prefixo empresta um pouco do glamour dos “neobancos” que transformaram contas correntes em aplicativos de telefone. No caso da MGT, a resposta mais útil é estrutural.
Muitas insurtechs operam como MGAs e alugam o balanço de outra operadora. A MGT detém seu próprio papel, e o obteve à moda antiga, por meio de aquisição: a empresa concluiu a compra da CM Select Insurance Company da Church Mutual Holding Company em 2023.
Na ação de classificação pública mais recente da AM Best para o grupo, em março de 2025, a agência atribuiu uma classificação de força financeira A- (Excelente) à MGT Specialty Insurance Company e afirmou a mesma classificação para a MGT Insurance Company, ambas com perspectiva estável. O lançamento de classificações também observou que o grupo estava na sua infância, subscrevendo apenas um montante modesto de prémios, com planos de expansão em vários estados no curto prazo.
Despojada da marca, portanto, uma neo-seguradora parece ser uma empresa que prioriza a tecnologia e que também é, de forma tranquilizadora, uma seguradora.
Por que Califórnia e por que agora
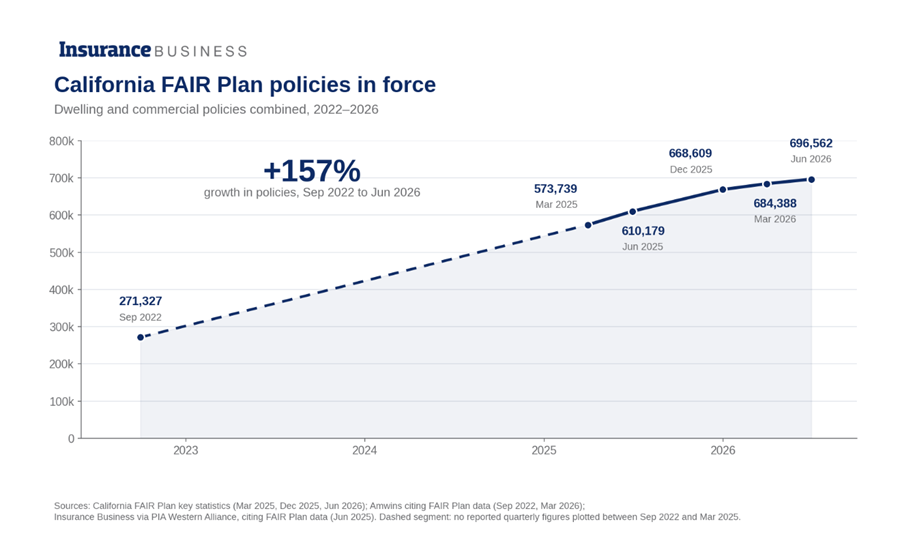
O momento da MGT pode ser oportuno. O mercado imobiliário da Califórnia passou vários anos em retração e a seguradora de última instância do estado absorveu as consequências. De acordo com o Estatísticas do Plano FAIR da Califórniao plano tinha 696.562 apólices em vigor em junho de 2026, um aumento de 157% desde setembro de 2022, e uma exposição total de US$ 768 bilhões, um aumento de 250%. Seu prêmio emitido atingiu US$ 2,04 bilhões.
A maior parte dessa carga é residencial, mas a carteira comercial está crescendo mais rapidamente. No final de setembro de 2025, a exposição residencial aumentou 50%, para US$ 645,23 bilhões em todo o estado, enquanto a exposição comercial aumentou 82%, para US$ 49,5 bilhões.
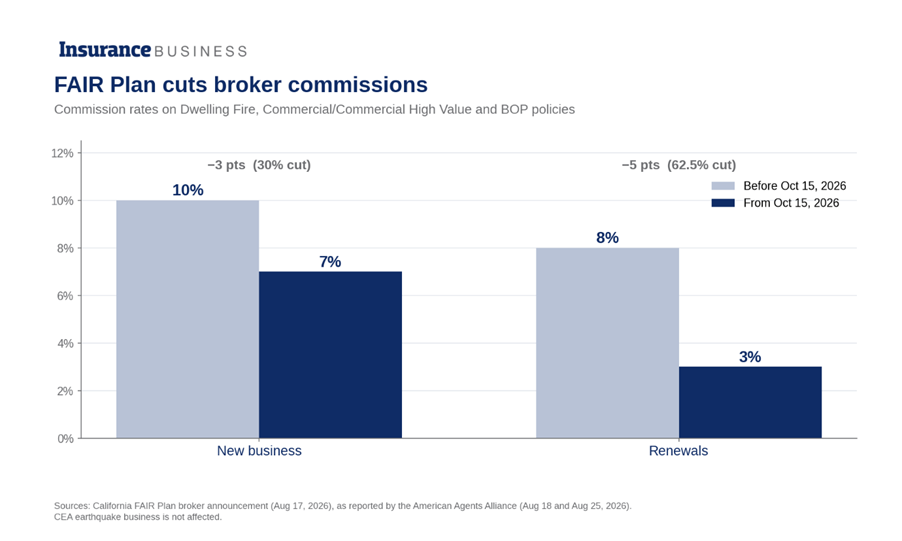
O plano também acaba de se tornar menos atrativo para os agentes que colocam esses negócios. A partir de 15 de outubro de 2026, reduz as comissões sobre novos negócios de 10% para 7%, e as comissões de renovação caem 62,5%, de 8% para 3%, para determinadas apólices de incêndio residencial, comerciais, comerciais de alto valor e de empresários.
A mesma data traz um aumento médio de 29,1% na taxa do Plano FAIRmenos do que os 35,8% que o plano pretendia. Os agentes que procuram outro lugar para instalar um restaurante ou uma loja de empreiteiros agora têm mais motivos para receber ligações de recém-chegados.
Leia a seguir: Bloomberg pede corte nas comissões de seguros dos corretores
A proposta: subscrever o prédio, não o CEP
A MGT argumenta que os operadores históricos retiraram-se de regiões inteiras porque os seus sistemas não conseguiam distinguir um risco do seguinte. A empresa afirma que avalia cada local usando dados de propriedade, geoespaciais e de incêndios florestais, para que possa escolher contas individuais em vez de traçar linhas vermelhas em torno dos condados.
Graham Topol, cofundador e co-CEO da MGT, disse que a combinação de IA proprietária, papel admitido e classificação A permite que a empresa atue como um “parceiro confiável onde as operadoras tradicionais não querem ou não podem fornecer cobertura”. Ele também disse que a Califórnia representa 14% do mercado interno. A empresa não disse a que mercado se referia.
Jack Ramsey, vice-presidente de receitas da MGT, apresentou a mudança diretamente aos agentes, dizendo que a empresa estava “invertendo o roteiro” em termos de subscrição lenta e complicada. Ramsey veio para a MGT vindo da NEXT Insurance, onde liderou a distribuição de agentes. NEXT é um lembrete útil de onde os pequenos comerciais digitais podem acabar: agora é Seguro ERGO PRÓXIMOdepois que o Grupo ERGO concluiu a aquisição da empresa por US$ 2,6 bilhões em 2025 como parte de Munique Rebraço de seguros primário.
O que diz a papelada
Apesar de toda a conversa sobre IA proprietária, os registros por trás do mais novo produto da MGT na Califórnia parecem uma prática padrão da indústria. O pedido da empresa para um novo programa comercial abrangente e de responsabilidade excedente foi apresentado em 9 de junho e aprovado pelo Departamento de Seguros em 26 de agosto, de acordo com Acesso de arquivamento SERFF (número de rastreamento REGU-134914044).
O documento afirma que a MGT não tinha experiência própria de perdas para construir taxas, por isso as comparou com programas concorrentes aprovados. Treze de seus 15 formulários proprietários foram adotados de um programa previamente aprovado na Califórnia para o ACE Insurance Group, e o restante do programa segue as regras gerais padrão da ISO.
O plano de classificação aprovado é decididamente analógico. Ele fixa o preço do primeiro US$ 1 milhão de cobertura como uma porcentagem fixa do prêmio da apólice subjacente: 25% para responsabilidade civil geral, 45% para produtos e até 30% para caminhões pesados. Os limites chegam a US$ 200 milhões, um teto surpreendente para uma empresa que se lança na rua principal.
Nada disso é incomum para um novo programa, e os reguladores ainda têm dúvidas. Numa carta de objecção, o departamento pediu à MGT que justificasse um factor de preços fixo de 50% para cada camada de cobertura de 5 milhões de dólares, observando que tais factores geralmente diminuem à medida que os limites aumentam. Ele também disse à empresa para limitar cada categoria de classificação de cronograma em 10% e explicar como consideraria os critérios tão vagos quanto uma “política de controle de qualidade”. O plano aprovado reduz o fator de camada de 50% para 44%, limita cada categoria a 10% e agora exige evidências como um manual escrito de controle de qualidade ou certificação ISO 9001.
As diretrizes de subscrição acrescentam uma pequena ironia. A MGT irá cobrir as políticas de outras operadoras somente se elas forem classificadas como “A” ou melhor pela AM Best. Isso está um degrau acima do A- do próprio MGT, embora suas próprias políticas se qualifiquem explicitamente.
O pedido guarda-chuva não diz nada sobre a cobertura de propriedades e proprietários de empresas no centro do anúncio desta semana, e é aí que as reivindicações de IA e dados de incêndios florestais teriam que provar seu valor.
O canto do cético
Todas as insurtechs da última década prometeram escrever o que os dinossauros não escreveriam, e algumas delas agora pertencem aos dinossauros. Também vale a pena lembrar por que as operadoras recuaram. A tecnologia desatualizada foi um fator. As perdas causadas por incêndios florestais, os custos de resseguro e um regime de aprovação de taxas que as seguradoras há muito consideram lento demais foram os maiores problemas.
O artigo admitido na Califórnia vem com a Proposta 103 anexada: muitas linhas estão sujeitas à revisão da taxa de aprovação prévia, e a própria revisão abrangente de 78 dias da MGT, completa com carta de objeção e quatro revisões do plano de classificação, mostra que nenhum algoritmo consegue um registro através de Sacramento mais rápido.
Os reguladores dizem que o mercado está descongelando lentamente. Sob o comando do Comissário Ricardo Lara Estratégia de Seguros Sustentáveiso departamento mantém uma lista de CEPs em dificuldades e exige que as operadoras participantes façam mais negócios lá. Agricultores comprometeu-se a comercializar para 300.000 consumidores em zonas de alto risco a partir de 2026, e a Mercury General pretende aumentar a sua carteira em áreas de alto risco em 15%. “Não estamos fora de perigo”, disse Lara, classificando um mercado estruturalmente mais saudável como um projecto de três a cinco anos.
A MGT competirá com os titulares que regressam, bem como preencherá a lacuna que deixaram para trás.
Leia a seguir: O Plano FAIR da Califórnia carrega uma carga crescente à medida que as seguradoras recuam para além das zonas de incêndio florestal
18 meses ocupados
Como quer que você chame, a MGT tem estado ocupada. A empresa lançou a MGT Speciality, seu braço de linhas excedentes e excedentese contratou ex- Hiscox executivo Chad Nitschke para administrá-lo. Em outubro de 2025, fechou uma rodada Série B de US$ 21,6 milhões liderada pela Mubadala Capital, com a participação da Clocktower Ventures, Tacora Capital e investidores existentes. Na altura, a MGT afirmou que atendia cerca de 30.000 clientes, quadruplicou o seu crescimento e tornou-se rentável antes do seu segundo aniversário.
Em fevereiro, anunciou um parceria com Amwinsque as empresas descrevem como o maior distribuidor atacadista independente de produtos de seguros especializados nos EUA, para trazer a plataforma de subscrição e precificação de IA da MGT para riscos ambientais e sociais selecionados. Essa colaboração começou apenas com risco do arrendador, o primeiro produto ambiental e social da MGT. Em janeiro, a empresa também lançou um BOP para empreiteiros artesanais que, segundo ela, os agentes podem cotar e vincular em menos de três minutos.
Amwins também tem trabalhado o problema da Califórnia de outra direção. Isto fez parceria com a Vivere em um plano FAIR projetado para preencher as lacunas de cobertura deixadas pelas políticas básicas de incêndio do plano.
Leia a seguir: ‘Você não pode despovoar o Plano FAIR se for mais barato’
O que os agentes devem perguntar
Para os produtores da Califórnia, as questões práticas são as mesmas que colocariam em qualquer novo mercado. Quais aulas estão com apetite? As diretrizes abrangentes arquivadas pela MGT não listam nenhuma. Até que ponto o modelo de propriedade irá realmente avançar na interface entre áreas selvagens e urbanas? Quem lida com as reclamações e com que rapidez? A MGT afirma que realizará webinars semanais e publicará orientações para agentes e proprietários de empresas, o que dá aos agentes uma chance antecipada de descobrir.
Então, o que é uma neo-seguradora? Com base na documentação da Califórnia, é uma operadora com classificação AM Best, um registro de taxa aprovado, uma carta de objeção do regulador e uma pilha de formulários emprestados da ACE, além de muito software e um novo prefixo.
Atualmente, na Califórnia, uma transportadora disposta a subscrever pequenos riscos comerciais é por si só digna de nota.
