


Uma onda de ações judiciais sobre cobertura paga por funcionários está testando o que os corretores fazem, e não apenas o que recebem, desde a marca da inscrição até a seleção da operadora
Andrew Pimm paga cerca de US$ 2.336 por ano por seguro de doença grave por meio do empregador de sua esposa, a United Airlines. Ele paga cerca de outros US$ 862 pela cobertura de acidentes e indenizações hospitalares. A United não contribui com nada para esses prêmios. Pimm abriu um processo que levanta uma questão que até recentemente quase ninguém fazia sobre benefícios voluntários: quem deveria verificar o que estava incluído naquele preço?
Uma parcela crescente das respostas aponta para corretores. Desde dezembro de 2025, as ações coletivas propostas sob a Lei de Segurança de Renda de Aposentadoria de Funcionários nomearam MercerWillis Torres Watson, GallagherLockton e a empresa de comunicação de benefícios BCInsourcing junto com os empregadores que aconselharam.
Em setembro, Serviços de seguros USI foi processado por seus próprios funcionários. O tamanho das comissões ganha as manchetes. Mas para os corretores de benefícios de grupo, os argumentos com maior alcance dizem respeito à conduta: como os programas foram comercializados aos funcionários e até que ponto o corretor exerceu sobre eles.
Leia a seguir: Registros públicos expõem comissões de benefícios voluntários ao risco de litígio da ERISA
Como um logotipo se torna um plano ERISA
A cobertura deduzida da folha de pagamento e paga pelo funcionário pode ficar totalmente fora da ERISA. O porto seguro do Departamento do Trabalho, em 29 CFR 2510.3-1(j), permite isso apenas se quatro condições forem válidas:
- O empregador não contribui com nada.
- A participação é totalmente voluntária.
- O papel do empregador limita-se a deixar a seguradora divulgar o programa e cobrar os prêmios, sem endossá-lo.
- O empregador não recebe nada além de uma compensação razoável pelo tratamento das deduções na folha de pagamento.
O departamento leu a condição de endosso de forma restrita por décadas. Em um Parecer consultivo de 1994disse que um patrocinador endossa um programa quando expressa qualquer “julgamento positivo e normativo” sobre ele. Constatou-se que uma brochura com o logótipo do patrocinador e descrevendo a cobertura como sendo do próprio patrocinador satisfazia esse teste.
A mesma opinião cita uma carta anterior do departamento concluindo que dizer aos funcionários que o patrocinador estava “entusiasmado” com um programa contaria como endosso. Acrescenta que dizer que o patrocinador “combinou” a cobertura também pode contar, dependendo do que mais o patrocinador fez.
Compare isso com uma típica campanha de inscrição voluntária: um site de benefícios de marca conjunta, e-mails de lembrete enviados em nome do diretor de RH e um guia de benefícios que apresenta cobertura para doenças graves ao lado do plano médico como parte de “suas recompensas totais”. Grande parte desse trabalho é concebido e produzido por corretores.
A quarta condição também é importante. De acordo com um Análise de cordas e cinza das reclamações de Dezembro, os queixosos alegam que cada empregador aceitou relações de serviço ou outros benefícios do seu consultor.
Eles argumentam que esses valores foram concedidos em troca da permissão de que altas comissões fossem incorporadas aos prêmios dos funcionários. As reclamações também referem que cada empregador reportou o seu programa como um plano ERISA no seu próprio Formulário 5500.
Leia a seguir: Risco fiduciário do corretor de benefícios: por que as isenções de responsabilidade podem não ser suficientes
De consultor a fiduciário
A maioria dos acordos de corretagem isentam o status fiduciário. As reclamações tentam contornar isso concentrando-se na função e não nos rótulos. Os demandantes afirmam que os corretores se tornam fiduciários funcionais por uma questão de prática do setor porque exercem poder discricionário na administração de programas voluntários. No caso dos Estados Unidos, isso inclui uma alegação de que o corretor omitiu informações sobre opções de custo mais baixo do empregador.
Se um corretor pode ser fiduciário da ERISA em detrimento de um programa voluntário é uma das questões em aberto que os advogados de defesa estão observando mais de perto. Se os tribunais aceitarem a teoria, os corretores enfrentarão responsabilidades por direito próprio, e não apenas como fornecedores de um cliente processado.
O caso da USI testa uma versão mais dura da mesma ideia. Sete participantes do plano de funcionários da USI alegam que a empresa administrou seu próprio plano e também atuou como corretora na escolha de seus produtos voluntários, cobrando as comissões geradas por essas escolhas. A reclamação estima o total pago à USI e suas afiliadas em cerca de US$ 3,46 milhões de 2020 a 2024. O processo surge como Aon se prepara para fechar aquisição da USI por US$ 17 bilhõesesperado no quarto trimestre.
Leia a seguir: Funcionários da USI Insurance processam por ‘negociação própria’ de comissão de benefícios voluntários
Por que essas reivindicações podem superar o primeiro obstáculo
A Suprema Corte facilitou a instauração desse tipo de caso em abril de 2025. No caso Cunningham v. Cornell University, um tribunal unânime decidiu que um demandante que alega uma transação proibida sob a ERISA não precisa demonstrar desde o início que nenhuma das isenções da lei se aplica. Em vez disso, o réu deve aumentar as isenções.
Um pagamento a um prestador de serviços a partir dos activos do plano pode enquadrar-se na definição básica de uma transacção proibida. Isso coloca mais reclamações baseadas em comissões ao alcance da descoberta, a fase em que o litígio se torna caro e os acordos são negociados.
Os tribunais ainda não se pronunciaram definitivamente sobre se a ERISA cobre estes programas ou se os corretores envolvidos agiram como fiduciários.
Os números, resumidamente (e são grandes)
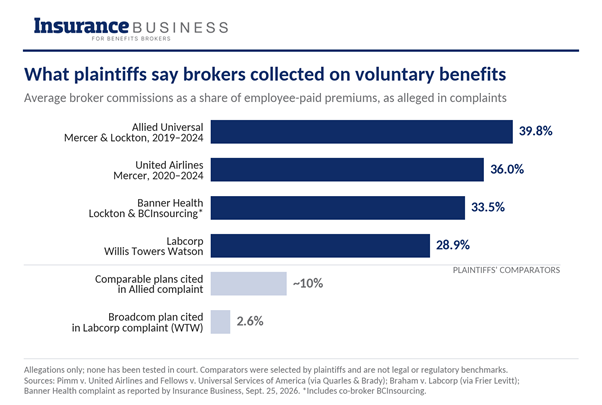
As alegações do dólar são grandes. Os demandantes dizem que as comissões médias variam de cerca de 29% dos prêmios na Labcorp a quase 40% na Allied Universal. A denúncia da United compara os alegados 36% da Mercer contra uma tabela de outros planos com uma média de 2,1% a 19%. A reclamação da Labcorp aponta para o plano da Broadcom, onde diz que o mesmo corretor, WTWfoi pago 2,6%. Essas comparações foram escolhidas pelos demandantes e não são referências legais.
O mercado já estava se movendo
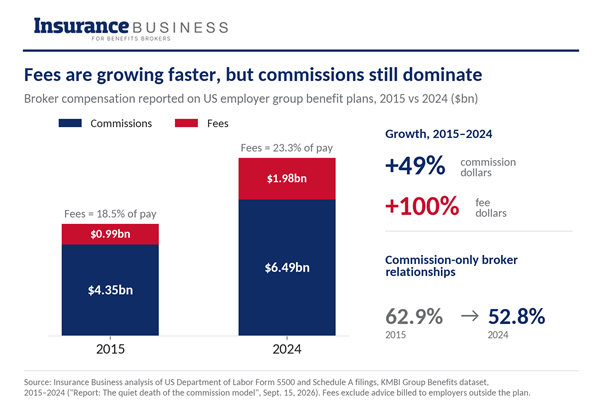
As ações judiciais chegaram a um modelo de remuneração que já estava mudando. Uma análise de negócios de seguros dos registros do Departamento do Trabalho descobriu que as comissões dos corretores sobre planos de benefícios de grupos de empregadores dos EUA aumentaram de cerca de US$ 4,35 bilhões em 2015 para US$ 6,49 bilhões em 2024.
No mesmo período, a receita de taxas dobrou para cerca de US$ 1,98 bilhão. A parcela das relações corretor-plano pagas apenas por comissão caiu de 62,9% para 52,8%.
Algumas empresas já tornam seus salários visíveis aos clientes. Rick Kelly de Pântano A Agência McLennan disse à Insurance Business que sua empresa mostra sua remuneração separadamente no trabalho do cliente. “Em cada análise que fazemos, temos nossos honorários como um item separado”, disse ele.
Leia a seguir: Relatório: A morte silenciosa do modelo de comissão
O que mudar antes da próxima matrícula
Poucos corretores acham que seus clientes estão prontos. Em uma pesquisa do Grupo Phia de 2026 com 124 corretores e consultores de benefícios, apenas 12% disseram estar muito confiantes de que seus clientes tinham processos fiduciários adequados em vigor.
Para linhas voluntárias, o trabalho prático começa com materiais próprios dos corretores:
- Audite os materiais de inscrição em relação ao porto seguro. Observe os logotipos, nomes de remetentes e frases como “combinamos” ou “temos o prazer de oferecer” em cada cliente que trata a cobertura voluntária como não ERISA.
- Saiba como cada cliente arquiva. Se linhas voluntárias aparecerem no Formulário 5500 como parte de um plano ERISA, o argumento do porto seguro desaparece e aplica-se a monitorização fiduciária.
- Coloque o papel do corretor por escrito. Explique o que a empresa decide ou não e não conte com uma isenção de responsabilidade que supere a conduta.
- Divulgue a remuneração integralmente. De acordo com a Lei de Apropriações Consolidadas, os corretores que esperam razoavelmente US$ 1.000 ou mais em remuneração direta ou indireta de um plano coberto devem divulgá-lo ao fiduciário do plano para contratos celebrados ou renovados em ou após 27 de dezembro de 2021.
- Benchmark e trazer os resultados para o cliente. Compare as comissões voluntárias com os dados de mercado antes que o analista do reclamante o faça.
O conselho da Holland & Knight aos empregadores é monitorar os programas voluntários e as comissões de seus corretores, da mesma forma que muitos já monitoram os planos de aposentadoria e de saúde. Para o corretor, isso também é uma oportunidade de serviço: o consultor que constrói esse processo de monitoramento é aquele que fica com o cliente.
Leia a seguir: Corretores de benefícios veem lacunas fiduciárias sobre as quais os clientes ainda não estão perguntando, revela pesquisa
Durante anos, os benefícios voluntários foram vendidos como parte do pacote que não apresentava riscos porque o empregador não pagava nada. Estes casos argumentam o contrário: quando o empregador não paga nada, alguém ainda tem de vigiar o preço.
Os corretores podem achar melhor assumir esse trabalho voluntariamente do que ser atribuído por um tribunal.
