


O estado diz que uma “Conspiração Azul” inflou os prêmios e comprimiu os fornecedores; a seguradora diz que foi pego de surpresa
A procuradora-geral de Michigan quer que um juiz federal quebre o controle da maior seguradora de saúde do estado, e a teoria por trás de seu caso vai muito além das fronteiras de Michigan.
Dana Nessel processou a Blue Cross Blue Shield de Michigan no Tribunal Distrital dos EUA para o Distrito Leste de Michigan. Seu escritório argumenta que a organização sem fins lucrativos com sede em Detroit não conquistou sua posição em preço ou serviço, mas a garantiu por meio de acordos com o resto da rede nacional Blue Cross Blue Shield para dividir clientes e territórios e limitar o que cada plano poderia vender. Nessel chama o acordo de “Conspiração Azul”.
O reclamação traz duas acusações sob a Lei Federal Sherman, quatro sob a Lei de Reforma Antitruste de Michigan e reivindicações por incômodo público e enriquecimento sem causa. De acordo com o gabinete do procurador-geralo estado está pedindo liminar permanente, indenização, restituição e penalidades civis. Nenhuma das alegações foi testada em tribunal.
Dois terços do mercado
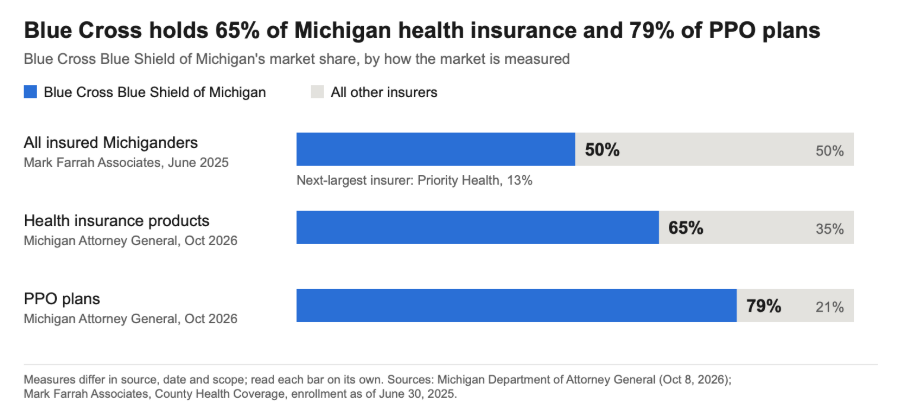
O estado estima a participação da Blue Cross em 65% dos produtos de seguro saúde de Michigan e 79% de seus negócios de PPO. Também descreve Michigan como tendo o quarto mercado de seguros menos competitivo entre os estados.
Esse domínio, argumenta a denúncia, funcionou em duas direções ao mesmo tempo. Os compradores pagaram mais: o processo cita taxas de 2026 de aproximadamente 24% para membros individuais e 11,2% para pequenos grupos. Os prestadores recebiam menos: as taxas de reembolso de Michigan estão entre as mais baixas da região, diz o estado, às vezes abaixo do custo da prestação de cuidados.
O estado também está processando como cliente. A denúncia alega que as regras territoriais dos Blues impediram que as operadoras rivais fizessem licitações para administrar os planos de saúde dos funcionários do estado de Michigan, o que, segundo o estado, permitiu à Blue Cross cobrar caro demais durante anos.
Leia a seguir: ‘Simplesmente não sustentável’: Horizon BCBS cortará 242 empregos
Tensão no sistema de entrega
O escritório de Nessel aponta hospitais e clínicas como evidência de danos. O Hospital Sturgis, perto da fronteira com Indiana, fechou totalmente em junho, alegando reembolso inadequado para cuidados rurais.
No início deste ano, a Blue Cross e a Michigan Medicine entraram em confronto depois de a seguradora ter proposto um corte de 30% nas taxas de reembolso, uma disputa que o estado diz que poderia ter forçado quase 300.000 residentes a encontrar novos fornecedores. Os dois lados chegaram a um acordo provisório no final de maio. A seção de Michigan da American Physical Therapy Association, citada pelo procurador-geral, disse que cortes por visita de quase 20% no ano passado levaram as clínicas ao fechamento.
O pedido também se baseia em dados de acessibilidade. Mais de 40% dos proprietários de pequenas empresas de Michigan dizem que o aumento dos custos de saúde os colocou perto do limite e estão avaliando se devem abandonar a cobertura, de acordo com o procurador-geral. Mais de 68% dos adultos pesquisados em 2025 relataram pular ou atrasar o atendimento por causa do custo, e o estado ocupa o 20º lugar nacionalmente em residentes com dívidas médicas em cobrança.
Leia a seguir: Blue Cross Blue Shield de Minnesota atingida por prejuízo de US$ 353 milhões
Cruz Azul: ‘pego de surpresa’
A Blue Cross Blue Shield de Michigan disse que ainda não havia sido notificada e não poderia comentar sobre o mérito. Num comunicado, a empresa disse que foi surpreendida pelo anúncio e rejeitou a ideia de um mercado não competitivo, afirmando que fortes seguradoras locais e nacionais competem com ela todos os dias. Acrescentou que cobre Michiganders em todos os condados há quase 90 anos.
Os próprios resultados da seguradora vão contra qualquer imagem de um plano de lucros de monopólio bancário. A Blue Cross relatou um prejuízo líquido de US$ 246 milhões em US$ 43,3 bilhões de receitas em 2025, após uma perda de cerca de US$ 1,02 bilhão em 2024. Seu principal negócio de subscrição perdeu US$ 975,5 milhões no ano passado, mesmo após US$ 420 milhões em cortes de custos administrativos, e o número de membros manteve-se estável em cerca de 5,1 milhões. Perdas como essas são comuns em todo o sistema Blues, desde Perda operacional recorde de US$ 400 milhões da Blue Cross Blue Shield de Massachusetts em 2024 a deficiências semelhantes em outros estados.
Terreno familiar para o Blues
A teoria por trás do caso de Michigan já foi contestada antes. A rede nacional de planos independentes Blue, que licencia a marca para áreas de serviço exclusivas, passou mais de uma década rechaçando reivindicações semelhantes. Em 2020, os planos concordaram com um Acordo de US$ 2,7 bilhões com assinantes que alegaram que os Blues dividiram os mercados para evitar competiçãoe mais tarde eles resolveram um caso de fornecedor paralelo por US$ 2,8 bilhões. Os Blues negaram irregularidades em ambos. A Blue Cross Blue Shield de Michigan também já enfrentou o governo antes: em 2010, o Departamento de Justiça dos EUA e o estado processaram conjuntamente sobre cláusulas de nação mais favorecida em seus contratos hospitalares.
A novidade é o demandante. Em vez de uma classe de clientes ou fornecedores processar toda a rede, um procurador-geral do estado visa o domínio de um plano no seu mercado interno e vinculá-lo directamente às despesas do Estado e à saúde pública.
Leia a seguir: Estado busca reembolso de US$ 2 milhões da seguradora de saúde
O que isso significa para os corretores
Nada muda para as renovações de 2027 ainda; casos antitruste desse porte geralmente duram anos. Mas os riscos para o mercado do grupo de Michigan são reais. A Blue Cross afirma que cobre mais membros de pequenos grupos (empregadores com menos de 50 funcionários) do que qualquer outro plano de Michigan, com 275.485 desses membros em 2025, e esse é o segmento onde a reclamação diz que os prêmios aumentaram 11,2% este ano.
Se o estado obtiver uma liminar contra as regras de área de serviço dos Blues, os planos Blue de fora do estado e outras operadoras poderão, com o tempo, achar mais fácil competir pelos empregadores de Michigan. Uma decisão contra a seguradora também poderia encorajar os procuradores-gerais de outros mercados concentrados a tentarem a mesma abordagem.
Entretanto, espera-se que os clientes façam perguntas mais difíceis na renovação e que o caso aguce um debate que a indústria nunca resolveu: se a influência de uma transportadora sobre hospitais e médicos chega realmente aos empregadores que pagam os prémios.
