


Um plano da Casa Branca para retirar o seguro hipotecário privado dos empréstimos mais cedo e permitir que os mutuários de refinanciamento ignorem a apólice de título do credor afeta duas linhas de seguros que afirmam já ajudar a manter os custos baixos
As seguradoras hipotecárias e os subscritores de títulos são os mais recentes alvos da pressão pré-eleitoral da Casa Branca sobre os custos da habitação.
O presidente Donald Trump assinou em 22 de outubro uma ordem executiva, Diminuição dos custos de habitação para o povo americanoque depende da Agência Federal de Financiamento de Habitação para reduzir os custos do processo de hipoteca. Duas de suas quatro disposições principais tratam de seguros: um piloto para cancelar os prêmios de seguro hipotecário antes do prazo e uma versão permanente da experiência da FHFA, permitindo que alguns refinanciamentos ignorem a política de título do credor tradicional, de acordo com o Ficha informativa da Casa Branca.
O restante da ordem cria uma força-tarefa federal sobre moradias construídas em fábricas e instrui os departamentos de Agricultura e Assuntos de Veteranos a reduzirem as taxas de seus empréstimos residenciais diretos.
O Diretor da FHFA, Bill Pulte, chamou-a de “a maior Ordem Executiva de Habitação da História” no X. A ficha informativa, no entanto, não estabelece limites de capital, nem datas de início e nenhuma estimativa de quantos empréstimos seriam qualificados, de modo que as seguradoras hipotecárias, subscritores de títulos e agentes ainda não podem dizer quanto negócio está em jogo.
Leia a seguir: Por que os preços dos seguros residenciais estão silenciosamente se tornando um ponto crítico em 2026
As seguradoras hipotecárias afirmam que já existem regras de cancelamento
O seguro hipotecário faria com que a Fannie Mae e a Freddie Mac usassem modelos de avaliação automatizados para verificar novamente os valores das casas dos empréstimos que possuem de tempos em tempos e, em seguida, abandonariam a cobertura quando o mutuário parecesse ter acumulado patrimônio suficiente, de acordo com Análise do pedido da Mortgage Professional America. Os servicers teriam que informar aos mutuários quando o cancelamento seria possível.
O piloto cobre apenas empréstimos originados após seu lançamento. Os mutuários que já pagam prémios não seriam beneficiados diretamente.
As seguradoras hipotecárias apontam que os mutuários já têm direitos de cancelamento. De acordo com a Lei Federal de Proteção ao Proprietário de Residências, a cobertura paga pelo mutuário em um empréstimo convencional deve terminar automaticamente quando o saldo atingir 78% do valor original da casa, e os mutuários podem solicitar o cancelamento em 80%, com alguns capazes de se qualificar com base nos ganhos no preço da casa se as condições forem atendidas, de acordo com Seguradoras hipotecárias dos EUA (USMI)o grupo comercial cujos membros incluem Enact, Essent, MGIC, National MI e Radian.
O presidente da USMI, Seth Appleton, saudou o foco nos custos e disse que a indústria já os estava reduzindo. “O MI privado foi concebido para ser temporário e o sistema já funciona da forma prevista pela ordem, porque quando o MI é cancelado, o pagamento mensal do mutuário diminui”, disse ele no comunicado do grupo. A declaração da USMI descreve a ordem como uma ordem à FHFA para considerar um piloto, e não para lançar um.
O grupo afirma que as taxas de prémio caíram 25% desde 2017, que mais de 800.000 compradores utilizaram cobertura privada em 2025, dois terços deles pela primeira vez, e que os seus membros seguram mais de 1,6 biliões de dólares em hipotecas. As seguradoras pagaram mais de US$ 62 bilhões em sinistros desde 2008 que, de outra forma, teriam atingido empresas, credores e investidores patrocinados pelo governo, disse o USMI.
O piloto também pode afetar os preços. O preço do seguro hipotecário depende de quanto tempo uma seguradora espera continuar cobrando prêmios. Algumas vozes da indústria alertaram que um programa que elimina empréstimos de baixo risco e de velhice poderia levar as seguradoras a incorporar essa perda de renda na precificação de novos negócios, MPA relatado.
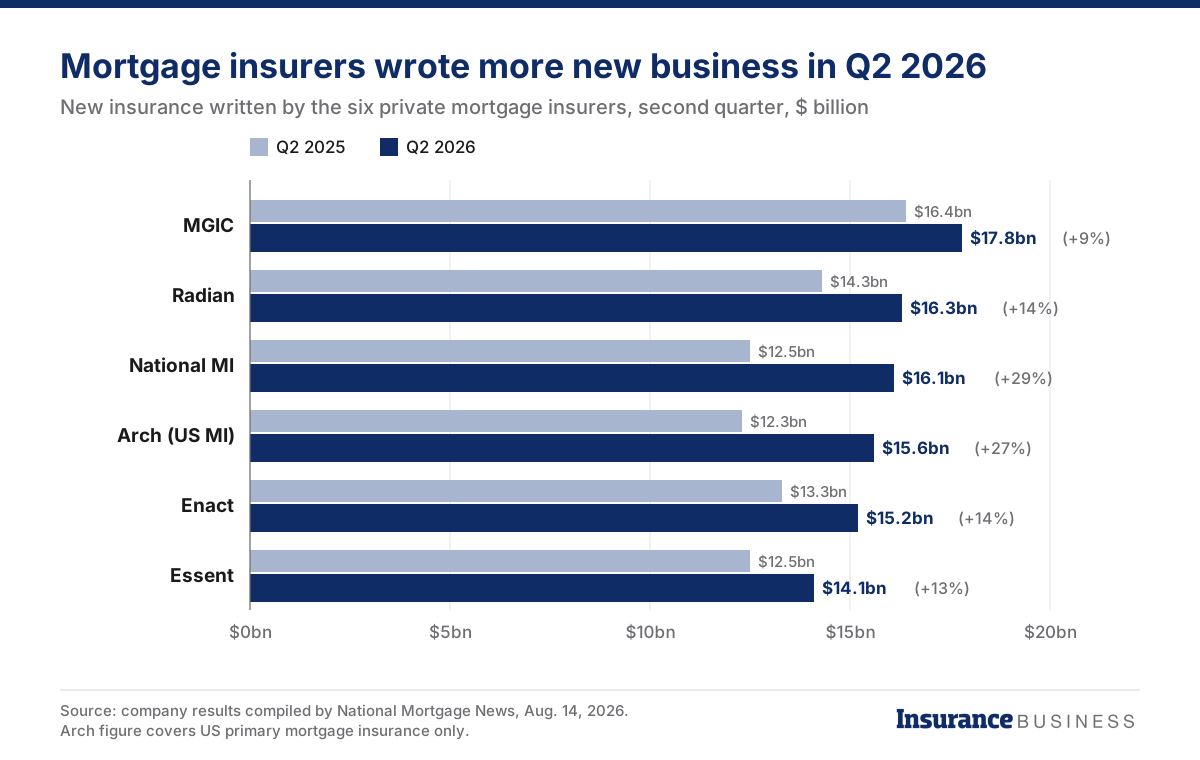
O pedido ocorre durante um ano forte para as seguradoras de hipotecas. Os novos seguros subscritos pelas seis seguradoras privadas ativas (Arch, Enact, Essent, MGIC, NMI e Radian) atingiram um máximo plurianual no segundo trimestre de 2026, com forte desempenho de crédito, de acordo com Atualização trimestral do mercado da Milliman.
Leia a seguir: Velha República prevalece enquanto o tribunal de Massachusetts rejeita a expansão da cobertura de títulos
O piloto de isenção de título se tornaria permanente
Para os subscritores de títulos, o pedido expande um programa ao qual seu grupo comercial se opõe desde 2024.
O piloto de aceitação de título data de março de 2024, quando o FHFA da era Biden aprovou a renúncia à política de título do credor, ou uma carta de opinião de um advogado, em certos refinanciamentos de baixo risco onde há confiança de que a propriedade está livre de gravames anteriores, de acordo com um declaração da então diretora Sandra Thompson. A Fannie Mae lançou-o em novembro de 2024 com a Doma Title Insurance e adicionou a Westcor Land Title Insurance Co. em julho de 2025. Pulte disse em junho que a Fannie iria expandi-lo.
A ordem tornaria o programa permanente e o ampliaria. A ordem determina que a FHFA levante o atual limite de 80% do valor do empréstimo para a elegibilidade, traga mais fornecedores de avaliação de títulos e elimine os limites geográficos, de acordo com a leitura do texto pela MPA. Também pede a renúncia às avaliações e à reverificação de rendimentos em refinanciamentos de saques limitados que reduzem o pagamento mensal do mutuário.
A American Land Title Association respondeu no mesmo dia, alertando que qualquer o esforço de redução de custos deve manter proteções para os proprietários e seus direitos de propriedade em vigor, em vez de transferir o risco para os consumidores e contribuintes. Em 2024, a ALTA classificou o piloto original como um gesto político que oferecia uma falsa promessa de poupança.
Os analistas esperam um efeito limitado por enquanto. Analistas da Keefe, Bruyette & Woods escreveram numa nota de 21 de Outubro que os refinanciamentos representam apenas cerca de 7% dos prémios de títulos, pelo que o impacto nos lucros deverá ser modesto enquanto o programa permanecer apenas para refi. Eles disseram que o risco seria maior se a isenção chegasse a atingir empréstimos para compra, onde não há substituto escalonável para uma apólice de título.
O volume de refinanciamento é baixo, com taxas de 30 anos acima de 7%, mas uma queda nas taxas aumentaria rapidamente o conjunto de empréstimos elegíveis para isenção, e a ordem também eliminaria os limites geográficos do programa.
Leia a seguir: Primeiro americano atinge agência de títulos com processo por suposto esquema de mudança de marca
O que acontece a seguir
A ordem chegou menos de duas semanas antes das eleições intercalares de 3 de Novembro e é a mais recente de uma série de medidas imobiliárias este ano, incluindo uma ordem de Janeiro que restringe a compra de casas unifamiliares por grandes investidores institucionais e duas ordens de Março sobre crédito hipotecário e regras de construção, de acordo com a Casa Branca.
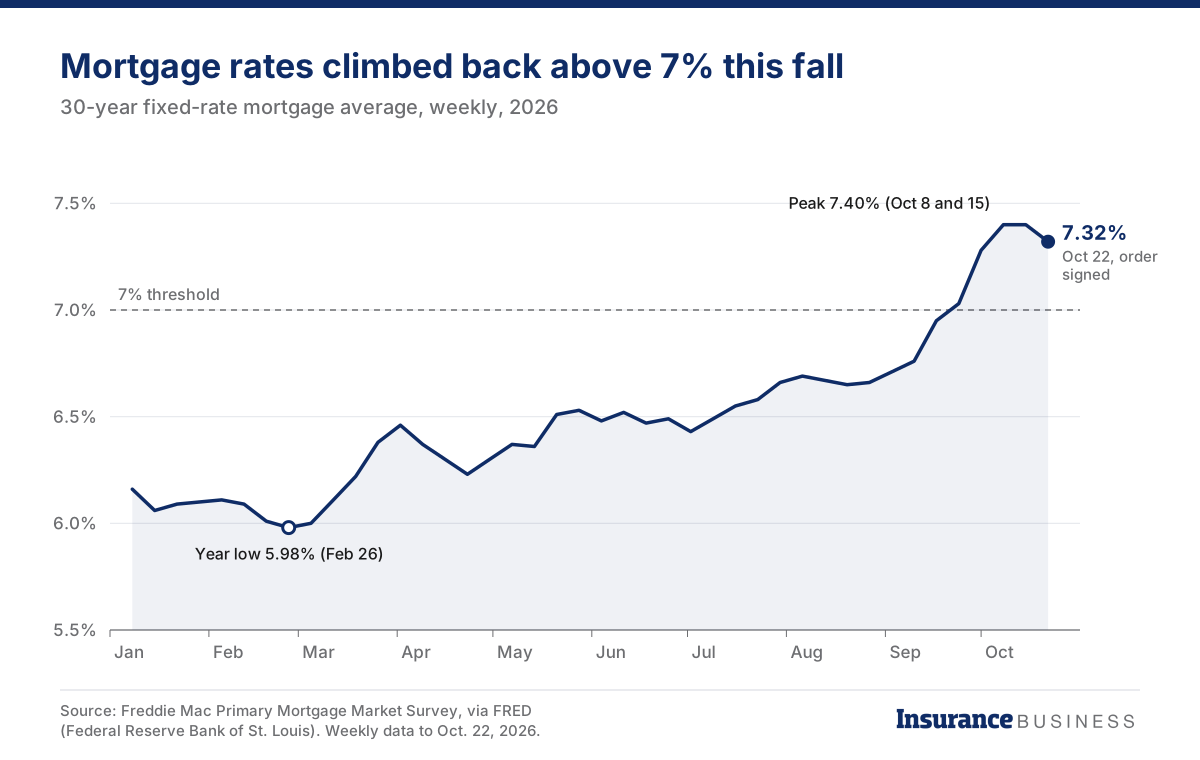
As taxas de hipoteca permanecem altas. A taxa fixa de 30 anos foi em média de 7,32% na semana até 22 de outubro, abaixo dos 7,40% da semana anterior, na pesquisa semanal da Freddie Mac, conforme rastreado pelo St. Louis Feddepois de ultrapassar os 7% no final de setembro pela primeira vez desde o início de 2025. As taxas elevadas mantêm o refinanciamento baixo, o que limita o número de empréstimos que a renúncia de títulos pode atingir no curto prazo.
A FHFA é responsável pela execução de ambas as provisões de seguros. A ficha informativa dá à Pulte uma orientação ampla, mas não há prazos para nenhuma das provisões de seguro; o único prazo firme no pedido é de 180 dias para a força-tarefa de habitação pré-fabricada apresentar um relatório, observou a MPA. Até que a FHFA e as empresas publiquem regras de elegibilidade, as transportadoras não poderão avaliar o impacto com precisão.
Analistas da KBW sugeriram que as seguradoras hipotecárias poderiam amortecer qualquer redução nos lucros resultante de cancelamentos mais rápidos por meio de recompras de ações, de acordo com a HousingWire. Os subscritores de títulos já contestando a aceitação de cartas de opinião de advogados pela Fannie e Freddie como um substituto para a apólice de um credor uma ameaça de longa data ao volume premiumobservará se a isenção permanece limitada a refinanciamentos.
O pedido não aborda o seguro residencial, que os credores também exigem. O Insurify projeta que o prêmio médio anual irá atingir US$ 3.000 até o final de 2026acima dos US$ 2.948 no final de 2025. Para os agentes, os prêmios de seguro residencial provavelmente continuarão a ser a principal preocupação de custo levantada pelos clientes.
