


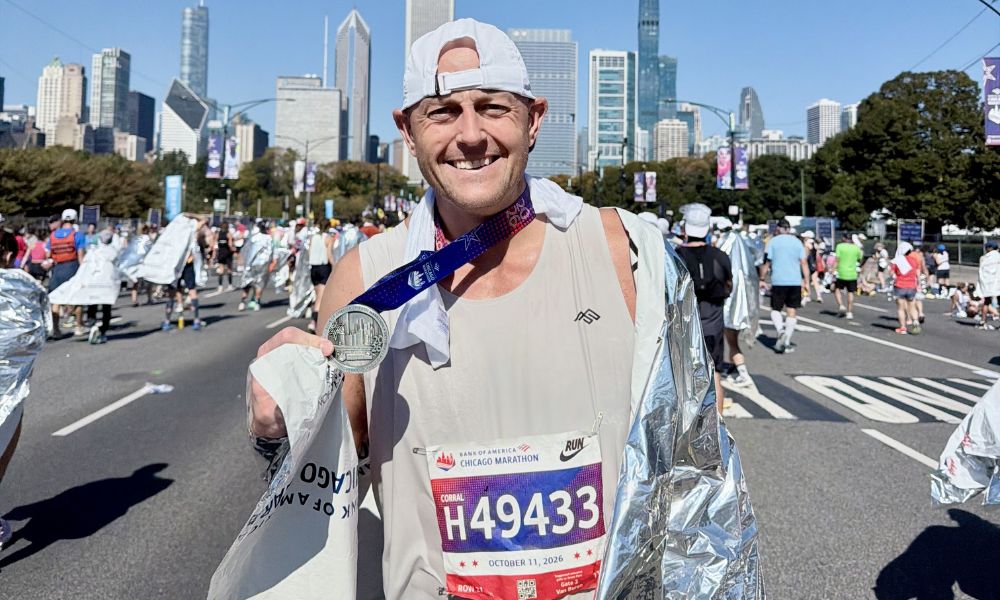
Um conselheiro de benefícios de Higginbotham que lutou contra o câncer aos 17 anos agora luta por cada membro do grupo
TJ Hutchings (foto), sócio-gerente de benefícios a funcionários da Higginbotham em Fort Worth, Texas, não oferece apenas seguro saúde em grupo. Ele foi, no sentido mais literal, mantido vivo por isso.
Aos 17 anos, durante o que deveria ter sido o início de seu último ano, Hutchings foi diagnosticado com sarcoma de Ewing, uma forma rara de câncer ósseo, após cerca de dois anos de diagnóstico incorreto. O que se seguiu foram 40 semanas de quimioterapia e 12 semanas de radiação. A cirurgia não era uma opção porque o tumor estava incrustado no quadril direito. Quando saiu de uma internação hospitalar de cinco meses, na primavera de 2005, período que durou de janeiro até o final de maio, ele havia caído de 90 quilos para 65 quilos, estava em uma cadeira de rodas e precisava de fisioterapia três vezes por semana para aprender a andar novamente.
“Do ponto de vista do seguro, isso realmente salvou financeiramente minha mãe e a mim mesmo”, disse Hutchings. “Tivemos um máximo de despesas diretas. Atingimos esse valor no outono de 2004. E embora os sinistros incorridos tenham sido de centenas de milhares, potencialmente milhões de dólares, tivemos um custo muito nominal nessa divisão de custos.”
Sua mãe, funcionária pública do Departamento de Transportes de Oklahoma, sempre disse aos três filhos que, independentemente do emprego que encontrassem, eles deveriam ter um bom seguro. O conselho não caiu totalmente até o momento que mais importou.
O agente que lhe mostrou o caminho
Houve um segundo momento que fixou os rumos de sua carreira. Um medicamento de pesquisa que poderia ajudar em seu tratamento foi inicialmente negado pela transportadora, mais de uma vez. Então um agente de benefícios interveio.
“Um agente contou a história do que eu estava tentando realizar”, disse Hutchings. “E acabei sendo aprovado para esse estudo.” Se o medicamento fez diferença clínica, ele ainda não sabe. O que ele sabe é que um corretor arregaçando as mangas em nome de um adolescente numa cama de hospital estabeleceu o modelo para tudo o que ele iria construir.
Quatorze anos depois, em Higginbotham, em maio passado, marcando o aniversário, 21 anos sem câncer, e treinando para a Maratona de Chicago para marcar ambos os marcos. Enquanto conversávamos, ele já havia percorrido dez quilômetros naquela manhã.
Um mercado sob pressão
A Higginbotham ultrapassou US$ 1 bilhão em receitas de corretagem nos EUA em 2025, confirmada em aproximadamente US$ 1,05 bilhão na classificação de 2026 da Business Insurance das 100 Maiores Corretoras de Negócios dos EUA, o que a coloca em 16º lugar nessa lista. A empresa de Fort Worth é propriedade majoritária dos funcionários, com Hutchings entre os acionistas, e cresceu de cerca de 375 funcionários quando ele ingressou para aproximadamente 4.500 em mais de 20 estados.
Mas Hutchings está ciente das pressões que recaem sobre o seu mercado. A sua maior preocupação é o segmento de pequenos empregadores, empresas com 50 ou menos empregados, onde as opções de programas sustentáveis são escassas e aumentos de renovação de 20 a 40 por cento se tornaram rotina. “Simplesmente não é sustentável”, disse ele. “Qual será a solução para esses clientes no futuro? Porque está muito escuro neste momento.”
A consolidação da operadora agrava o problema. Menos concorrência significa menos alavancagem e custos mais elevados para os empregadores que menos podem pagar por eles. A graça salvadora, por enquanto, é que os novos participantes no mercado estão a dar aos corretores um contrapeso: os clientes que antes se recusavam a considerar uma transportadora desconhecida estão agora a ser empurrados para lá por necessidade. “Não é que os clientes estejam abertos a novas operadoras”, disse Hutchings. “É porque eles são forçados a estar abertos a isso neste momento. Eles não podem pagar esta cobertura.”
Ele reserva a sua observação mais perspicaz para o modelo orientado para o capital privado que passou a dominar partes significativas da indústria. “O capital privado está tão envolvido nisso, e é um mundo orientado por KPI em que parece que vivemos. Mas quando a saúde das pessoas é nossa interface principal, você não pode fazer um KPI da saúde de alguém.” Aqueles que conseguem desacelerar, argumenta ele, e proporcionar uma experiência genuinamente personalizada aos membros sobreviverão mais que aqueles que buscam métricas de volume.
Como realmente é a parceria com operadoras
Um corretor de sucesso, argumenta Hutchings, não é apenas empático com clientes e membros. Eles também contam com a confiança profunda das operadoras e fornecedores parceiros que estão por trás de cada programa que eles criam. Essa confiança, diz ele, deve ser conquistada a nível individual dos membros.
“Se eu colocar um laser em um membro que tem câncer de mama e estou transmitindo a eles o que sabemos, as notas clínicas, o caminho do cuidado a seguir, quero que eles inerentemente, sem dúvida, confiem em tudo o que estou dizendo.” A disposição da operadora de se envolver, defender e estruturar uma renovação em torno desse tipo de detalhe depende inteiramente da qualidade do relacionamento que a corretora construiu ao longo do tempo. Não se pode tratar transportadores de stop-loss, administradores terceirizados (TPAs) e gestores de benefícios farmacêuticos (PBMs) como mercadorias, diz ele. “É preciso haver uma verdadeira parceria para construir um programa sustentável. As pessoas não podem continuar assumindo aumentos de renovação de 15 a 30% ano após ano.”
Contenção de custos e o modelo enfermeiro navegador
O papel do corretor expandiu-se muito além da renovação anual. Os clientes agora esperam representação total do mercado, monitoramento de conformidade federal e estadual, estratégias de comunicação com funcionários e acesso a programas de contenção de custos controlados, um escopo que Hutchings descreve como potencialmente um trabalho de tempo integral por si só.
Uma das principais estratégias de Higginbotham é a navegação de enfermeiros para serviços eletivos pré-agendados. Quando um membro precisa de uma ressonância magnética ou de uma cirurgia no joelho, um navegador fornecido por meio de uma plataforma de tecnologia fornecedora oferece três opções dentro da área geográfica do membro. Se o membro selecionar um, tanto os custos dedutíveis quanto os custos diretos serão totalmente dispensados, escritos no documento do plano, porque Higginbotham trabalha em contratos diretos com esses fornecedores, em vez de uma rede geral.
“Nosso objetivo é pagar pelos serviços 150% ou menos do que o Medicare nesses acordos diretos”, disse Hutchings. “E isso sempre será menor do que o acordo contratual por meio de uma rede normal.” O resultado é uma verdadeira vitória tripartida: o membro não paga nada, o patrocinador do plano paga menos e os resultados melhoram porque o modelo prioriza provedores de qualidade com baixas taxas de readmissão.
A inteligência artificial está acelerando o fluxo de trabalho do enfermeiro navegadoroferecendo opções de fornecedores muito mais rápido do que a pesquisa manual permitia anteriormente. Higginbotham também construiu sua própria plataforma proprietária de IA, uma ferramenta estilo ChatGPT vinculada exclusivamente a dados internos da empresa, para que as informações do cliente permaneçam em um ambiente seguro.
Hutchings é mais cético em relação à agenda mais ampla de transparência. Arquivos de preços de fornecedores legíveis por máquina são exigidos pelo governo federal há anos, mas ele vê poucas evidências de que o mercado seja significativamente mais transparente como resultado. Onde a IA está realmente funcionando, argumenta ele, é na revisão de contratos. Os acordos de stop-loss, TPA e PBM podem ter de 80 a 100 páginas cada, e a IA agora permite que sua equipe procure disposições faltantes ou linguagem desfavorável que, de outra forma, poderia passar despercebida.
“Isso está me ajudando a construir mais confiança nos contratos que estamos estabelecendo. Posso encontrar a pegadinha. É mais fácil para minha equipe ajudar a encontrar essas coisas do que no passado.”
As taxas de conversação que os corretores precisam ter
Na remuneração, a Higginbotham opera com um modelo de honorários transparente, seja por funcionário por mês (PEPM) ou uma porcentagem do prêmio, com a Hutchings preferindo o PEPM. “Se o melhor que podemos fazer por um cliente é um aumento de 15% em seu plano médico, eu deveria receber 15% a mais em meus honorários? Seus próprios honorários não mudaram por cinco a dez anos antes de ele começar a pedir aos clientes no ano passado um aumento de US$ 5 no PEPM, uma conversa que ele descreve como desconfortável, mas necessária.
Seu argumento de valor é concreto e deliberadamente estruturado em torno de um plano de comparação que os patrocinadores entendem imediatamente. “Meu objetivo é que você sinta que pode sair e contratar alguém. Quero ser uma extensão de sua equipe. Espero que você esteja aproveitando mais nossa parceria do que teria que contratar, treinar e colocar alguém em sua equipe para fazer o que estamos fazendo por você.” Quando ele enquadra as coisas dessa forma, diz ele, os clientes quase sempre entendem o que quero dizer.
A abordagem do rifle
Na seleção de fornecedores, Hutchings adota o que chama de abordagem de rifle em vez de espingarda: um ou dois fornecedores de confiança por categoria, avaliados quanto ao tempo de serviço em sua empresa atual, histórico de carreira anterior e referências de colegas da Higginbotham. “Quero desenvolver uma grande parceria com um, talvez dois fornecedores em um espaço específico. Até que me prove o contrário, esse é o meu pessoal.”
Seu conselho para qualquer pessoa nova no setor é igualmente direto: defina primeiro o resultado pretendido. “Trabalhe duro para encontrar as melhores pessoas em quem você confia para entregar o resultado pretendido, em vez de apenas espalhar e ver o que funciona. Os compradores podem ver através disso.”
A convergência de bens e acidentes (P&C) e benefícios da empresa também cria momentos que ilustram exatamente por que o modelo combinado é importante. Hutchings descreveu um caso em que um diretor de recursos humanos cometeu um erro de inscrição e uma escolha de seguro de vida nunca foi processada corretamente. Posteriormente, o funcionário morreu em um acidente. A operadora não tinha registro de inscrição e uma reivindicação de seguro de vida de US$ 50.000 parecia perdida. Hutchings contatou seu parceiro de P&C, que identificou cobertura de seguro de responsabilidade civil de benefícios de funcionários (EBLI) na conta. A transportadora EBLI pagou a reclamação em 48 horas. Higginbotham agora coloca um passageiro EBLI ou uma apólice autônoma sempre que possui P&C e benefícios para o mesmo cliente. “Essas situações mudam o jogo”, disse Hutchings.
Após o término da jornada de trabalho
Quando a tela escurece, Hutchings pensa para onde vai sua energia. Criado em uma casa com apenas um dos pais e com o pai praticamente ausente, ele treina os times esportivos dos filhos, nunca perde um recital de dança e guarda o telefone no momento em que passa pela porta. Quando, depois de um longo dia, perguntam se ele quer jogar wiffle ball, a resposta quase sempre é sim.
“Tenho meus filhos por um período de tempo muito limitado”, disse ele. “Vou aproveitar cada momento.”
As doações comunitárias estão incorporadas na forma como ele aborda a vida fora do escritório e na cultura de Higginbotham de forma mais ampla. “Eles são bons administradores de nossa comunidade e querem ter certeza de que, seja financeiramente ou por meio de capital suor, estamos sempre retribuindo”. Ele é voluntário em organizações sem fins lucrativos e localmente, e diz a cada novo produtor que contrata que estar em plena capacidade neste trabalho significa cuidar do bem-estar físico, emocional e espiritual, e não apenas de um pipeline.
Para um homem que antes precisava de uma cadeira de rodas apenas para atravessar uma sala, que saiu de cinco meses de hospital com 135 quilos e teve que aprender a andar novamente, a escolha de correr 42 quilômetros na Maratona de Chicago, marcando 40 anos, não passa despercebido para quem conhece a história. Na maioria das manhãs, ele sai de casa antes que sua família acorde, percorrendo quilômetros enquanto a cidade ainda está tranquila.
Vinte e um anos sem câncer. Um garoto de Oklahoma que foi salvo pelo seguro e passou todos os anos desde então garantindo que o filho de outra pessoa sempre tivesse um agente disposto a arregaçar as mangas.
