


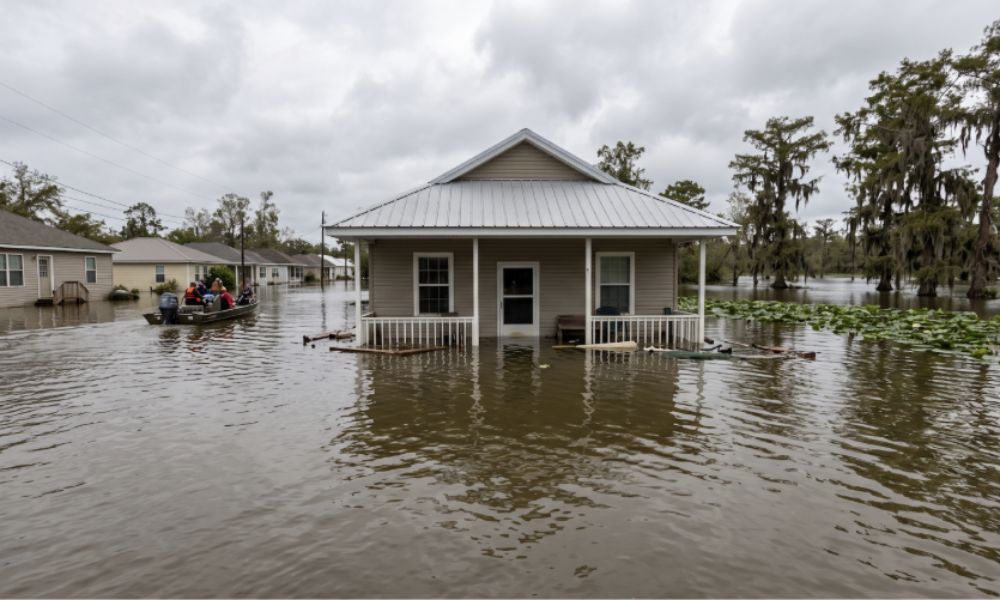
As propriedades em risco grave superam as políticas federais contra inundações em mais de três para um, e a diferença é maior nas comunidades mais pobres do interior, que os mapas da FEMA não percebem
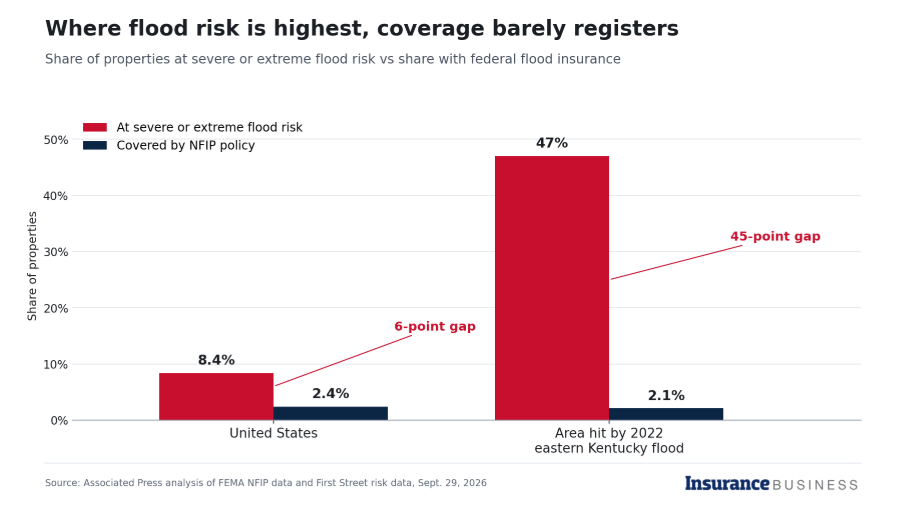
Actualmente, tendo em conta um super El Nini previsto, cerca de uma em cada 12 propriedades nos EUA enfrenta risco de inundação grave ou extremo. Menos de um em cada 40 tem uma apólice federal de seguro contra inundações.
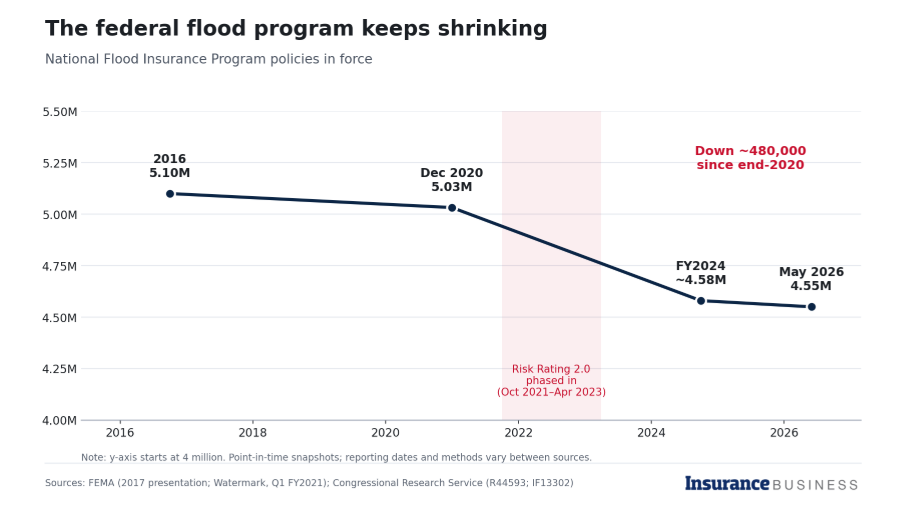
Essa incompatibilidade vem de uma análise da Associated Press publicada ontem. O estudo combinou dados do Programa Nacional de Seguro contra Inundações com modelagem de risco em nível de propriedade de Primeira Rua. Contou cerca de 4,5 milhões de apólices NFIP, cobrindo 2,4% das propriedades dos EUA, enquanto 8,4% se enquadram nos níveis de risco severo ou extremo. Esse número de políticas tem diminuído constantemente e caiu cerca de meio milhão em cinco anos.
Para agentes e corretores, as descobertas confirmam o que muitos já veem com os clientes. A inundação lacuna de proteção está a alargar-se mesmo à medida que a capacidade privada cresce e Washington fala em reformas.
“Os eventos de inundação estão se tornando mais frequentes e mais difundidos nos Estados Unidos”, explica Carson Post, diretor nacional de subscrição, inundação da ICW Speciality. “E, ao mesmo tempo, o risco de inundações tornou-se mais complexo, com inundações pluviais e fluviais ocorrendo com mais frequência. A gravidade destes eventos, juntamente com o tempo necessário para a recuperação das comunidades e empresas, também aumentou.”
Appalachia mostra quão grande a lacuna pode ser
Em nenhum lugar a diferença é mais acentuada do que no leste do Kentucky. Em julho de 2022, mais de 30 centímetros de chuva encharcaram a região, derramando-se das encostas íngremes em cavidades estreitas. As inundações mataram mais de 40 pessoas e cerca de 600 tiveram que ser resgatadas de helicóptero.
Na área que inundou, apenas aproximadamente 2,1% das propriedades tinham seguro contra inundações, e a AP descobriu que essa parcela quase não mudou desde então. Quase metade das propriedades enfrentam risco grave ou extremo. Isso representa um spread de 45 pontos, mais de sete vezes a diferença nacional.
A análise da Neptune Flood sobre o mesmo desastre descobriu que impressionantes 95% das casas danificadas não tinham seguro contra inundações. Também descobriu que as políticas do NFIP em Kentucky, Tennessee e Virgínia Ocidental caíram 17% entre 2021 e 2024.
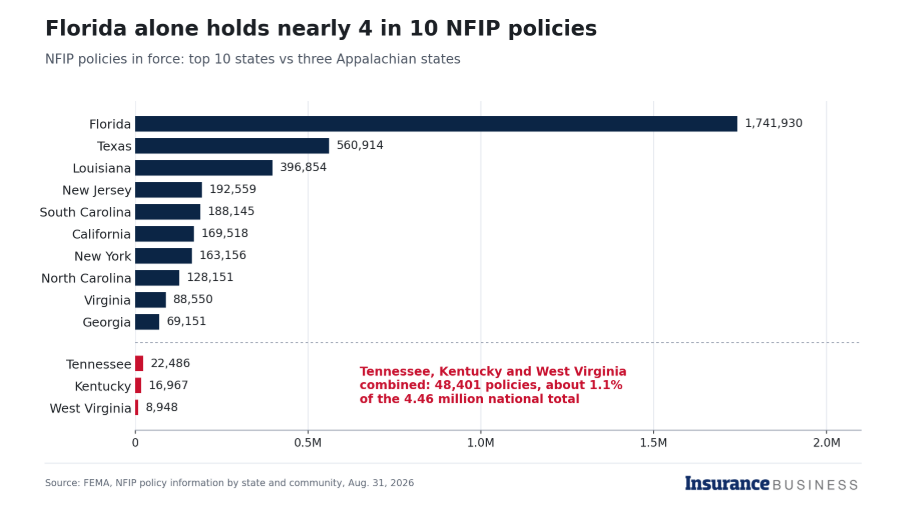
Na prática, o PNIF é um programa costeiro. As últimas novidades da FEMA dados de política estado por estadoem 31 de agosto, mostra que a Flórida sozinha é responsável por cerca de 39% dos 4,46 milhões de apólices do programa. Adicionar Texas e Louisiana eleva os três principais estados para cerca de 61%. Kentucky, Tennessee e Virgínia Ocidental juntos detêm 48.401 apólices, cerca de 1,1% do total.
Muitos proprietários de casas em Kentucky nunca souberam que estavam expostos. Menos de uma em cada cinco estruturas danificadas em 2022 estavam numa zona de alto risco designada pela FEMA. Isso significa que a maioria dos proprietários nunca foi obrigada a adquirir cobertura, mesmo aqueles com hipotecas garantidas pelo governo federal.
“O maior erro que as pessoas cometem é presumir que se (seus) negócios não estiverem em uma das zonas de alto risco da FEMA, então (seu) risco de inundação é mínimo e que (eles), portanto, não precisam adquirir qualquer cobertura contra inundações”, disse Post. Negócio de seguros. “Ou, se adquirirem cobertura, não comprarão o suficiente para proteger seus negócios.”
Jeremy Porter, economista-chefe da First Street, disse à AP que as maiores lacunas de cobertura ocorrem onde as chuvas fortes causam inundações longe dos principais rios ou costas. Ele nomeou Appalachia, o Centro-Oeste e o Nordeste. Os mapas de inundações da FEMA estão muitas vezes desatualizados e não captam bem esse tipo de inundação no interior provocada pela chuva.
As operadoras privadas têm pressionado o mesmo ponto. O CEO da Netuno, Trevor Burgess, disse Negócio de seguros em maio, que “a modelagem moderna de inundações identifica muito mais propriedades em risco do que a FEMA reconhece atualmente”. A pesquisa de Netuno descobriu que 45% das reivindicações do NFIP vêm de fora das planícies aluviais mapeadas.
Leia a seguir: Apenas cerca de 4% dos proprietários de casas nos EUA têm seguro contra inundações – apesar de milhares de milhões em perdas anuais
Preços precisos, prêmios inacessíveis
A outra força que empurra as pessoas para fora é o preço: uma apólice típica de NFIP custa agora cerca de 1.100 dólares por ano, um aumento de cerca de 90% em cinco anos.
Grande parte desse aumento vem Classificação de risco 2.0o método de precificação em nível de propriedade da FEMA. Aplicou-se às novas apólices a partir de outubro de 2021 e às renovações a partir de abril de 2022, e entrou em vigor em abril de 2023. Seu objetivo era fazer com que cada prêmio refletisse o risco real do imóvel.
Muitos subscritores considerariam isso um princípio sólido, mas para uma grande parte dos proprietários isso significava contas muito mais altas. Os auditores federais descobriram que as apólices da Costa do Golfo tinham sido avaliadas bem abaixo do seu verdadeiro risco antes da revisão. Os aumentos anuais das apólices existentes são limitados a cerca de 18%, por isso muitos segurados ainda estão trabalhando em direção à sua taxa de risco total. O GAO não espera que a introdução termine antes de 2037.
Os pesquisadores mediram quantas pessoas os aumentos afastaram. Um estudo revisado por pares no Jornal de Risco e Resiliência de Catástrofes descobriram que a Classificação de Risco 2.0 reduziu as novas políticas de NFIP em 11% a 39% e as políticas existentes em 5% a 13%. Quanto maior o aumento do prêmio de uma propriedade, maior será a queda.
Os custos são mais elevados nos locais com menos cobertura. Pelos números de agosto da FEMA, a Virgínia Ocidental tem o custo médio anual mais alto do NFIP de qualquer estado, cerca de US$ 2.280 por apólice, incluindo taxas e sobretaxas. Kentucky ocupa o sexto lugar, com cerca de US$ 1.825, e o Tennessee, o nono. A Flórida, que tem de longe o maior número de apólices, tem uma média de cerca de US$ 1.177.
O senador Bill Cassidy, republicano da Louisiana, criticou as administrações de ambos os partidos por manterem o novo sistema de classificação enquanto os proprietários de seu estado absorvem os aumentos de preços.
Quando a cobertura estiver em vigor, ela poderá decidir como a família se recuperará. Uma família em Letcher, Kentucky, escapou da enchente de 2022 e tinha uma apólice de NFIP. A reivindicação pagou o restante do empréstimo residencial, para que eles pudessem se mudar para uma cidade próxima, livres de dívidas.
Washington ganha tempo novamente
O programa estava programado para expirar à meia-noite de 30 de setembro. Em vez disso, o Congresso agiu no início de setembro, anexando uma extensão do NFIP a um lei provisória de gastos que vai até 11 de dezembro. Serviço de pesquisa do Congresso conta como a 36ª reautorização de curto prazo desde o ano fiscal de 2017. A indústria se lembra do outono passado, quando um O lapso de 43 dias congelou novas políticas e renovações e atrasos no fechamento de casas.
As soluções de longo prazo estão estagnadas. As propostas de reforma estagnaram, incluindo opções para tornar a cobertura mais barata para as famílias com rendimentos mais baixos. “Todos concordam que está quebrado, mas ninguém consegue concordar sobre como consertá-lo”, disse Jeffrey Schlegelmilch, diretor docente do Centro Nacional de Preparação para Desastres da Universidade de Columbia, à AP.
Em Maio, uma revisão ordenada pela Casa Branca concluiu que o NFIP, que deve ao Tesouro mais de 20 mil milhões de dólares, tem falhas na sua essência. O Conselho de Revisão da FEMA recomendou a mudança gradual das apólices para seguradoras privadas através de um programa de entrega voluntária.
UM Revisão do CRS dessas recomendações observou uma crítica comum em comentários públicos. O relatório não disse nada sobre taxas premium, financiamento de programas ou como garantir mais casas seguradas.
Algumas propostas no Congresso tornariam mais fácil para os segurados transitarem entre o NFIP e as transportadoras privadas. O bipartidário Lei de cobertura contínua para seguro contra inundações orientaria a FEMA a tratar as políticas privadas em conformidade como cobertura contínua. De acordo com as regras atuais, um segurado que mude para uma operadora privada pode perder descontos do NFIP se retornar posteriormente ao programa.
A FEMA afirma que a resposta reside em normas de construção mais rigorosas, em melhores decisões sobre a utilização do solo e num mercado privado saudável, e não em Washington carregar todo o fardo. A agência diz que a acessibilidade é, em última análise, uma questão para os legisladores.
A FEMA também está desenvolvendo um substituto para as zonas de inundação atuais, uma iniciativa conhecida como Futuro dos Dados de Risco de Inundação. Não foi dito quando isso estará pronto.
Leia a seguir: Conselho de Trump aprova revisão da FEMA e olha para o mercado privado de inundações
A capacidade privada não é o gargalo
O mercado privado está a crescer, mas continua pequeno. Em Maio, as transportadoras privadas redigiram cerca de 643 mil apólices contra inundações, em comparação com cerca de 4,55 milhões no NFIP, segundo o CRS. A Neptune estima que mais de 15 milhões de propriedades nos EUA expostas a inundações não têm qualquer cobertura contra inundações.
No Hiscoxespecialistas em inundações dizem que a capacidade não é o problema; a tarefa mais difícil é persuadir os clientes a comprar. Isto é especialmente verdade onde os rendimentos são baixos e nada exige a compra. No leste do Kentucky, um relatório sem fins lucrativos descobriu que a maioria das famílias em casas danificadas pelas inundações tinha rendimentos anuais inferiores a 30.000 dólares.
Leia a seguir: A capacidade de inundação privada está a aumentar – então porque é que mais clientes não compram?
Em que os proprietários não segurados recorrem
Os proprietários não segurados têm pouco em que recorrer. A ajuda para desastres da FEMA só está disponível após uma declaração presidencial. Os seus dois maiores programas de assistência individual, um para habitação e outro para outras necessidades, estão limitados cada um a pouco mais de 40 mil dólares, ajustados todos os anos pela inflação. Poucos candidatos recebem o máximo.
Desastres repetidos trazem outro problema. Um proprietário numa zona de inundação que recebe ajuda uma vez e depois fica sem seguro geralmente não receberá ajuda na próxima vez.
Após as enchentes de 2022 em Kentucky, a FEMA pagou cerca de US$ 90 milhões em assistência direta. Isso foi cerca de um quinto da estimativa mais baixa de custos de reconstrução. Pesquisadores do Ohio River Valley Institute, incluindo o pesquisador sênior Eric Dixon, observaram um êxodo constante. As famílias foram morar com parentes, reassentaram-se em outros lugares no leste de Kentucky ou deixaram completamente os Apalaches.
