


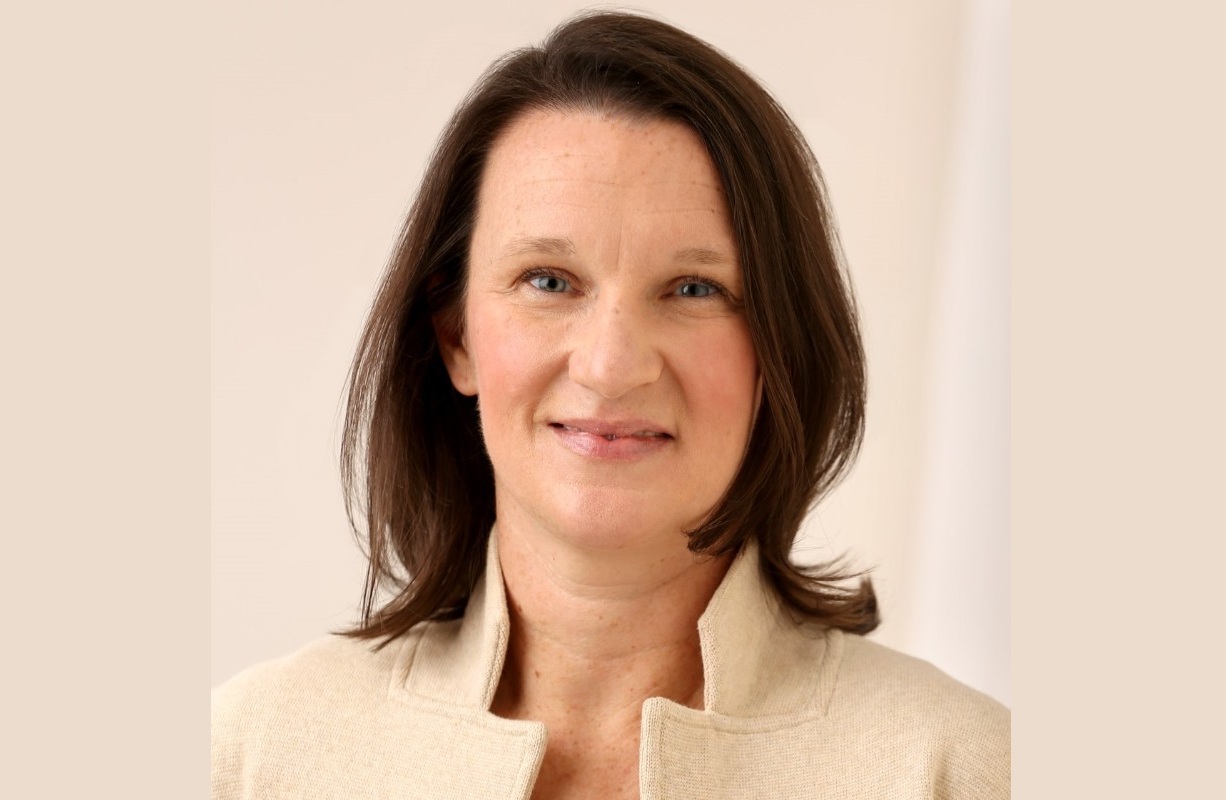
Laurel Rudnick, da FM, explica por que a transferência alternativa de risco ainda pode ser atraente em um mercado fraco – e o que os corretores devem considerar
Os compradores de imóveis comerciais têm mais capacidade e melhores preços para escolher enquanto olham para 2027. Mas seguros mais baratos não eliminaram o apetite de todas as empresas em reter uma parte do seu próprio risco, de acordo com FM diretora de subscrição Laurel Rudnick (foto).
As empresas que investiram fortemente no reforço das suas instalações podem estar suficientemente confiantes na sua resiliência para participar nas perdas, disse Rudnick. A questão para os corretores é se um acordo alternativo, como uma célula cativa ou uma solução paramétrica, atende às necessidades do cliente no longo prazo, mesmo quando a cobertura tradicional está prontamente disponível.
“Certamente temos clientes que estão interessados nessas camadas primárias e têm participação nelas, mas não necessariamente por meio de uma franquia direta ou de uma retenção direta”, disse Rudnick à Insurance Business.
Uma solução estruturada também poderia permitir que um cliente participasse de uma camada primária de risco, ao mesmo tempo que impõe limites à sua exposição, acrescentou ela.
Cativos mantêm apelo à medida que os preços dos imóveis diminuem
O uso cativo continua forte apesar da redução dos preços dos imóveis comerciais, de acordo com WTWatualização do mercado da primavera de 2026. A corretora apontou as catástrofes contínuas e as perdas de risco secundário, bem como a pressão nas linhas de acidentes e outras responsabilidades, como factores que apoiam a utilização cativa.
Leia mais: Por trás da nova era estratégica do seguro cativo
Em Vermont, o maior domicílio cativo dos EUA, os reguladores licenciaram 51 novas seguradoras cativas em 2025, contra 41 em 2024. O estado terminou 2025 com 707 cativas licenciadas, incluindo 30 empresas inativas, em comparação com 683 um ano antes. Esses números excluem células cativas individuais.
Mas por que uma empresa deveria reter mais riscos quando o seguro de propriedade está ficando mais barato? Por um lado, os acordos alternativos devem ser considerados num horizonte mais longo do que uma única renovação e são concebidos para complementar um programa de seguro tradicional.
“Muitos deles são, na verdade, plurianuais”, observou Rudnick, “eles não são uma solução pontual para uma necessidade de curto prazo”.
Leia mais: Por que a capacidade excedentária está a fortalecer as estratégias cativas, e não a marginalizá-las
O que os corretores devem trazer para a discussão?
A FM expandiu recentemente suas ofertas alternativas de transferência de risco, adicionando seguro paramétrico, financiamento de risco estruturado e acordos de células cativas juntamente com sua cobertura de propriedade existente.
Para os corretores que avaliam um programa alternativo, Rudnick disse que a discussão deveria começar com o que o cliente está tentando resolver e quanto risco está disposto a reter. A partir daí, várias considerações podem ajudar a moldar a escolha:
- O objetivo do cliente: A empresa pretende participar em perdas que se sente preparada para gerir, abordar uma exposição específica ou complementar a sua cobertura tradicional? Rudnick disse que a resposta deveria orientar a escolha da estrutura.
- Seu apetite e capacidade para risco retido: Um cliente pode se sentir confortável em assumir mais exposição, mas apenas até certo ponto. Os corretores devem discutir quanta volatilidade o negócio está disposto e financeiramente capaz de absorver.
- A força das suas melhorias de risco: Os investimentos em instalações e prevenção de perdas podem apoiar a confiança de um cliente na retenção de risco. Rudnick advertiu que apenas alguns anos tranquilos não fornecem uma imagem completa da sua exposição.
- Como o acordo se ajusta ao programa existente: Células cativas, soluções estruturadas e políticas paramétricas atendem a propósitos diferentes. Os corretores devem avaliar como uma opção interagiria com a cobertura tradicional, incluindo franquias, limites e exclusões.
- O gatilho e o pagamento potencial: Para cobertura paramétrica, os corretores devem examinar se o evento desencadeador reflete a exposição do cliente. Um evento de qualificação pode produzir um pagamento diferente da perda real, enquanto uma perda pode ocorrer sem que o gatilho seja atendido.
- O compromisso de longo prazo: Alguns acordos alternativos operam ao longo de vários anos. Os corretores devem considerar se a estrutura continuaria a atender o cliente caso os preços ou a capacidade dos imóveis tradicionais mudassem.
A experiência recente de catástrofe também pode moldar a conversa de maneira diferente para cada cliente. Rudnick apontou fortes tempestades convectivas e granizo como riscos que poderiam gerar interesse em soluções paramétricas, que são projetadas em torno de gatilhos de eventos específicos.
Entretanto, uma empresa costeira que tenha investido na protecção contra o vento poderá estar interessada em reter mais riscos após um período de actividade relativamente fraca. Mas Rudnick alertou contra confiar apenas em alguns anos de experiência em perdas ao avaliar essa decisão.
“O que podemos trazer para a mesa nesse caso é uma visão verdadeira da exposição”, disse Rudnick, “não confiando apenas em alguns anos de experiência em perdas, mas quão reforçadas são essas instalações se um evento futuro ocorrer, e isso é algo em que eles estão dispostos a participar?”
