

O presidente regional dos negócios da MetLife nos EUA diz que a IA e a transparência estão remodelando as expectativas dos clientes
Como aumento dos custos de saúde comprimem os orçamentos dos empregadores e as regras de transparência aguçam o escrutínio da remuneração dos corretores, o modelo de intermediário de benefícios do grupo está sob crescente pressão para provar o seu valor – e MetLifeO principal executivo empresarial dos EUA diz que a comunidade de corretores deve evoluir.
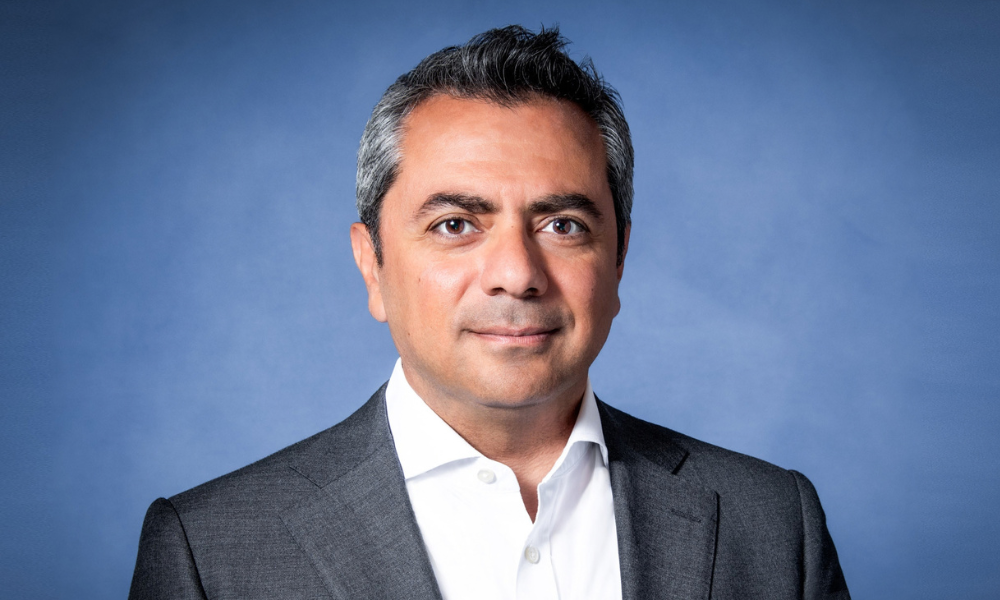
Rama Tadros, presidente regional de negócios da MetLife nos EUA e chefe da MetLife Holdings em Nova Yorkdisse à Insurance Business Benefits que a mudança mais significativa no mercado de benefícios de grupo não está apenas nas estruturas de comissões, mas no que os empregadores desejam de seus corretores e consultores.
“O que estamos vendo é uma mudança nas expectativas dos clientes em relação ao que os corretores e intermediários fazem”, disse Tadros, que supervisiona o negócio de Benefícios do Grupo da MetLife, bem como as Soluções de Aposentadoria e Renda. “Não se trata apenas de ‘ajude-me a encontrar a melhor e mais barata cobertura’. É ‘ajude-me a realmente pensar sobre o design dos meus programas de benefícios, ajude-me a pensar sobre o ROI desses programas no meu contexto’ – e não existem dois empregadores iguais.”
O valor consultivo agora é o preço de entrada
Tadros enquadrou o desafio enfrentado pelos corretores de benefícios de grupo em dois pontos de pressão distintos: uma demanda por conhecimentos consultivos mais profundos na extremidade superior do mercado e um impulso incessante por eficiência e transparência de custos na extremidade dos empregadores menores.
No segmento maior e mais sofisticado do mercado, disse ele, os corretores estão sendo solicitados a trazer insights baseados em dados para planejar decisões de design, desde a demografia da força de trabalho até as tendências de custos farmacêuticos, e cada vez mais para ajudar os empregadores a dobrar a curva de custos médicos.
Estudo de tendências de benefícios a funcionários dos EUA em 2026 da MetLife descobriram que os empregadores agora citam o controle dos custos de saúde como seu principal objetivo de benefícios, superando a produtividade, a lealdade e atraindo novos talentos pela primeira vez desde 2022.
“Toda a indústria, do ponto de vista intermediário, está sob pressão para agregar mais valor do ponto de vista consultivo, bem como pressão do ponto de vista do preço”, disse Tadros.
Sobre a estrutura de remuneração, ele diz que os modelos baseados em taxas dominam o mercado superior, enquanto os acordos baseados em comissões permanecem enraizados entre os empregadores mais pequenos. “Normalmente, quanto mais sofisticado você for, mais esses acordos serão baseados em taxas e não em comissões”, disse ele. “O mercado de baixo custo ainda é um modelo predominantemente baseado em comissões e não vejo isso mudando no curto prazo.”
O foco da MetLife, independente do segmento, é divulgação e transparência. “Na medida em que há qualquer comissão ou qualquer forma de compensação sendo paga – seja ao corretor ou a qualquer uma das plataformas tecnológicas – nos concentramos muito seriamente na divulgação e na transparência”, disse Tadros. “Isso coloca o cliente e o empregador no comando em termos de avaliação de suas relações intermediárias.”
Como a IA já está mudando o trabalho do corretor
Tadros ofereceu alguns dos exemplos mais concretos de uma grande operadora sobre como a inteligência artificial está reestruturando o fluxo de trabalho dentro do mercado de benefícios do grupo e o que isso significa para a forma como os corretores gastam seu tempo.
Ele apontou primeiro para o negócio de liquidações estruturadas da MetLife, onde a IA eliminou de 80 a 90 por cento do trabalho de processamento manual e pesado que anteriormente consumia o tempo do consultor. O resultado, disse ele, é um retorno mais rápido, maior velocidade de lançamento no mercado e consultores liberados para conversas de maior valor com os clientes.
No espaço de benefícios coletivos, a transformação é igualmente significativa e já em escala. A MetLife cobre aproximadamente 50 milhões de pessoas e seus dependentes, e Tadros disse que a empresa está implantando orientações de inscrição baseadas em IA que orientam os funcionários individualmente através de seleções de benefícios personalizadas em 10 a 15 minutos.
“Historicamente, isso às vezes era feito por pessoas no chão – a pessoa no refeitório, às vezes com um call center”, disse ele. “Agora estamos começando a fazer isso com tecnologia em escala.” Ele disse que mais de dois milhões de pessoas passarão por essa experiência de inscrição guiada por IA, recebendo uma lista de compras personalizada de opções de benefícios com base em suas circunstâncias individuais e no que seu empregador oferece.
Para os corretores, Tadros disse que a implicação é que a tecnologia já está a assumir a função de aconselhamento ao nível dos funcionários que muitos intermediários também prestavam, permitindo aos corretores concentrarem-se novamente nas conversas de concepção do plano ao nível do empregador, onde a sua experiência é mais difícil de replicar.
Dados mais inteligentes, odontologia mais inteligente
Tadros usou seguro odontológico para ilustrar como os dados estão elevando a qualidade das recomendações dos corretores. Historicamente, disse ele, os corretores comparavam planos odontológicos com base principalmente no tamanho da rede – a contagem bruta de dentistas dentro da rede.
A MetLife introduziu agora uma métrica de qualidade que mede quais dentistas em uma rede praticam odontologia mais preventiva, gerando melhores resultados de saúde a longo prazo e menores custos de sinistros. “Corretores sofisticados olham para isso e estão começando a ser mais sofisticados em seus conselhos sobre qual operadora odontológica devem usar”, disse Tadros. “A tecnologia está desempenhando um papel importante na assessoria.”
No segmento dos empregadores mais pequenos do mercado, a mudança tecnológica tem a ver com velocidade e integração. Um processo de cotação e inscrição que antes levava de três a quatro semanas e mais de 50 horas de esforço humano, disse ele, agora pode acontecer quase instantaneamente por meio de fluxos de trabalho conectados à interface de programação de aplicativos (API) entre operadoras e plataformas de administração de benefícios.
“Se você é um corretor, precisa entrar no movimento”, disse Tadros. “Você precisa conseguir as operadoras parceiras certas para integrar. E estamos muito focados nessas integrações porque acreditamos que isso aumentará o volume.”
A lacuna de proteção: um imperativo social
Para além da dinâmica do mercado e da tecnologia, Tadros regressou ao que descreveu como o objectivo subjacente da indústria – colmatar a lacuna de protecção.
“As pessoas não estão comprando proteção suficiente”, disse ele. “Não é uma categoria que as pessoas acordam querendo comprar. Só percebem que não têm quando precisam.”
Ele argumentou que a falta de compreensão sobre qual cobertura está disponível, por que é importante e quanto custa é uma causa raiz do subseguro na força de trabalho dos EUA. Mais uma vez, ele aponta que a tecnologia oferece o caminho mais claro para fechá-lo.
O Estudo de Tendências de Benefícios dos Funcionários da MetLife em 2026 descobriu que 83 por cento dos funcionários citam o aumento das despesas de subsistência e dos custos médicos como os seus principais factores de stress, enquanto a confiança financeira caiu para o seu nível mais baixo desde 2012. Essa vulnerabilidade financeira, disse Tadros, torna os riscos de colmatar a lacuna de confusão mais elevados do que nunca.
“Como indústria – sejam transportadores ou intermediários – há uma necessidade social de colmatar essa lacuna de proteção”, disse ele. “E achamos que o caminho para isso é eliminar essa lacuna de confusão. É isso que digo à minha filha de nove anos quando ela me pergunta o que faço da vida.”
