

O executivo da TIAA fala com o IBB enquanto uma nova pesquisa mostra que a maioria dos funcionários espera que os planos do empregador ofereçam opções de renda vitalícia
Corretores de benefícios aconselhando clientes empregadores sobre projeto de plano de aposentadoria temos novos dados de pesquisa para apresentar e isso coloca os patrocinadores do plano diretamente no quadro.
A maioria dos trabalhadores americanos concorda que os empregadores têm a responsabilidade de oferecer planos de reforma com opções para converter poupanças em rendimento garantido que nunca se esgota, de acordo com uma nova pesquisa da TIAA divulgada esta semana para coincidir com o Mês Nacional de Segurança na Aposentação.
Esse mandato quase universal surge num momento de crescente ansiedade com a reforma. A Pesquisa TIAA Retirement in the Age of AI and GLP-1s 2026, realizada pela KRC Research entre 1.000 adultos norte-americanos com idades entre 18 e 65 anos entre 27 e 31 de julho de 2026, constata que oito em cada 10 americanos têm medo financeiro de viver mais tempo.
Esses temores são motivados por duas forças que estão remodelando o cálculo da aposentadoria: a inteligência artificial (IA) e os medicamentos GLP-1, medicamentos cujo potencial para prolongar a expectativa de vida saudável é simultaneamente excitante e financeiramente alarmante.
O que os trabalhadores estão pedindo aos empregadores que resolvam
Os resultados do inquérito expõem uma ansiedade na reforma que é ampla, profunda e direccionada directamente para o plano do local de trabalho como primeira linha de resposta.
Cinquenta e três por cento dos inquiridos preocupam-se mais em retirar demasiado das suas poupanças para a reforma e em ficar sem dinheiro antes de morrer – em comparação com apenas 21% que se preocupam em levantar muito pouco. Quarenta e três por cento afirmam não estar confiantes de que os métodos tradicionais de planeamento da reforma considerem adequadamente uma esperança de vida mais longa, um número que sobe para 47% entre os trabalhadores da Geração Z e para 49% entre as mulheres.
Os principais receios financeiros associados a uma vida mais longa reforçam o porquê. Quarenta e seis por cento citam ficar sem dinheiro para cobrir as despesas básicas do dia-a-dia; 42% preocupam-se por não ter rendimento disponível suficiente para aproveitar os anos extras; 41% temem arcar com o alto custo de cuidados médicos, de memória ou de enfermagem de longo prazo; e 30% temem que se tornem um fardo financeiro para os seus filhos ou familiares.
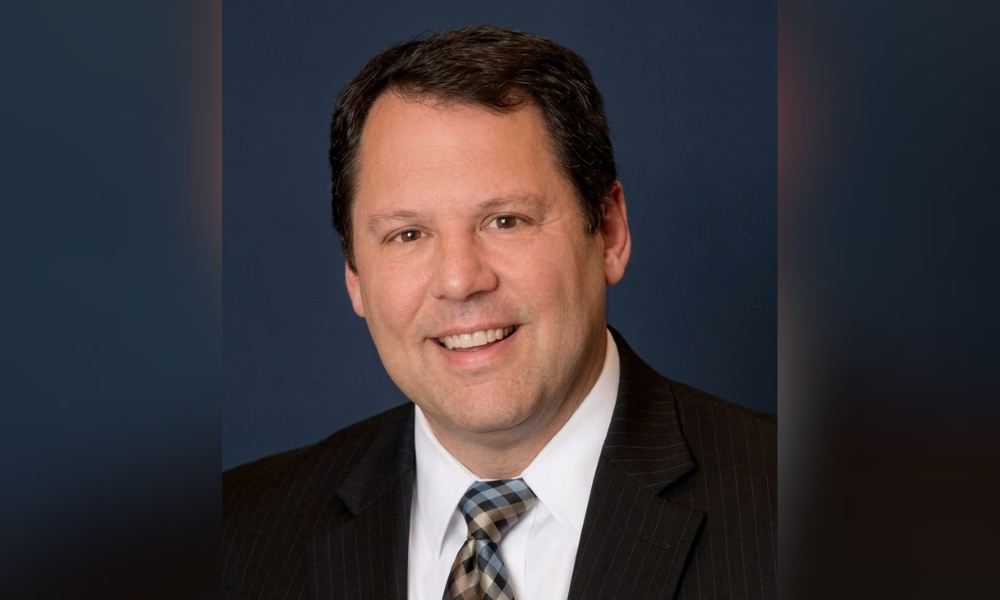
Tim Pitney, Diretor Geral e Chefe de Distribuição de Renda Vitalícia da TIAA em Cambridge, Massachusetts, vê esses números como um resumo para a reformulação do plano.
“Os patrocinadores do plano estão ficando um pouco mais paternalistas do que antes, fornecendo mais soluções de renda e um ponto de chegada para pessoas que desejam permanecer dentro do plano de aposentadoria”, disse Pitney ao IBB. “Há anos que falamos sobre este conceito de um nível de reforma incorporado como um mecanismo de concepção do plano – e o que isso significa é ter esse ponto de aterragem, para dar às pessoas uma razão para permanecerem no plano de reforma.”
Os patrocinadores do plano do problema da longevidade estão subestimando
Parte do que torna o mandato do empregador tão importante é a escala do erro de cálculo da longevidade que a investigação do Instituto TIAA tem documentado consistentemente. Os trabalhadores tendem a basear-se na esperança média de vida à nascença (cerca de 78 em média entre homens e mulheres) sem ter em conta o que o facto de atingir a idade da reforma realmente afeta essas probabilidades.
“Você chega aos 65 anos, sobreviveu a quaisquer outros grandes problemas de saúde ou desastres, e agora sua longevidade não é 78 – é mais parecida com 87 ou 88”, disse Pitney. “E então, para um casal, para um sobreviver, é na década de 90, 94, 95 ou mais.”
Para os corretores de benefícios, essa recalibração é importante porque os patrocinadores dos planos estão projetando níveis de aposentadoria para funcionários que subestimam rotineiramente o tempo que esses níveis precisam para funcionar. Um plano elaborado para levar os trabalhadores aos 65 anos com um montante fixo é um plano diferente daquele concebido para sustentar a renda durante a expectativa de vida conjunta de um casal até meados dos anos 90.
Essa lacuna de design é onde os corretores e consultores podem agregar mais valor e onde a indústria tem sido historicamente mais fraca. “Como indústria, há décadas tentamos transformar o trabalhador comum em um especialista em investimentos”, disse Pitney. “E eu acho que é difícil.”
IA e GLP-1s: um problema de design de plano multigeracional
Os dados da pesquisa sobre IA e GLP-1 acrescentam uma camada de complexidade que é diretamente relevante para corretores que assessoram patrocinadores de planos com forças de trabalho multigeracionais.
Os trabalhadores americanos estão divididos quase igualmente sobre o que a IA fará com os custos de saúde na reforma: 27% acreditam que a IA aumentará os custos ao gerar novos tratamentos inovadores e dispendiosos; 22% acreditam que reduzirá os custos através de uma maior eficiência; 20% não esperam nenhum impacto financeiro significativo; e 32% simplesmente não sabem.
Essa incerteza se soma a uma ansiedade já aguda em relação aos custos da saúde. Setenta e sete por cento dos entrevistados identificam o aumento do custo dos cuidados de saúde como uma ameaça direta aos seus planos de aposentadoria, atrás apenas do aumento do custo de vida e da inflação, citado por 80%.
O impacto da IA na força de trabalho divide os trabalhadores ao longo de gerações de maneiras que complicam a concepção do plano. Quarenta por cento dos americanos em geral vêem a ascensão da IA no local de trabalho como uma ameaça aos seus planos de reforma.
Entre os trabalhadores da Geração Z, 42% estão extremamente ou muito preocupados com o facto de a IA poder perturbar as suas carreiras ou reduzir o seu potencial de rendimentos antes de se reformarem confortavelmente, o nível de preocupação mais elevado de qualquer grupo geracional. Para os patrocinadores de planos que gerem uma força de trabalho que abrange desde os Baby Boomers até à Geração Z, essas ansiedades divergentes apontam para soluções de reforma em camadas, em vez de uma abordagem de tamanho único.
“Se a IA encurta a carreira profissional, isso encurta a quantidade de tempo que os trabalhadores podem poupar através de programas de reforma no local de trabalho e coloca um fardo ainda maior sobre o indivíduo para poupar para si próprio, mas depois ser capaz de transformar isso em rendimento sustentável na reforma”, disse Pitney.
Os corretores de aviso de implementação devem sinalizar
Há um sinal de mercado embutido nas conclusões da pesquisa de que os consultores de benefícios deveriam apresentar diretamente aos clientes patrocinadores do plano.
De acordo com LIMRAas vendas de anuidades no varejo atingiram um recorde de US$ 464,1 bilhões em 2025.
“Pense nas pessoas que têm um pacote completo de aposentadoria com seu local de trabalho, talvez pagando custos totais de 10 a 20 pontos básicos”, disse Pitney. “Eles estão sacando seu dinheiro e imediatamente comprando uma anuidade. Mas se você não tiver o tipo de serviços de renda dentro desses planos, é isso que vai acontecer.”
Essa dinâmica de implementação é tanto um sinal fiduciário quanto uma oportunidade para o corretor. Os patrocinadores do plano, que passaram anos a reduzir os custos de investimento e de manutenção de registos, estão efectivamente a observar os participantes desfazerem esse trabalho no momento da reforma, porque o plano não construiu um ponto de aterragem credível.
O conceito de nível de reforma que Pitney descreve é, em parte, um mecanismo de retenção: dê aos participantes uma razão para permanecerem no plano quando se reformarem, e a dispendiosa implementação no retalho torna-se desnecessária.
A TIAA está ampliando esse modelo. Até o final de 2026, a empresa espera atender 1.000 instituições exclusivas usando soluções personalizadas com renda vitalícia incorporada em opções de investimento padrão. Ele projeta que essas soluções atingirão aproximadamente US$ 100 bilhões em ativos e atingirão cerca de um milhão de participantes até o próximo ano.
“Uma anuidade não se importa com o que a IA faz”, disse Pitney. “Independentemente do que aconteça, quer os avanços médicos prolonguem a longevidade ou não movam a agulha, quer as taxas de juro subam ou desçam, esse pagamento de rendimento garantido continuará a chegar.”
Para os corretores que aconselham clientes empregadores em 2026, essa é a conversa que os dados exigem agora: não se os patrocinadores dos planos devem abordar a disparidade de rendimentos de reforma, mas como e quando.
