


A pesquisa foi divulgada no mesmo dia em que os jornais publicaram um relatório encomendado pelo estado sobre taxas de afiliadas de seguradoras que o Senado da Flórida queria que fossem destruídas.
As autoridades da Flórida passaram dois anos dizendo que a crise dos seguros de propriedade acabou. A maioria dos proprietários de casas do estado discorda.
Uma pesquisa com 1.511 segurados da Flórida, publicada sexta-feira pelo South Florida Sun Sentinel e Orlando Sentinel, descobriu que 55% não veem nenhum sinal de que o mercado esteja melhorando e 26% acham que está piorando. O Laboratório de Pesquisa de Opinião Pública da Universidade do Norte da Flórida conduziu a pesquisa para os dois artigos.
No mesmo dia, os jornais publicaram na íntegra uma análise de um consultor de 2022 sobre quanto as seguradoras da Flórida pagaram às suas afiliadas. Os reguladores nunca o divulgaram e o Senado da Florida exigiu recentemente que os jornais destruíssem a sua cópia.
Juntos, os dois comunicados colocam uma questão às transportadoras, aos MGAs e aos agentes que vendem as suas apólices. As finanças da indústria recuperaram, então porque é que tão poucos clientes acreditam nisso?
O caso do estado
Os números do regulador são fortes. Em seu Relatório de estabilidade de seguro de propriedade de julho de 2026o Escritório de Regulamentação de Seguros da Flórida disse que as seguradoras de propriedade nacionais do estado registraram um índice combinado combinado de 83% em 2025, o melhor em mais de uma década. Vinte e uma novas empresas foram aprovadas para subscrever cobertura de propriedades residenciais desde que as reformas entraram em vigor.
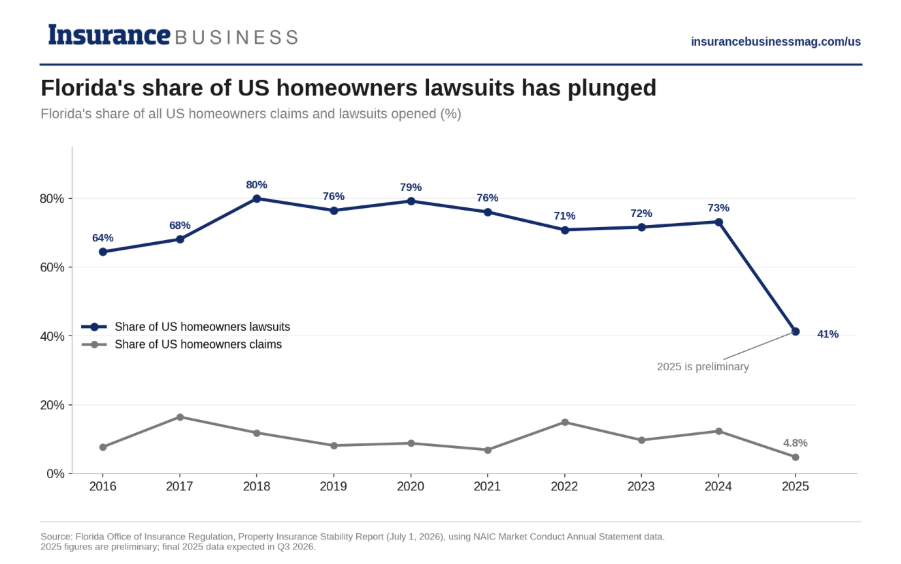
O quadro do litígio também mudou. A participação da Flórida nas ações judiciais de proprietários de casas no país caiu de 79% em 2020 para 41% em 2025. Os dados do OIR mostram que a percentagem ainda estava acima de 70% em 2024, pelo que quase toda a queda ocorreu no ano passado, e o número de 2025 é preliminar.
A Citizens Property Insurance Corp. encolheu drasticamente à medida que as operadoras privadas diminuíram passou da recuperação para a competição de taxas. Tinha 255.099 apólices em 18 de setembro, contra mais de 1,4 milhão em seu pico de 2023.
Leia a seguir: Operadoras de bens pessoais da Flórida registram oscilação de subscrição de US$ 1 bilhão
O que dizem os proprietários
Os prêmios são a principal reclamação. Quase metade dos entrevistados (47%) disse que seus prêmios aumentaram 50% ou mais em cinco anos. Na pesquisa nacional de 2025 da Consumer Reports, apenas 2% dos segurados relataram aumentos tão grandes. Apenas 8% dos moradores da Flórida disseram que sua conta se manteve estável ou caiu.
Muitos disseram que os aumentos não pararam. Mais de um terço relatou um aumento de 25% ou mais no ano passado, embora as autoridades afirmem que as taxas médias estão a descer. Os pesquisadores observaram que os números do estado são médias de todo o mercado, enquanto a pesquisa registra quanto as famílias pagam individualmente. Os segurados que apresentaram uma reclamação tiveram uma situação pior: 53% deles afirmaram que os seus prémios subiram para metade ou mais.
Outros dados apontam da mesma maneira. Insurify coloca prêmio médio para proprietários de residências na Flórida em US$ 8.292 após um aumento de 18% em 2025. Morningstar DBRS estima que os prêmios dos proprietários aumentaram cerca de 50% entre 2020 e 2025.
Os custos são mais elevados no sul do estado. Lá, 60% dos entrevistados pagaram US$ 3.000 ou mais por sua apólice atual e 44% pagaram mais de US$ 4.000. No Norte e Central da Flórida, cerca de um terço pagou US$ 3.000 ou mais.
A filiação partidária fez pouca diferença. A parcela que não viu melhora foi de 55% entre os republicanos e 54% entre os democratas. A maioria dos entrevistados em cada grupo disse que as reformas de 2022–23 ajudaram principalmente as seguradoras: 79% dos democratas, 74% dos independentes e 57% dos republicanos.
Leia a seguir: Os moradores da Flórida pagam 181% mais por seguro residencial do que a média dos EUA – relatório
Caiu, não fez compras
Para os agentes, o resultado mais surpreendente é a frequência com que os moradores da Flórida são excluídos de sua cobertura. Nos últimos cinco anos, 54% dos entrevistados mudaram de seguradora pelo menos uma vez. Quase metade dos que mudaram (47%) o fizeram porque foram abandonados. Isso se divide em 22% não renovados por uma transportadora privada e 25% saindo do Citizens por meio de seu programa de despovoamento. Nacionalmente, 9% dos que mudaram disseram ao Consumer Reports que foram dispensados.
Sean Freeder, o cientista político da UNF que conduziu a pesquisa, chamou a diferença de “absolutamente insana”.
O tipo de operadora também moldou a forma como os clientes se sentem. Os clientes de seguradoras nacionais tinham duas vezes mais probabilidade do que aqueles de empresas focadas na Flórida de dizerem que estavam fortemente satisfeitos (34% vs 16%). Eles também tinham duas vezes mais probabilidade de estar muito confiantes de que sua seguradora poderia pagar por danos graves causados por tempestades (36% contra 17%). Apenas 32% dos habitantes da Flórida que apresentaram uma reclamação estavam fortemente satisfeitos com a forma como a mesma foi tratada, em comparação com 64% a nível nacional.
Mark Friedlander do Instituto de informações de seguros rejeitou a pesquisa. Ele disse que seus resultados “parecem ser intencionalmente distorcidos em direção a uma narrativa falsa da indústria anti-seguros”. Ele acrescentou que ignora um mercado muito mais saudável, do qual a maioria dos consumidores está se beneficiando.
O relatório de taxas de afiliados
A segunda versão está sendo construída há meses. A OIR contratou a Consultoria de Risco e Regulamentação para revisar as taxas que as seguradoras da Flórida pagaram a empresas de propriedade comum, como agentes administrativos gerais e procuradores. Essas afiliadas geralmente cuidam da subscrição, da administração de apólices e de sinistros para a seguradora. O resumo executivo é datado de 31 de março de 2022 e cobre de 2017 a 2019. Das 53 empresas analisadas, 41 usaram um MGA ou procurador para executar operações de apólices e sinistros. O resumo também observa que a lei da Flórida não define “justo e razoável” para acordos de afiliados.
Partes da análise tornaram-se públicas no início de 2025 e levaram a Audiências na Florida House sobre supostos truques contábeis por seguradoras de propriedade. Posteriormente, os Sentinelas obtiveram uma cópia não editada, anexada a um e-mail legislativo divulgado sob solicitação de registros públicos. Quando os jornais informaram ao OIR que o tinham, o Senado enviou por e-mail no dia seguinte uma exigência para destruir o documento, alertando sobre possíveis consequências civis ou criminais. Na sexta-feira os jornais publicou o relatório completo.
O consultor descobriu que 20 seguradoras pagaram às afiliadas taxas que se presume não serem justas e razoáveis. A análise dos números feita pelos jornais concluiu que, excluindo os valores atípicos, as seguradoras reportaram perdas combinadas de 432 milhões de dólares ao longo dos três anos. As afiliadas que eles pagaram obtiveram US$ 1,3 bilhão em lucro líquido no mesmo período. Os acordos de afiliados MGA representaram entre 20% e 34% do prêmio, e as taxas totais de afiliados chegaram a 63%.
Várias transportadoras nomeadas contestaram as descobertas. O CEO da Security First, Locke Burt, disse que os contratos de afiliação de sua empresa têm preços alinhados com o mercado aberto. O CEO do Grupo HCI, Paresh Patel, considerou o padrão do consultor arbitrário e disse que não foi aplicado de forma consistente. OIR agora descreve o relatório como um rascunho defeituoso e desatualizado. A consultora que trabalhou nisso disse aos legisladores em 2025 que o considerava encerrado.
Jeff Brandes, ex-senador estadual que agora preside o Patriot Select, defendeu estruturas afiliadas. Ele observou que os reguladores normalmente definem taxas em torno de uma margem de lucro de cerca de 4,5% e disse: “Ninguém administraria qualquer negócio de seguros na Flórida com um retorno de 4,5%”.
Os esforços legislativos estagnaram. A Câmara votou 106-3 este ano a favor de um projecto de lei que dá aos reguladores mais poder para examinar acordos de afiliadas, mas o Senado não o aprovou. A análise dos registros de 2025 dos Sentinels descobriu que as principais seguradoras da Flórida ainda pagam às afiliadas 20% a 35% do prêmio direto, aproximadamente a mesma faixa que o consultor encontrou para 2017 a 2019.
Leia a seguir: Os candidatos a governador da Flórida em 2026 estão divididos sobre como consertar a acessibilidade do seguro
O que vem a seguir
A transparência das seguradoras é agora uma questão de campanha. O candidato republicano Byron Donalds quer criar um “Scorecard da Seguradora” que publicaria taxas de aprovação de sinistros e prazos de pagamento juntamente com os preços. Independentemente de quem vencer em novembro, as operadoras que usam o modelo MGA deverão esperar mais perguntas sobre como seus afiliados são pagos.
Os agentes são aqueles que primeiro respondem a essas perguntas dos clientes. Seus clientes estão perguntando por que não foram renovados, por que seu prêmio aumentou após um sinistro e se uma operadora da qual nunca ouviram falar pagará depois de um furacão. A pesquisa sugere que muitos proprietários ainda não têm respostas satisfatórias.
