

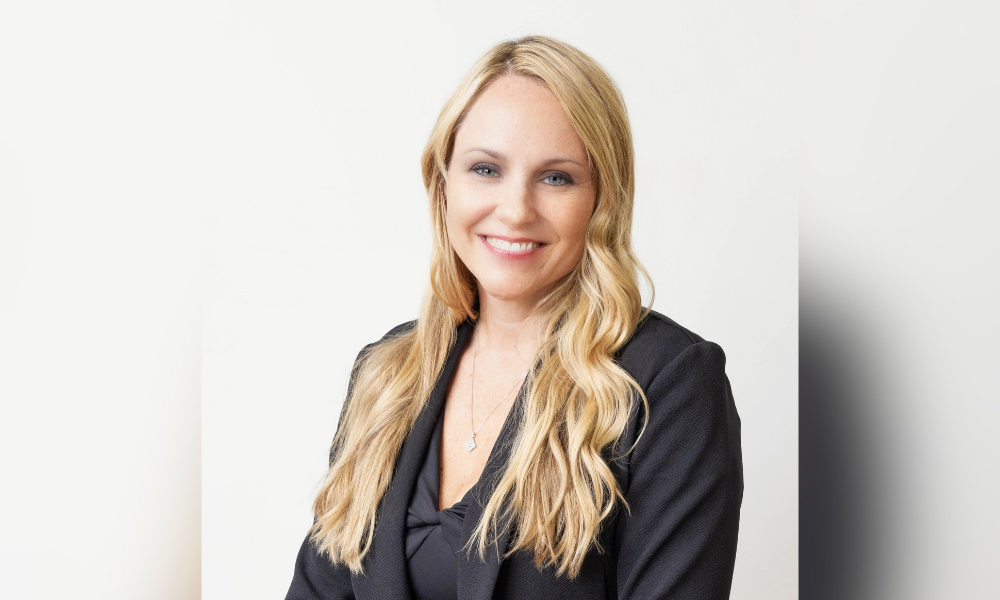
Brandy Thompson, da BenefitBay, alerta corretores sobre acordos de referência que entregam clientes a administradores após dois anos
O O mercado de acordos de reembolso de saúde com cobertura individual (ICHRA) está crescendoembora as vendas do corretor permanecem abaixo de 50%, enquanto as plataformas tecnológicas que permitem isso estão amadurecendo rapidamente.
Mas para a comunidade de corretores de benefícios dos EUA, um mercado crescente para um produto que entrega o poder aos utilizadores finais levanta uma questão incómoda: à medida que os administradores da ICHRA constroem relações diretas com os empregadores e os seus empregados, estarão alguns corretores inadvertidamente abdicando das mesmas relações com os clientes que passaram anos a construir?
Brandy Thompson, cofundador e CEO da BenefitBay, diz que o risco é real e que muitos corretores não estão lendo as letras miúdas com atenção suficiente para saber o que está acontecendo com eles.
“Às vezes, os corretores não leem esses acordos detalhadamente, mas estão perdendo seus clientes depois de alguns anos”, disse Thompson à Insurance Business Benefits US. “É apenas um bônus de indicação ou um acordo de indicação por alguns anos.”
Thompson deixou claro que o modelo da BenefitBay funciona de maneira diferente – seus contratos de corretagem são relações de serviço contínuas, em vez de acordos de referência por tempo limitado. Mas a sua franqueza sobre quantas plataformas operam no espaço da ICHRA aponta para uma tensão estrutural que os corretores e consultores de benefícios precisam de compreender antes de se comprometerem com um administrador.
A armadilha do acordo de referência
Ao abrigo de um acordo apenas de referência, um corretor apresenta a um cliente empregador uma plataforma ICHRA e recebe uma compensação, normalmente por dois anos. Depois que essa janela for fechada, o contrato expirará e o administrador será efetivamente o proprietário do relacionamento com o cliente.
Para os corretores que passaram anos a construir a confiança de um empregador, trata-se de uma concessão significativa a fazer, muitas vezes ocultada numa linguagem contratual que não recebe o escrutínio que merece durante um ciclo de vendas.
A questão é particularmente grave no espaço da ICHRA porque a complexidade do produto cria uma dependência natural da plataforma. Depois que um empregador está integrado – conexões HRIS construídas, trilhos de folha de pagamento estabelecidos, fluxos de trabalho de arquivamento ACA 1095 incorporados – a troca de administradores é perturbadora. Uma corretora cujo contrato expira na marca de dois anos pode descobrir que seu cliente se tornou efetivamente cliente da plataforma, com a alavancagem da corretora drasticamente reduzida.
“Eu sei que em todo o cenário administrativo, alguns acordos são acordos de referência para aquele corretor e, portanto, esse corretor perde seu valor depois de dois anos”, disse Thompson. A BenefitBay, acrescentou ela, tem empregadores que estão na sua plataforma desde 2021, com o mesmo produtor renovando todos os anos – prova, argumentou ela, de que a relação do corretor retém valor contínuo quando o acordo é estruturado para apoiá-la.
Um mercado de corretores de três velocidades e quem fica para trás
O risco do acordo de referência não se aplica uniformemente à população de corretores. Thompson segmentou a comunidade atual de corretores de benefícios em três níveis distintos, e a imagem que ela pintou do nível inferior é um aviso direto.
No topo estão os que ela chamou de superutilizadores – corretores que se apoiaram na ICHRA, investiram na educação e estão agora a fornecer valor consultivo de alto nível aos clientes empregadores sobre benchmarking de planos, monitorização de transportadoras e estratégia de contribuição.
No meio fica a maioria: corretores com nível médio de escolaridade que entendem do produto, mas ainda não se diferenciaram nele. Na base está um grupo que se envolve com a ICHRA apenas quando um empregador o exige, e mesmo assim com relutância.
“Eles não vão falar sobre uma operadora, a menos que seu empregador realmente queira, e eles vão concordar com relutância, e seu empregador não terá o melhor resultado”, disse Thompson. “Muitas vezes eles podem não permanecer sentados à mesa no segundo ano.”
Esse nível inferior, ela sugeriu, é precisamente o grupo que corre maior risco de acordos de plataforma desfavoráveis, porque um corretor que não está agregando valor ativamente no primeiro ano tem pouca vantagem para se afirmar quando chega o segundo ano e a janela de referência fecha.
O segmento de mercado das pequenas e médias empresas apresenta um desafio mais fundamental. Thompson reconheceu directamente que para os pequenos empregadores – particularmente aqueles para quem a ICHRA é simplesmente um veículo para fornecer um benefício de saúde pela primeira vez, em vez de uma estratégia complexa de contribuição definida – o argumento para um intermediário está verdadeiramente a enfraquecer. “Não é realmente frutífero para o corretor ou para o empregador usar um corretor intermediário se a tecnologia for capaz de resolver seus produtos auxiliares e algumas de suas outras soluções”, disse ela.
Os créditos fiscais a nível estatal destinados às pequenas empresas estão a acelerar a adopção da ICHRA nesse segmento, o que pode atrair empregadores mais pequenos para o mercado através de canais directos ou quase directos, reduzindo ainda mais a posição natural do corretor no segmento inferior.
Leia a seguir: Mudança de risco da ICHRA: por que os corretores devem preparar os clientes para as apostas
Onde está o valor do corretor e o que ele exige
Thompson teve o cuidado de não exagerar a ameaça de desintermediação no segmento do mercado, onde existem empregadores de maior dimensão, e o seu argumento merece igual peso. Para empregadores de médio a grande porte – aqueles com complexidade geográfica, entidades multilegais, rotatividade de RH, obrigações de arquivamento da Lei de Segurança de Renda de Aposentadoria de Empregados (ERISA) 5500 e integrações de folha de pagamento para gerenciar – o papel consultivo do corretor continua difícil de replicar apenas por meio de uma plataforma.
“Ainda acreditamos que o corretor tem um lugar à mesa”, disse ela, apontando para o trabalho contínuo de avaliação comparativa de novos planos, navegação nos movimentos das transportadoras e gestão de estruturas de contribuição em múltiplas áreas de classificação como o núcleo durável do valor do corretor num ciclo de renovação da ICHRA.
Ela disse que quando uma operadora como a Cigna sai de determinados mercados, é o corretor – armado com a inteligência da plataforma em tempo real da BenefitBay – quem se antecipa à conversa com o empregador antes de abrir a inscrição, em vez de reagir a ela. “Como acalmamos a população? O barulho na ACA tende a ser político”, disse ela. “Nas alavancas que existem para acionar a ICHRA, eles podem ter uma contribuição de área de classificação múltipla para aquela área de classificação alta – e em uma área de classificação diferente onde não subiu, eles podem manter a estrutura de custos.”
Esse tipo de modelagem de contribuição multivariável – isolando um aumento de 13% na taxa para a geografia onde ele realmente ocorreu, em vez de absorvê-lo em toda a população empregadora – não é algo que uma plataforma faz automaticamente. Requer um consultor que entenda a ferramenta e tenha relacionamento para conversar. É aí que a posição do corretor é defensável. É também aí, ela sugeriu, que a lacuna entre os superusuários e a coorte defensiva se torna comercialmente decisiva.
O argumento estrutural mais profundo que Thompson apresentou é sobre dados e lealdade. No seguro de grupo tradicional, a experiência de sinistros do empregador garante a sua renovação futura – criando um ciclo de feedback que beneficia a transportadora e o administrador, e não o funcionário individual ou o seu corretor. A ICHRA rompe essa ligação.
“A única maneira de impulsionarmos a melhoria nos cuidados de saúde é conseguirmos que a pessoa que realmente utiliza os cuidados de saúde seja capacitada para tomar a decisão sobre qual operadora vai escolher”, disse ela.
Se esse poder fortalece ou enfraquece a posição do corretor depende inteiramente de o corretor estar presente quando essas decisões são tomadas e de o acordo que assinaram dois anos antes ainda lhe dar o direito de estar presente.
