


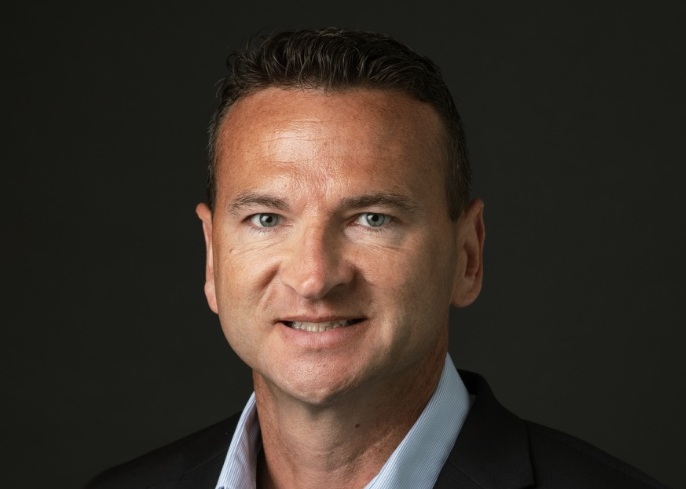
Mark Gallagher, da RPS, explica como a tensão financeira e as práticas de segurança estão aumentando a lacuna no apetite das seguradoras
As frotas de transporte com fortes registos de segurança estão a garantir renovações fixas de seguros ou aumentos modestos, enquanto as contas mais fracas enfrentam aumentos de 30%-40% e menos seguradoras dispostas, ampliando o desafio para os corretores que tentam manter os operadores financeiramente pressionados cobertos até 2027.
Marca Gallagher (foto), líder de transporte da RPS, disse que a divisão entre as contas reflete o escrutínio das seguradoras sobre como as empresas operam, incluindo se a pressão financeira está corroendo os gastos com manutenção ou prejudicando a retenção de motoristas. Além do preço, algumas contas podem ter múltiplas cotações, enquanto outras enfrentam não renovação ou acesso fortemente restrito.
Uma pesquisa do American Transportation Research Institute (ATRI) publicada em maio descobriu que os prêmios de seguro de responsabilidade civil para caminhões por milha aumentaram 18,6% entre 2021 e 2024. Entre os entrevistados, as perdas de responsabilidade por milha aumentaram em média 33,1% no mesmo período.
As seguradoras comerciais de automóveis também permanecem sob pressão. O Instituto de informações de seguros e Milliman previram um índice combinado líquido comercial de automóveis nos EUA de 100,9 para 2026, indicando uma perda de subscrição, com a linha esperada permanecer acima de 100 até 2028.
Gallagher disse que várias seguradoras de caminhões e automóveis comerciais que conheceu recentemente WSIA (Wholesale & Speciality Insurance Association) colocam o requisito de tendência subjacente para seus livros em torno de 8,5% -9%. As renovações individuais podem ser muito diferentes.
“Vemos que as melhores contas ainda têm várias opções disponíveis”, disse Gallagher à Insurance Business, “alguns aumentos de taxa fixa ou de 5%”.
Pressão financeira para caminhoneiros aparece na segurança
O relatório de custos operacionais de julho da ATRI ilustra a pressão sobre as empresas de transporte rodoviário. Os custos médios atingiram um recorde de US$ 2,336 por milha em 2025, um aumento de 3,4% em relação a 2024, enquanto os custos de reparo e manutenção aumentaram 8,6%. As margens operacionais nos setores de caminhões e refrigerados permaneceram abaixo de 1%.
As seguradoras estão a examinar as receitas e a rentabilidade dos operadores, o investimento em equipamentos e a longevidade dos negócios, disse Gallagher. A posição financeira de uma frota pode ajudar a explicar alterações no seu perfil de risco antes que essas alterações produzam sinistros.
Os sinais de alerta incluem equipamentos envelhecidos sem reinvestimento, manutenção adiada e redução de gastos com treinamento de motoristas. O aumento das violações fora de serviço e a deterioração das métricas de segurança podem fornecer mais evidências de que um operador está enfrentando dificuldades.
“À medida que você vê margens limitadas e atalhos operacionais potencialmente ocorrendo, isso se traduz em maior risco no futuro, seja maior frequência de perdas ou maior índice de perdas”, disse Gallagher.
As conversas sobre orçamentos de manutenção e pessoal são relevantes muito antes da renovação. Os corretores que procuram mercados alternativos precisam de compreender se os resultados desfavoráveis reflectem problemas que o operador está a resolver ou pressões que permanecem por resolver.
A notificação de sinistros tardios é outra preocupação. Gallagher disse que as seguradoras estão observando se as operadoras tentam lidar sozinhas com os incidentes antes de notificar sua seguradora, potencialmente atrasando uma investigação. Ele pediu a comunicação no mesmo dia à seguradora ou programa responsável, mesmo quando a operadora tiver um relato incompleto do que aconteceu.
“Mesmo que todas as informações não estejam lá, eles ainda podem abrir o arquivo e começar a investigar e tentar mitigar as coisas”, disse Gallagher.
A telemática precisa de uma resposta operacional
A tecnologia pode fortalecer o apelo de uma conta quando os operadores utilizam as informações para mudar a forma como trabalham. Gallagher apontou o treinamento de motoristas e os ajustes nas práticas operacionais como oportunidades decorrentes de dados telemáticos.
“Quando você compartilha telemática e dados, abre-se um mundo de oportunidades no espaço automotivo comercial”, disse ele. “Não estamos vendo isso apenas no transporte rodoviário; estamos vendo isso também nos segmentos de automóveis públicos e de negócios.”
Alguns programas exigem compartilhamento eletrônico de dados ou câmeras, enquanto certas seguradoras públicas de automóveis também oferecem descontos quando as operadoras adotam a tecnologia.
Os corretores podem explorar como os clientes respondem às descobertas e utilizar os serviços de controle de perdas das seguradoras. A disposição de uma operadora em trabalhar com especialistas em segurança dá aos subscritores mais informações sobre sua abordagem para gerenciar exposições.
Franquias mais altas testam resiliência financeira
Uma franquia maior pode oferecer alívio imediato do prêmio, mas Gallagher alertou que a capacidade de uma operadora de absorver perdas futuras é importante. Frotas maiores com equipas de gestão de risco experientes estão geralmente mais bem equipadas para avaliar essa compensação.
“Um dos problemas que surge quando você assume uma franquia maior e não tem essa sofisticação, estabilidade ou conhecimento da volatilidade potencial, é que isso pode se tornar financeiramente oneroso” quando as reivindicações se manifestam, disse Gallagher. Para os corretores que exploram essas estruturas, a discussão sobre a renovação deve levar em conta o custo potencial caso a frequência ou a gravidade dos sinistros piorem.
“As transportadoras querem ver que, do ponto de vista operacional, você já administrou esse tipo de grande franquia no passado e tem a sofisticação de gerenciamento de risco para lidar com isso”, disse ele.
