


Dez anos de registros do DOL revelam uma lacuna cada vez maior entre o crescimento dos prêmios e a remuneração dos corretores – e os patrocinadores do plano agora têm as ferramentas para examiná-la
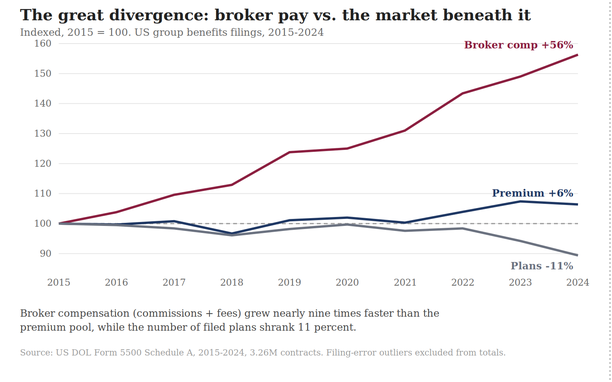
A remuneração dos corretores divulgada em registros de benefícios de funcionários federais aumentou 56 por cento entre 2015 e 2024 – cerca de oito a nove vezes mais rápido do que o conjunto de prêmios segurados do qual é extraída – de acordo com uma análise de uma década de Formulário 5500 do Departamento do Trabalho dos EUA (DOL) Arquivos do Anexo A cobrindo 3,26 milhões de contratos de seguro.
Durante o mesmo período, o total de prêmios do grupo segurado relatados nesses registros cresceu de US$ 33,7 bilhões para US$ 35,9 bilhões, um aumento de aproximadamente seis por cento. O número de planos de benefícios no conjunto de dados caiu de 122.175 para 109.251. O mercado cresceu lentamente e serviu menos planos no final da década do que no início.
A análise da Insurance Business Benefits US concluiu que a remuneração dos corretores não seguiu essa trajetória. A remuneração total divulgada (comissões mais taxas informadas no Anexo A) aumentou de US$ 5,5 bilhões em 2015 para US$ 8,6 bilhões em 2024.
As comissões cresceram 46%, de US$ 4,45 bilhões para aproximadamente US$ 6,5 bilhões. A receita de taxas quase dobrou, passando de US$ 1,1 bilhão para US$ 2,1 bilhões e passando de aproximadamente 19% do salário total dos corretores para cerca de 25% ao longo da década.
Leia a seguir: Relatório: A morte silenciosa do modelo de comissão
Medida por plano, a divergência é ainda mais acentuada. O plano médio apresentado gerou cerca de US$ 45.000 em remuneração de corretores em 2015 e quase US$ 79.000 em 2024 – um aumento de 75% – contra o crescimento do prêmio por plano que foi uma pequena fração desse valor.
Mesmo numa base por vida coberta, onde o quadro melhora um pouco porque as vidas cobertas cresceram de 119 milhões para 130 milhões à medida que os planos foram consolidados em grupos maiores, a remuneração dos corretores ainda aumentou aproximadamente 43 por cento: cerca de sete vezes o crescimento do prémio por pessoa.
O que está causando a lacuna?
A explicação mais citada pela comunidade de corretagem de benefícios é que o escopo do trabalho se expandiu fundamentalmente. Supervisão de conformidade, seleção de tecnologia de benefícios, comunicações de funcionários e auditorias de benefícios de farmácia são agora componentes padrão do relacionamento com o corretor de uma forma que não eram em 2015, e a quase duplicação das receitas de taxas ao longo da década é amplamente consistente com essa mudança de comissão transacional para retentor de consultoria.
Joshua Levine, CEO da Capitol Benefits em Washington, DC, endossa essa explicação, ao mesmo tempo que acrescenta uma camada de especificidade que os dados por si só não conseguem captar.
“Duas coisas estão impulsionando isso”, disse Levine. “Em primeiro lugar, os requisitos regulamentares e de conformidade cresceram enormemente ao longo desta década, e os corretores absorveram grande parte desse trabalho e dos seus custos. Os serviços pelos quais os empregadores costumavam pagar contabilistas e advogados são agora geridos pelos seus corretores e cobertos pela remuneração do corretor em vez de uma fatura separada. Portanto, parte dessa lacuna não é de todo um custo novo – é o mesmo trabalho, transferido para uma linha diferente na fatura.”
Levine apontou para Relatórios do Affordable Care Act (ACA), requisitos de relatórios RxDCe novos programas estaduais de licença remunerada, como o Seguro de Licença Médica e Familiar de Maryland (FAMLI), como exemplos concretos de trabalho que migrou para corretores desde 2015.
“De qualquer forma, os clientes deveriam interpretar o crescimento das taxas como um reflexo do trabalho adicional”, disse ele, “e deveriam perguntar ao seu corretor exatamente o que estão recebendo por isso”.
A segunda explicação estrutural centra-se na consolidação do plano. A queda na contagem de planos da década é, em parte, uma história de empregadores que se deslocam para organizações de empregadores profissionais (PEOs), trustes e acordos multi-empregadores – veículos que são, eles próprios, fortemente intermediados.
Os maiores corretores pagadores no conjunto de dados não são empresas individuais, mas agregadores exatamente deste tipo: só a ADP TotalSource pagou aos corretores aproximadamente US$ 224 milhões ao longo da década.
Pequenos empregadores pagam uma parcela desproporcional
Os registros revelam uma variação significativa de acordo com o tamanho do empregador. A remuneração dos corretores representa aproximadamente 45 por cento do prémio nos empregadores mais pequenos, contra 13 por cento nos maiores, e cerca de 43 por cento em indústrias fragmentadas, como a mineração, contra 12 por cento nos serviços públicos. Esse padrão – a remuneração acompanhando mais de perto o tamanho e a sofisticação do comprador do que o âmbito dos serviços prestados – é cada vez mais visível para os reguladores e os comités de benefícios empresariais.
Levine reconheceu a disparidade, mas atribuiu-a à economia dos serviços e não ao poder de fixação de preços. “Um grupo de cinco pessoas precisa do mesmo apoio de inscrição, orientação de conformidade e trabalho de renovação que um grupo muito maior”, disse ele. “O custo de fazer o trabalho não diminui com o tamanho do grupo”.
Ele observou que as estruturas de remuneração para pequenos empregadores mudaram em grande parte de modelos de porcentagem de prêmio para acordos fixos por funcionário por mês (PEPM), em parte por este motivo: “Antes dessa mudança, um grupo de cinco funcionários poderia gerar menos de US$ 100 por mês em comissão total, o que significava que estávamos perdendo dinheiro com seu serviço”.
Os clientes estão ganhando as ferramentas para olhar
Os dados têm limites que vale a pena declarar claramente. O Formulário 5500 Anexo A cobre apenas acordos segurados, o que significa que um corretor que transferisse clientes para planos autofinanciados ao longo da década apresentaria uma compensação divulgada reduzida, mesmo que a receita total se mantivesse estável ou crescesse. O verdadeiro crescimento da economia dos corretores pode, portanto, ser subestimado em vez de exagerado.
As regras de divulgação também se tornaram mais rigorosas em meados da década ao abrigo da Lei de Dotações Consolidadas (CAA) de 2021, o que provavelmente é responsável por uma parte – embora provavelmente não a maior parte – do crescimento das taxas reportado.
Nada disso altera a comparação central. A remuneração reportada dos corretores cresceu cerca de nove vezes mais rápido do que o conjunto de prêmios do qual provém, ao longo de uma década em que o número de clientes empregadores pagantes caiu mais de 10%.
De forma crítica, os números provêm de registros que os próprios empregadores submetem aos reguladores federais. Ao abrigo da CAA, esses mesmos empregadores têm agora uma base fiduciária mais clara para examinar minuciosamente as divulgações de remuneração dos corretores.
Levine disse que a mudança na conscientização do cliente já é visível na prática – e que a Capitol Benefits está preparada para isso. “A CAA tornou as conversas sobre remuneração mais diretas e nós acolhemos isso com satisfação. Estamos confortáveis com o escrutínio porque sabemos o que entregamos, e nossa retenção de 99% de clientes nos diz que nossos clientes concordam.” Ele acrescentou que a carteira de negócios da empresa cresceu organicamente 112% nos últimos dois anos, sem aumentar as taxas de comissão dos clientes existentes.
Para o canal de corretagem mais amplo, a mensagem destes dados pode ser que os corretores que conseguem articular o que o crescimento remuneratório da última década comprou aos seus clientes estão bem posicionados rumo à próxima ronda de renovações de empregadores. Aqueles que não podem devem esperar ser questionados.
Metodologia: Todos os números dos registros do Formulário 5500 Anexo A do Departamento do Trabalho dos EUA, anos de plano 2015–2024, cobrindo 3,26 milhões de contratos de seguro. Sessenta e cinco registros em nível de contrato com valores em dólares em escala atípica – incluindo um único registro relatando US$ 9,7 trilhões em comissões – foram sinalizados e excluídos dos totais; os registros brutos são preservados e documentados em uma auditoria de precisão que os acompanha. Os números por plano e por vida são calculados em somas eliminadas de valores discrepantes. Os números refletem apenas acordos segurados.
