


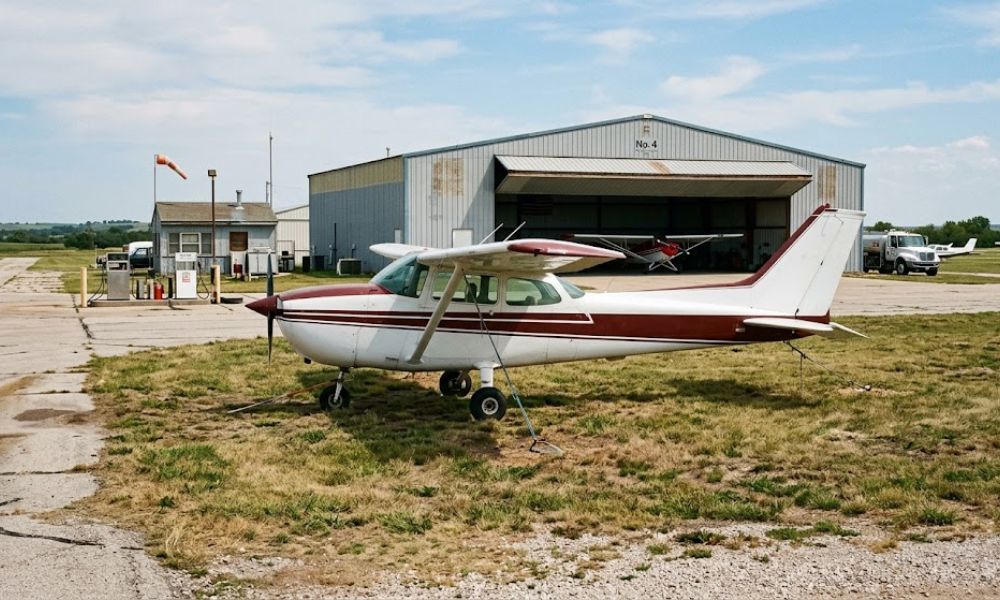
Cobertura zero de aeronaves em uma zona de lançamento. Então a hélice atingiu
O que aconteceu: USSIC alega que sua política de instalações aeroportuárias não cobre a morte de uma hélice em uma operação de paraquedismo no Kansas porque a apólice exclui a responsabilidade da aeronave
Quem está envolvido: US Speciality Insurance Company (seguradora), Myrtle Aviation / Air Capital Drop Zone (segurado), Crosswinds Aviation (proprietário), Harco National Insurance Company (seguradora do proprietário)
O que está em jogo: US$ 1 milhão por pessoa, limites da apólice de US$ 1 milhão por ocorrência, mais custos de defesa no processo de homicídio culposo subjacente
Por que é importante: Um operador de paraquedismo comprou cobertura para instalações, mas nenhuma responsabilidade pela aeronave – o caso testa se uma seguradora de instalações pode ir embora quando o perigo é uma aeronave em movimento estacionada nas instalações seguradas
Onde está: Arquivado em 9 de outubro de 2026, no Tribunal Distrital dos EUA para o Distrito de Kansas
A hélice ainda estava girando quando ela recuou.
Uma mulher tinha acabado de fazer um voo de salto na Air Capital Drop Zone, uma operação de paraquedismo no Cook Airfield em Sedgwick County, Kansas, para fotografar paraquedistas, de acordo com a denúncia. Após o pouso, ela saiu do Cessna 182Q 1977 – mas o motor continuou funcionando enquanto o próximo grupo de paraquedistas embarcava. Ela ficou entre o suporte da asa e a hélice, deu um passo para trás e entrou no arco da hélice. A hélice a atingiu. Ela morreu devido aos ferimentos.
Isso foi em 26 de outubro de 2024. Quase dois anos depois, a seguradora que redigiu a apólice de instalações do aeródromo quer que um tribunal federal confirme que não precisa pagar.
A US Specialty Insurance Company apresentou a reclamação em 9 de outubro de 2026, no Tribunal Distrital dos EUA para o Distrito de Kansas, nomeando Myrtle Aviation (que opera a zona de lançamento), Crosswinds Aviation (o proprietário do aeródromo), o administrador de bens do falecido e seu pai, e Harco National Insurance Company, que assegura Crosswinds.
Sem cobertura de aeronaves. Nenhum.
O fato central é nítido. A Myrtle Aviation comprou uma apólice de responsabilidade civil aeroportuária da USSIC – com limites de US$ 1 milhão por pessoa e US$ 1 milhão por ocorrência. Essa apólice cobre lesões decorrentes da propriedade, manutenção ou uso das instalações cobertas.
Não cobre aeronaves.
A reclamação afirma que a apólice “não contém cobertura de responsabilidade civil aeronáutica” e que a Myrtle Aviation “não comprou seguro de responsabilidade civil aeronáutica que cobriria o acidente, da USSIC ou de qualquer outra seguradora”. Uma empresa de paraquedismo que tira pessoas de aeronaves não tinha nenhuma política de responsabilidade civil em vigor quando uma de suas aeronaves matou uma pessoa no solo, de acordo com o documento.
A exclusão de aeronaves da apólice, citada na reclamação, proíbe a cobertura de lesões corporais “decorrentes da propriedade, manutenção, uso ou confiança a terceiros de qualquer aeronave” pertencente ou operada por qualquer segurado. A exclusão especifica que “o uso inclui operação e carga ou descarga”. Nenhuma das três exceções da exclusão – que cobrem embarcações em terra, automóveis estacionados e responsabilidade contratual de embarcações – se aplica a aeronaves.
Dois segurados, uma exclusão
O argumento central do USSIC é claro: a morte resultou da operação de uma aeronave, não das condições das instalações. A hélice estava girando porque a aeronave estava sendo operada entre os voos de salto. Todas as teorias de negligência no processo de homicídio culposo subjacente – falha na proteção da área da hélice, falha no desligamento do motor, falha na separação dos pedestres da aeronave – remontam à aeronave em funcionamento, afirma a denúncia.
Na Myrtle Aviation, o argumento é simples: a empresa era proprietária da aeronave e a exclusão se aplica. Mas o USSIC vai mais longe. Crosswinds, o proprietário, está listado como um segurado adicional sob o endosso do proprietário – mas apenas para responsabilidade “decorrente da manutenção ou uso das instalações cobertas”, onde “seu” se refere ao inquilino, Myrtle Aviation. O USSIC argumenta que as alegações de homicídio culposo contra a Crosswinds repousam na suposta propriedade e controle do campo de aviação pela própria Crosswinds, e não no uso do hangar alugado pela Myrtle Aviation.
Mesmo que a Crosswinds se qualifique como segurada, o USSIC diz que a exclusão da aeronave ainda se aplica porque proíbe a cobertura para lesões envolvendo uma aeronave de propriedade de “qualquer segurado” – o que significa que a propriedade do Cessna pela Myrtle Aviation também aciona a exclusão para a Crosswinds.
A seguradora do proprietário quer seu dinheiro
Também há uma disputa entre as duas operadoras. De acordo com a denúncia, a Harco – seguradora de responsabilidade civil da Crosswinds – disse ao USSIC em 25 de setembro de 2026, que a Crosswinds era um segurado adicional sob a apólice do USSIC e pediu ao USSIC que estendesse o prazo da Crosswinds para responder no processo de homicídio culposo. Em 7 de outubro de 2026, Harco exigia que o USSIC pagasse os honorários advocatícios do advogado que Harco já havia contratado para Crosswinds, afirma a denúncia.
O USSIC concordou em defender tanto a Myrtle Aviation quanto a Crosswinds sob uma reserva de direitos – mas quer que o tribunal declare que não deve nem defesa nem indenização, e que a Harco não pode recuperar seus custos de defesa do USSIC.
O aluguel entre a Crosswinds e as operadoras da zona de lançamento também está presente. O aluguel do hangar durou de 2013 a 2022 e continuou mês a mês após seu vencimento, de acordo com a denúncia. Exigia que o inquilino carregasse US$ 1 milhão em responsabilidade geral nomeando o proprietário. Não continha nenhum acordo por parte do inquilino para cobrir a Crosswinds por reclamações de lesões corporais.
O caso testa uma lacuna que os profissionais de responsabilidade civil da aviação e de instalações reconhecerão: o que acontece quando uma operação que obviamente necessita de cobertura de aeronave compra apenas cobertura de instalações, e a única perda que sempre iria acontecer finalmente o faz.
Nenhuma das alegações nesta reclamação foi testada e nenhum tribunal se pronunciou sobre o mérito.
