


Um memorando de subscritores, resseguradores e corretores seniores descreve uma retirada silenciosa do risco climático
Os modeladores de catástrofes e os atuários de algumas seguradoras estão a ser pressionados a reduzir as suas projeções climáticas para que os negócios continuem a avançar. Essa afirmação vem de um grupo de executivos seniores atuais e recentemente falecidos de todo o Reino Unido e dos mercados europeus de acidentes de propriedade, resseguros e corretagem.
O memorando deles, Sounding the Alarm, da Inside Track, uma organização sem fins lucrativos do Reino Unido que oferece aos funcionários seniores um canal anônimo para levantar preocupações sobre seus setores. Diz que foi pedido aos modeladores de algumas empresas que dessem um “corte de cabelo” às estimativas prospectivas ou que “gerissem a redução dos números” para não causar alarme. Nos casos em que estimativas de risco físico mais elevadas possam prejudicar a rentabilidade ou a quota de mercado, escrevem os autores, os ajustamentos do modelo são frequentemente limitados por considerações comerciais.
Por que um memorando europeu é importante nos EUA
Seria fácil encarar isto como uma história puramente europeia, mas isso não levaria em conta a forma como o mercado imobiliário dos EUA é financiado. Grande parte da capacidade de resseguro por trás das transportadoras norte-americanas provém de grupos europeus. Munique Re e Suíça Re sozinho, foi responsável por cerca de um quarto dos prêmios de resseguro emitidos pelos 50 maiores grupos de resseguros do mundo em 2022, de acordo com a AM Best. A propriedade europeia também atinge o mercado primário. Agricultores Grupo, que administra os seguros de propriedade do segurado Agricultores Exchanges, é uma subsidiária integral da Suíça Zurique Grupo Segurador.
Quando os modelos são reduzidos, o capital é alocado ou a exposição é cortada em Munique, Zurique ou Londres, os efeitos podem atingir os preços dos resseguros nos EUA, o apetite das transportadoras e, eventualmente, os avisos de renovação. O memorando não destaca os EUA. Nomeia a América do Norte, juntamente com a Europa e o Japão, entre as regiões onde o impacto será sentido.
Leia a seguir: Revelado – quem são as principais resseguradoras do mundo?
Reavaliar, restringir, recuar
O memorando define o que chama de resposta padrão da indústria ao aumento do risco físico, em três fases.
O primeiro é o preço. Os prémios aumentam para reflectir um risco mais elevado e uma maior incerteza, eliminando os preços das famílias com rendimentos mais baixos e aumentando os custos para sectores como a agricultura e o transporte marítimo.
A segunda é uma cobertura mais estreita. O exemplo dos autores é o incêndio florestal sendo retirado das políticas de propriedade. Como a maioria das coberturas é renovada anualmente, observam eles, as seguradoras podem fazer essa mudança com pouco atrito.
O terceiro é a retirada. Onde os prémios e os sinistros não podem ser equilibrados, as seguradoras abandonam completamente certas regiões e setores. O memorando nomeia as comunidades costeiras, montanhosas e propensas a inundações como as mais expostas.
Os autores enfatizam que não há malícia em nada disso. Na sua opinião, é simplesmente o que os incentivos de curto prazo recompensam. O processo “já começou e agora será acelerado”, escrevem. O resultado será mais perdas não seguradas que afetarão as famílias, as empresas e os contribuintes.
Leia a seguir: Triple-I e Munique Re sinalizam lacuna de proteção de US$ 424 bilhões em ampla pesquisa de risco
Todas as três etapas já são visíveis nos EUA
Reavaliação. O Associação Nacional de Comissários de Seguros publicou sua primeira análise nacional de dados coletados pelo estado sobre proprietários de casas neste verão. Ele descobriu que os prêmios médios ajustados pela inflação aumentaram entre cerca de 18% e 43% nos quatro NAIC regiões de 2018 a 2024, com os maiores aumentos em 2023 e 2024.
Restrição. Esta fase é a mais difícil de ver nos dados, porque a cobertura pode diminuir enquanto o prémio permanece estável. Os autores do NAIC reconhecem o ponto cego. Alguns segurados, observam eles, podem ter passado de franquias padrão para franquias percentuais do valor, o que apareceria nos dados de prêmios como nenhuma alteração ou mesmo uma diminuição.
Retiro. As seguradoras iniciaram pouco mais de 2 milhões de não renovações em 2024, cerca de 61% a mais que no ano anterior. Entre 2018 e 2024, as taxas de não renovação iniciadas pelas empresas aumentaram em todas as regiões NAIC, entre 96% e 216%. O Sudeste teve o aumento mais acentuado. No Ocidente, a taxa mais do que triplicou em apenas dois anos.
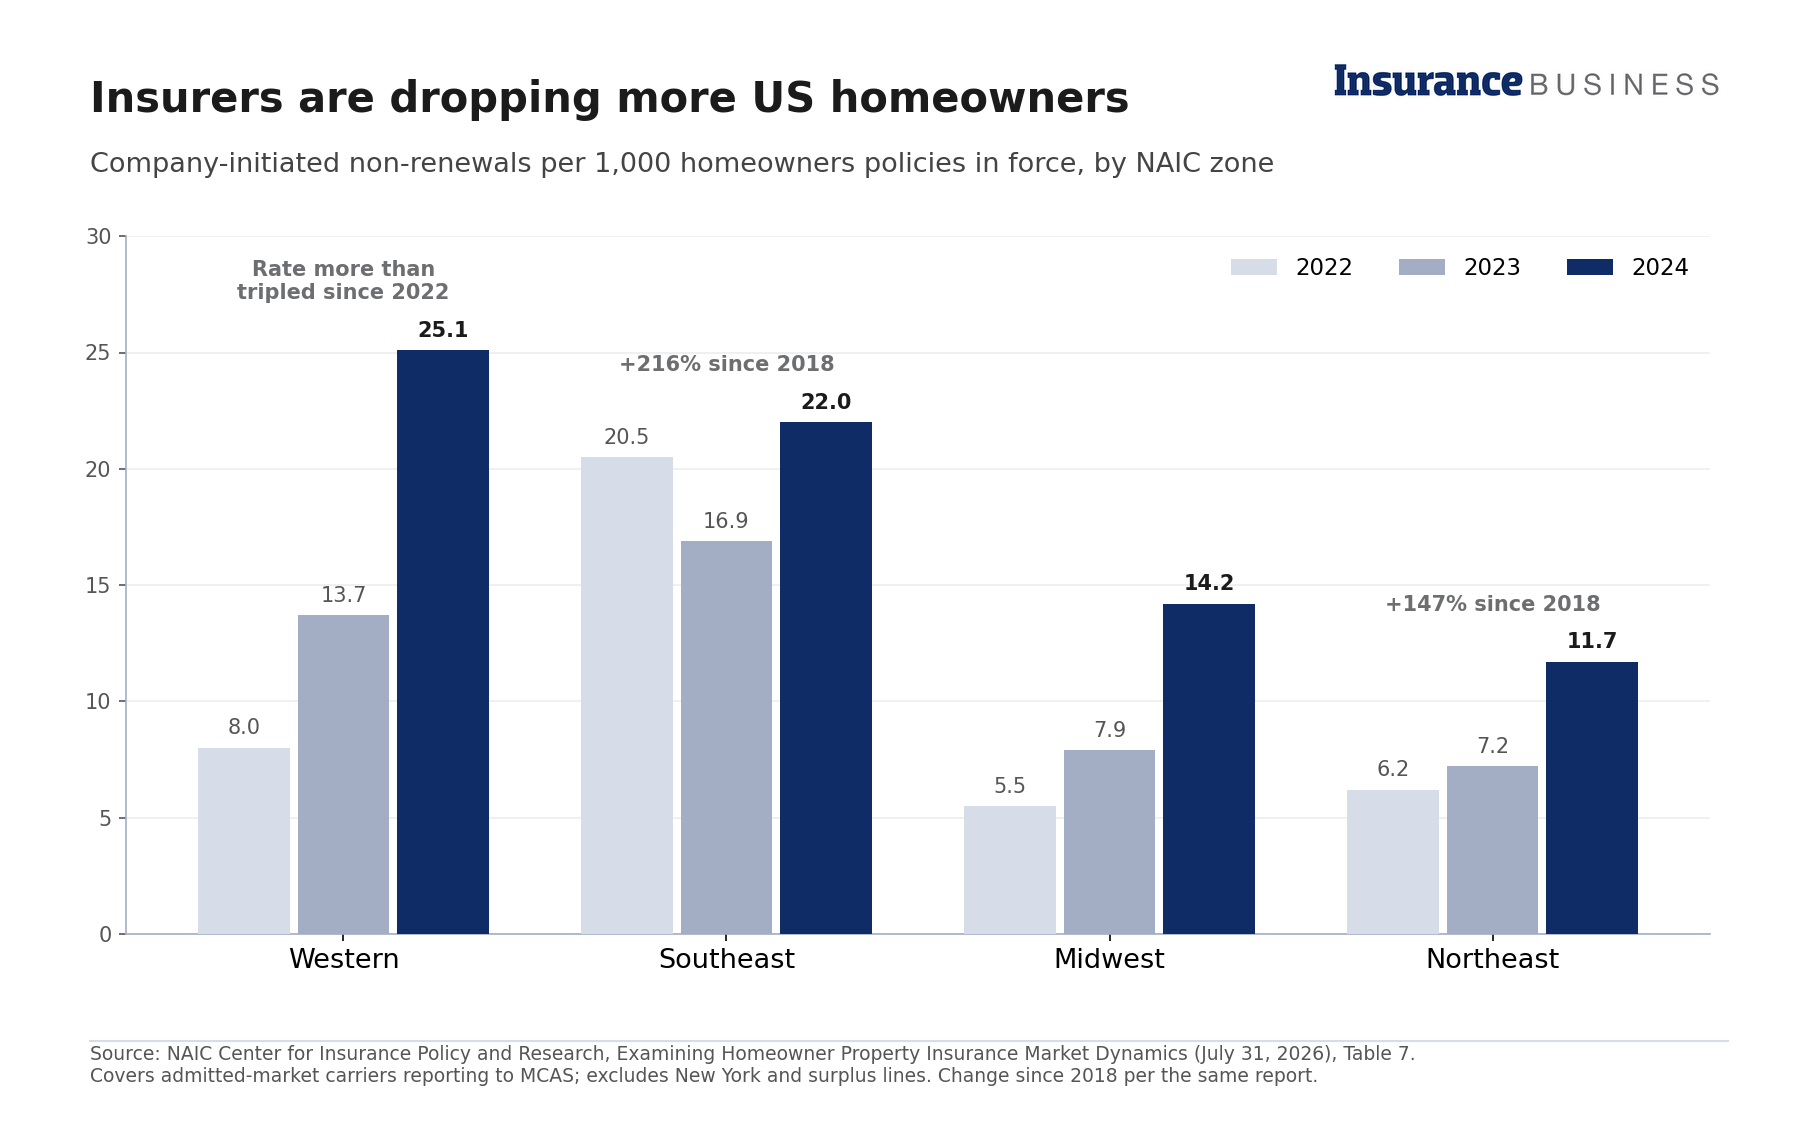
O Centro-Oeste é um lembrete de que esta não é apenas uma história costeira ou de incêndio florestal. O NAIC descobriu que foi a única região onde os lucros operacionais diminuíram quase todos os anos desde 2018. Tempestades convectivas severas desempenharam um papel desproporcional nas perdas do Centro-Oeste desde 2021.
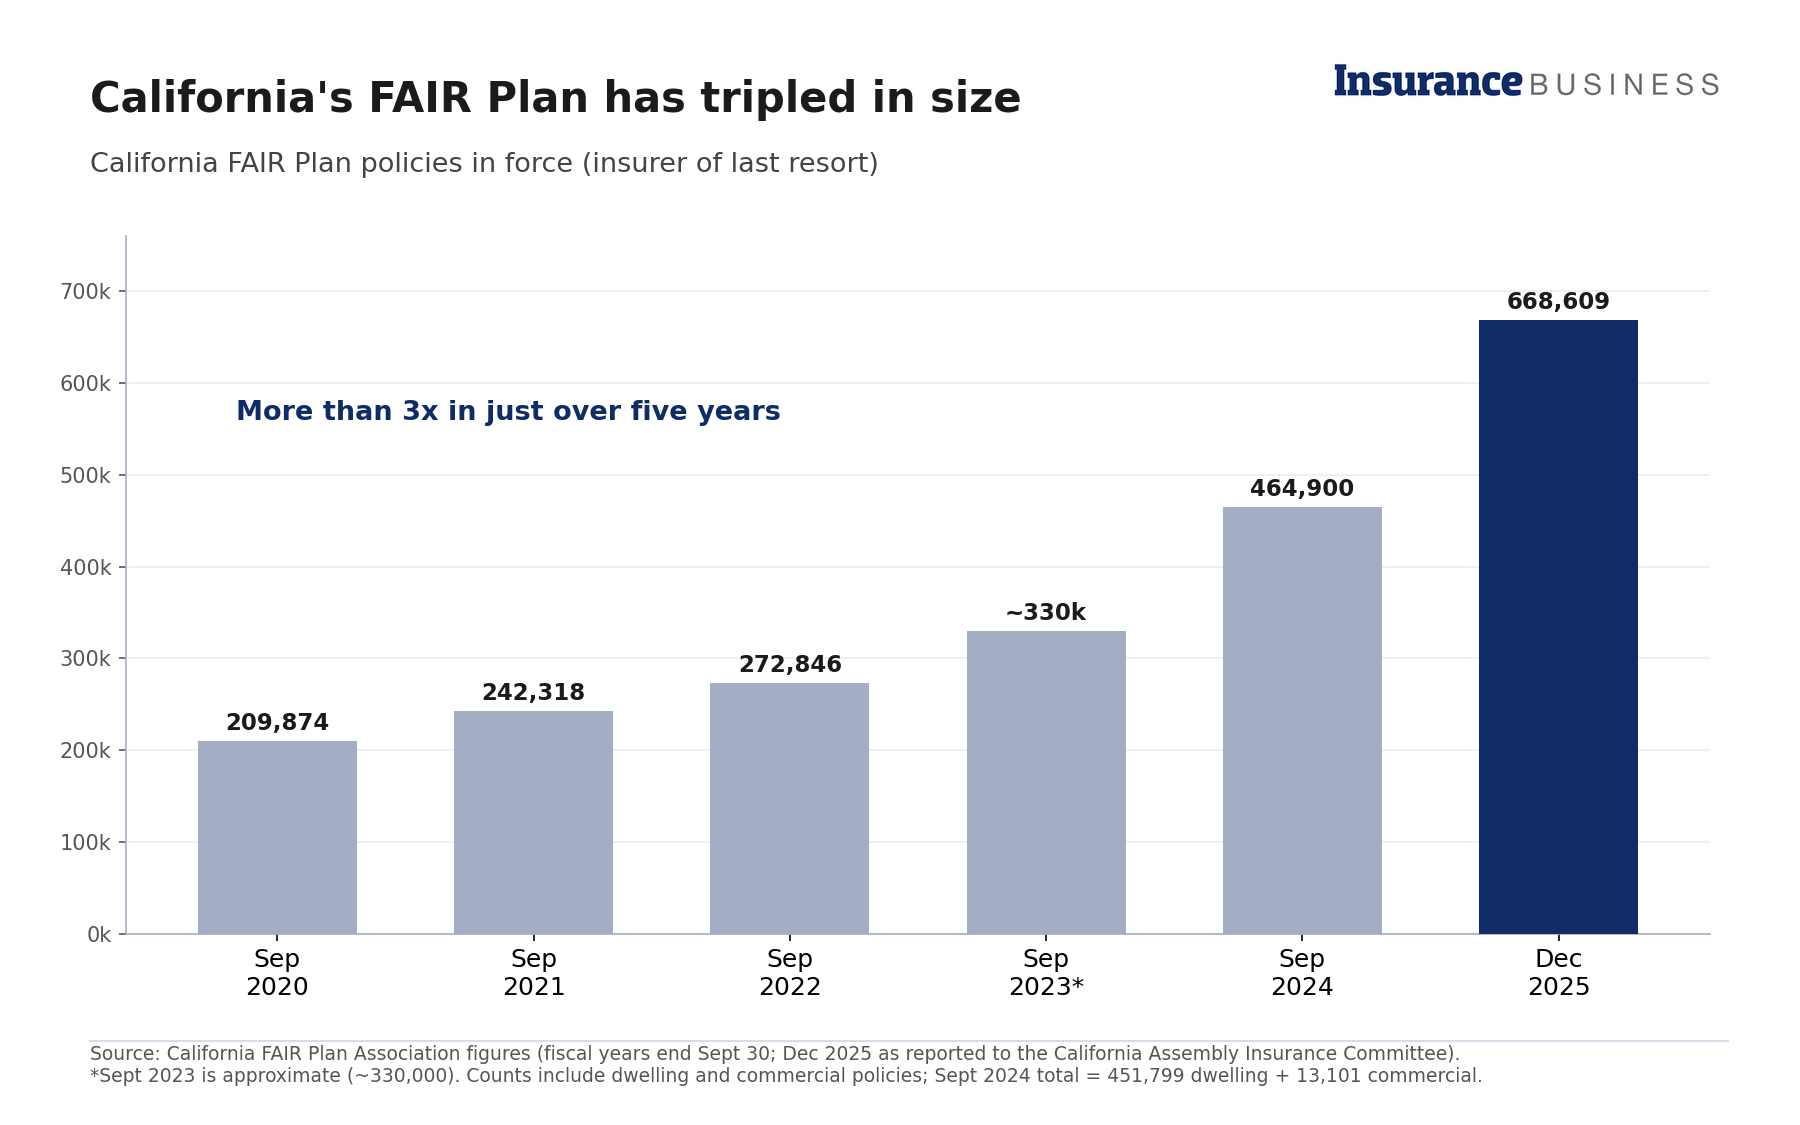
A Califórnia mostra aonde leva a retirada. A inscrição no Plano FAIR do estado, sua seguradora de último recurso, aumentou 43% entre setembro de 2024 e dezembro de 2025, após os incêndios em Los Angeles que destruíram cerca de 12.000 casas. Uma análise dos dados do plano também revelou que cerca de 14% das políticas FAIR estão agora situadas em áreas maioritariamente urbanas e com menor risco de incêndios florestais.
Leia a seguir: O Plano FAIR da Califórnia carrega uma carga crescente à medida que as seguradoras recuam para além das zonas de incêndios florestais
O padrão se estende muito além da Califórnia. Entre 2018 e 2023, as seguradoras estaduais de último recurso na Califórnia, Flórida e Louisiana praticamente duplicaram o número de suas apólices à medida que as transportadoras privadas recuaram. Apenas cerca de 4% dos proprietários de casas nos EUA possuem seguro contra inundações.
Leia a seguir: Os condados dos EUA propensos a inundações perdem residentes quase o dobro da taxa do ano passado
A questão da modelagem chega aos EUA
A alegação central do memorando é sobre modelos de catástrofe e chega num momento delicado nos EUA. Em dezembro de 2024, a Califórnia aprovou um regulamento permitindo que as seguradoras usem modelos prospectivos de catástrofes de incêndios florestais na determinação de taxas. A maioria dos outros estados já permitia a prática. Em troca, as seguradoras devem comprometer-se a elaborar mais apólices em áreas afetadas pelos incêndios florestais, e os modelos devem ter em conta a mitigação por parte dos proprietários e das comunidades.
As regras também prevêem a revisão pública dos modelos utilizados nos registos de taxas, e o primeiro modelo de incêndio florestal aprovou essa revisão em 2025. Os pressupostos do modelo são agora um contributo regulamentado e contestado para os prémios pagos pelos californianos. Os defensores dos consumidores já argumentaram que as regras não proporcionam supervisão suficiente ao público. Qualquer pressão para alterar os resultados do modelo, em qualquer direção, é, portanto, tão importante para os reguladores como para os conselhos de administração.
O memorando também argumenta que a capacidade de modelagem é desigual em toda a indústria. Algumas seguradoras ainda dependem de modelos cat inadequados ou desatualizados, e o mercado como um todo depende de um pequeno número de modelos básicos de fornecedores. Algumas operadoras, afirma, não conseguem medir adequadamente o risco agregado em toda a empresa. O risco sistêmico e de concentração tende a ficar entre os silos em torno dos quais a maioria das organizações é construída.
Leia a seguir: À medida que as perdas climáticas aumentam, as seguradoras enfrentam um novo normal volátil na Califórnia
O paralelo da hipoteca
O alerta mais contundente do memorando é sobre hipotecas. Se a cobertura for restringida ou retirada em grande escala, os autores prevêem um choque económico que poderá preceder uma crise financeira, tal como aconteceu com os empréstimos subprime antes de 2008. Nos EUA, os contratos hipotecários exigem geralmente um seguro contra riscos, pelo que a perda da cobertura pode colocar os proprietários em risco de perderem as suas casas.
Pesquisas recentes nos EUA sugerem que o mecanismo de transmissão pode ser um problema real para o mercado imobiliário. Em um estudo destacado pela NYU Sternos professores Mary Billings e Stephen Ryan e o coautor Han Yan analisaram dados em nível de condado de 2018 a 2023. Eles descobriram que um aumento de um ponto percentual nas não renovações estava associado a:
- um aumento de 0,91 ponto na taxa de execução hipotecária
- uma queda de 8,3% nos valores médios das casas unifamiliares, subindo para 16,5% nas casas de menor valor
- uma queda de 8,6% nas vendas no varejo local
Lord Stern, que preside o Instituto Grantham de Pesquisa sobre Mudanças Climáticas e Meio Ambiente da London School of Economics, emitiu uma declaração juntamente com o memorando. Ele disse que um relatório de especialistas em seguros identificando uma crise hipotecária como uma preocupação significativa não foi nenhuma surpresa para ele.
Horizontes curtos
Os autores dizem que a remuneração dos executivos está cada vez mais ligada ao desempenho do preço das ações no curto prazo. Nas suas palavras, a indústria está “comprometendo o valor para os acionistas a longo prazo em favor do crescimento trimestral”. Instam os fundos de pensões e outros investidores de longo prazo a examinarem minuciosamente a sua exposição às seguradoras. Eles também questionam se as transportadoras podem cronometrar com segurança a sua saída dos riscos de deterioração num mundo menos previsível.
O memorando se concentra no interesse próprio e não na moralidade. Mesmo deixando de lado qualquer responsabilidade mais ampla, argumentam os autores, as seguradoras têm interesse em ajudar a reduzir o risco, e não apenas em precificá-lo e cronometrar a maneira de contorná-lo. Caso contrário, muitos dos actuais segurados “podem subitamente descobrir que amanhã não serão nossos clientes”.
Leia a seguir: Setor de seguros residenciais atingido pelos impactos climáticos
