

A seguradora pagou centenas de milhares. Os proprietários queriam mais. Um tribunal acabou de avaliar
O que aconteceu: Um tribunal de Iowa decidiu que a forma como uma seguradora tratou uma complicada reclamação de danos por incêndio não foi de má-fé, embora o pagamento final tenha aumentado em mais de US$ 248 mil durante o processo.
Quem está envolvido: Guardian Mutual Insurance Association (anteriormente Dallas Mutual Insurance Association) e dois proprietários de casas em Iowa.
O que está em jogo: Uma reclamação de $ 672.382 sobre a apólice de danos por incêndio de um proprietário e se a seguradora demorou ou agiu de maneira justa.
Por que é importante: A decisão explica, em detalhes granulares, como é um ajuste de sinistros “não perfeito, mas não de má-fé” – leitura útil para quem lida com perdas patrimoniais complexas.
Onde está: O Tribunal de Apelações de Iowa confirmou em 21 de outubro de 2026. A disputa contratual subjacente já foi resolvida.
Dezoito planilhas, três estimativas de reparos concorrentes e mais de 1.291 itens de bens pessoais. Tudo devido a um único incêndio em uma casa.
Essa foi a reclamação apresentada por um tribunal de apelações de Iowa quando decidiu que a Guardian Mutual Insurance Association não agiu de má-fé ao ajustar a reclamação de um proprietário que acabou sendo liquidada em US$ 672.382.
O fogo e as consequências
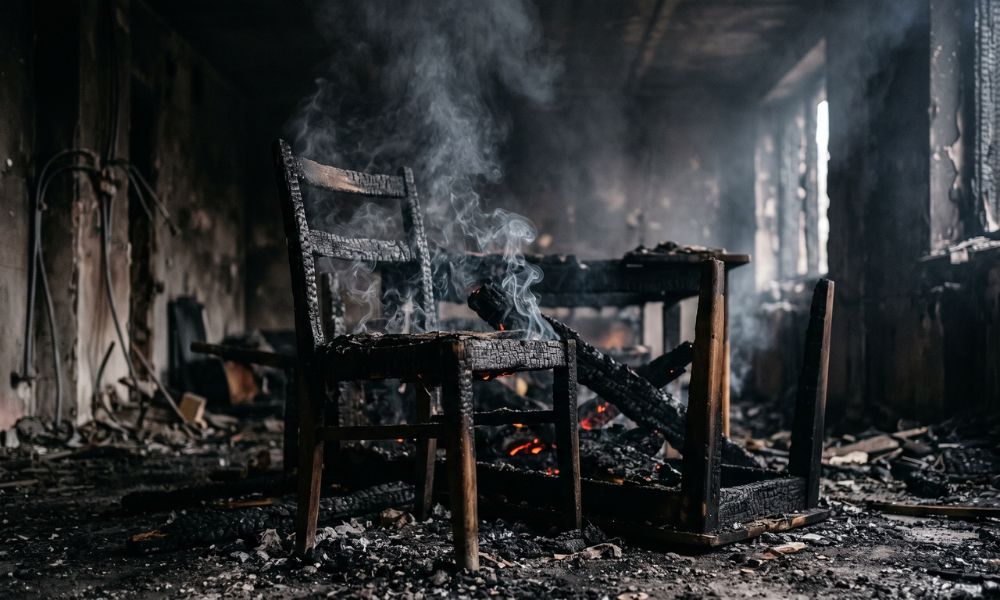
A perda começou em abril de 2023, quando um incêndio danificou uma casa em West Des Moines. A apólice de proprietário com a Guardian incluía 332.500 dólares em cobertura habitacional, 249.375 dólares para bens pessoais e um endosso que estendia o limite de habitação para 125% – um limite máximo de 415.625 dólares para a estrutura.
Guardião se moveu rápido. Um representante encontrou o casal no dia seguinte ao incêndio e entregou-lhes um adiantamento de US$ 5.000. Um avaliador independente inspecionou a propriedade em poucos dias e enviou um modelo de planilha para que os proprietários pudessem começar a catalogar seus pertences.
Então as coisas ficaram complicadas. O empreiteiro dos proprietários estimou os reparos em cerca de US$ 428.000. A estimativa do avaliador, baseada no Xactimate – o mesmo software usado por empreiteiros e seguradoras em todo o setor – foi de cerca de US$ 344 mil. A lacuna resultou em um desacordo básico: os sistemas HVAC, elétricos e de encanamento precisavam de substituição completa ou poderiam ser reparados?
Dezoito planilhas e uma “bagunça gigantesca”
A reivindicação do conteúdo revelou-se ainda mais confusa. Ao longo de seis meses, os proprietários apresentaram aproximadamente dezoito planilhas de bens pessoais, que reconheceram repetidamente estarem incompletas. Alguns carregavam o mesmo título, mas listavam itens diferentes. Um continha mais de 1.291 entradas. O avaliador descreveu o esforço de compilação como “uma bagunça gigantesca”.
A Guardian acabou contratando uma empresa terceirizada para consolidar tudo. O tiro saiu pela culatra também – a planilha consolidada perdeu cerca de 700 itens, segundo os proprietários.
Apesar de tudo, o ajustador continuou trabalhando no arquivo. Ele revisou suas estimativas várias vezes, contratou especialistas independentes em HVAC e eletricidade quando os proprietários forneceram documentação de apoio e emitiu pagamentos à medida que os números eram confirmados. No início de julho de 2023 – apenas três meses após o incêndio – o Guardian já havia enviado cheques totalizando quase US$ 321.000 para moradia, conteúdo e despesas de subsistência combinadas.
Os proprietários entraram com uma ação em janeiro de 2024, alegando quebra de contrato e que a Guardian não havia atendido sua reclamação de maneira justa. A essa altura, o avaliador e os proprietários ainda estavam indo e voltando no escopo dos reparos, e o inventário de bens pessoais permanecia inacabado.
O que o tribunal disse
O Tribunal de Apelações de Iowa, em uma opinião arquivado em 21 de outubro de 2026, do lado do Guardian.
De acordo com a lei de Iowa, uma seguradora não é responsável por má-fé se a reclamação estiver “aberta a disputa em qualquer base lógica” – o que os tribunais chamam de reclamação “bastante discutível”. A questão não é se a seguradora acertou o número no final, mas se teve uma base razoável para a sua posição ao longo do caminho.
O tribunal concluiu que sim. As divergências sobre a substituição ou reparação dos principais sistemas da casa eram genuínas. Pessoas razoáveis poderiam chegar a números diferentes. O avaliador comunicava regularmente, atualizava as estimativas quando chegavam novas informações e nunca se recusava a considerar documentação adicional.
O tribunal observou o precedente estabelecido em Iowa de que uma investigação falha, por si só, não prova má-fé se a seguradora ainda tivesse uma base razoável para a sua posição. Os proprietários precisavam mostrar que não havia nenhuma base razoável para a abordagem do Guardian. Eles não conseguiram passar por aquela barra.
A disputa por quebra de contrato foi resolvida separadamente. As partes passaram pelo processo de avaliação da apólice, onde avaliadores independentes avaliaram as perdas combinadas de moradia e bens pessoais em US$ 672.382,34. A Guardian pagou US$ 451.348 até então – incluindo US$ 27.811 em despesas adicionais de subsistência – e pagou os US$ 248.846 restantes para preencher a lacuna.
Por que é importante para as equipes de sinistros
O caso é um mapa detalhado e real de como é um ajustamento de sinistros defensável – embora confuso –: comunicação regular, disponibilidade para rever, peritos independentes trazidos quando os litígios se cristalizam e pagamentos feitos à medida que os números se tornam claros. Mostra também que o volume e a duração por si só não transformam uma reclamação difícil num caso de má-fé.
A decisão foi sobre uma moção que pedia ao juiz que decidisse a questão da má-fé sem julgamento. Nenhum júri avaliou o mérito, e as alegações subjacentes dos proprietários sobre a conduta do Guardian não foram testadas em tribunal.
